Regxta首席技术官Moses Obika:还款数据可让更多服务不足的借款人进入信贷体系
要点速览
- •尼日利亚的常规信用评估依赖信用档案、可证实收入和抵押品等主要通过正规金融渠道产生的记录,导致大量非正规部门活动对传统放贷机构不可见。
- •据该公司介绍,Regxta的数字放贷平台于2023年10月上线,迄今已处理超过100,000笔贷款,入驻35,000名客户,累计放款金额超过100亿奈拉。
- •约80%的Regxta客户初次接触该放贷机构时缺乏正式身份证明,许多人也没有既有信用档案、工资单或常规抵押品。
- •Obika于2021年8月以合同工程师身份加入Regxta,并于2022年9月成为首席技术官,在放贷业务仍以人工为主时主导平台开发。
- •单一放贷机构平台内记录的还款历史目前仅能为该机构自身决策提供依据;随着借款人记录不断积累,其能否获得更广泛信贷体系的认可仍是悬而未决的问题。
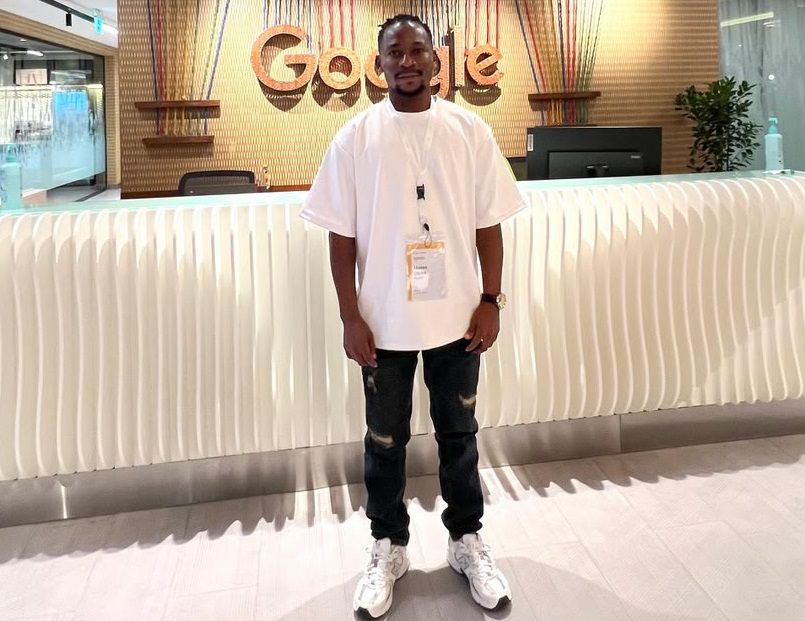
在尼日利亚,数以百万计的小企业主和非正规部门借款人即使过去曾成功借款并按时还款,仍然难以被传统放贷机构评估。据放贷公司Regxta首席技术官Moses Obika称,障碍很少在于缺乏借款活动;更常见的情况是,能够体现借款人还款可靠性的交易,发生在传统金融机构所使用的正规信贷体系之外。
在没有既有信用档案、可证实收入、抵押品或其他常规记录的情况下,此类借款人在向新的放贷方寻求信贷时可能难以被评估。这一缺口是结构性的:常规信用评估所依赖的记录——信用档案、可证实收入和抵押品——主要通过正规金融渠道产生,而大量以现金或通过非正规网络进行的活动,不会留下这些系统能够读取的痕迹。
Obika认为,还款数据为让这些借款人进入信贷体系视野提供了另一条途径。
"许多服务不足的借款人并不一定是从未借过钱或还过款的人,"Obika说。"问题在于,这些还款历史大部分无法在传统放贷机构能够使用的范围内被看到。如果这些历史得到妥善记录,就可能帮助更多借款人进入信贷体系。"
在他看来,起初没有常规信用记录的借款人,只要其贷款和还款得到持续记录,仍然可以逐步建立有用的金融历史。这将使放贷机构能够获得客户过往信贷处理情况的证据,而不必在几乎不了解过往借款行为的情况下评估每一份申请。
这一观点部分源于Obika在Regxta的工作。他在该公司为面向通常缺乏完整金融文件的客户的放贷业务开发技术。
Regxta于2018年以The Bells Dynamic Option的名义开始放贷,并于2021年更名。当时公司已拥有客户、外勤代理和活跃的贷款账簿。Obika于当年8月以合同工程师身份加入公司,彼时大部分放贷业务仍以人工方式管理。
"我刚加入Regxta时,没有应用,没有网络平台,什么都没有,"他说。"放贷业务是真实的,客户是真实的,代理也是真实的,但几乎所有东西都没有以可信的方式记录下来。在考虑信用评分之前,我们首先得能够看清账簿。"
缺乏可靠的中央记录成为Obika在该职位上遇到的主要问题之一。由于没有关于贷款和还款的一致信息,公司在了解单个借款人长期表现方面也缺乏可用的数据。
Obika于2022年9月成为Regxta的首席技术官,并开始主导开发一个旨在将这些记录整合到单一系统中的数字放贷平台。该平台于2023年10月上线。
据Regxta称,近三年后,该系统已处理超过100,000笔贷款,完成35,000名客户的入驻,累计放款金额超过100亿奈拉。
据该公司,约80%的客户初次接触Regxta时没有正式身份证明,许多人还缺乏既有信用档案、工资单或常规抵押品。放贷流程允许新客户从小额开始,并通过后续还款逐步建立记录,逐渐产生反映借款人如何处理信贷的信息。这一机制具有自我强化效应:没有记录的借款人难以被评估,而难以评估的申请人又很少能获得本可帮助其建立记录的信贷。
"有人可能一开始没有传统信用档案,但每一次成功还款都会增加关于该借款人的信息,"Obika说。"这些信息被记录得越一致,在需要做出信贷决策时,这个人就越不会被视为不可见。"
在Obika看来,Regxta近三年记录下的数字不仅仅是放贷规模的衡量指标,它们还代表着数千名借款人正在生成以往并不存在、无法被轻易评估的还款历史。
他进一步指出,如果放贷机构能够使用可靠的还款记录,没有常规信用档案的借款人就将有另一种方式来证明自己如何管理信贷。对于其金融活动可能不会产生传统放贷决策所需文件的非正规部门劳动者和小微企业主而言,这一点尤为重要。
在评估客户时,放贷机构可以不只依赖正式就业记录、抵押品或既有信用档案,还可以考虑有据可查的借款和还款历史。Obika坚持认为,对于曾多次成功还款的借款人而言,此类记录可以减少他们每次接触新放贷机构时都必须从零开始的可能性。
这些记录能传播到多广的范围仍是悬而未决的问题。在单一放贷机构平台内记录的还款历史目前只能为该机构自身的决策提供依据;它们能否获得更广泛信贷体系的认可——即Obika所指的认可——是图景中尚未解决的部分,也是随着借款人档案不断积累而值得关注的动态。
"如果一个人持续借款并按时还款,这样的历史应该有其价值,"他说。"还款数据可以帮助更多服务不足的借款人建立更广泛信贷体系能够认可的记录。"
来源:TechNext24

