PayPal股价面临60美元考验,三季度财报与PYUSD风险临近
要点速览
- •PayPal定于10月27日发布三季度业绩,分析师预期营收约87.1亿美元,同比增长3.43%,每股收益1.31美元,略低于去年的1.34美元。
- •活跃账户停滞在4.39亿,PayPal面临Stripe、Block、Apple Pay和Google Pay等金融科技对手以及USDC和USDT等稳定币日益加剧的竞争。
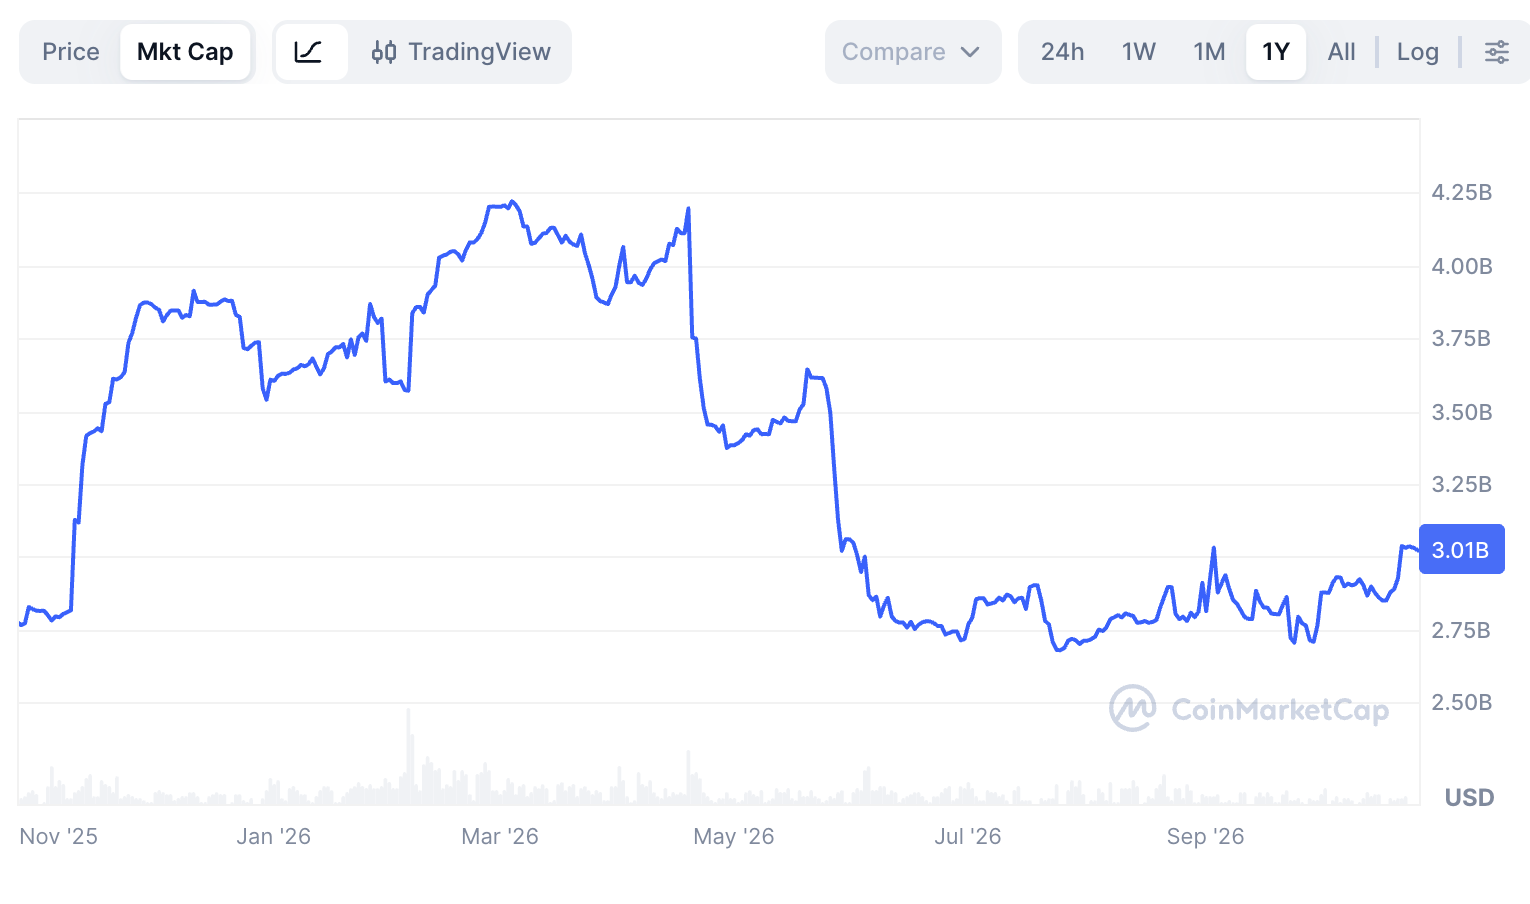
- •PYUSD稳定币估值已从早前42亿美元的峰值跌至约30亿美元,按当前国债收益率计算,其年收入仅约1.29亿美元。
- •PayPal的预期市盈率为10.5倍,低于行业中位数11倍和五年平均水平16.2倍,使其可能成为收购目标。
- •技术面上,PYPL已从9月50.80美元的低点反弹至57美元附近,Supertrend指标发出看涨信号,财报催化剂临近前关键阻力位位于60美元。
PayPal(PYPL)股票于10月26日再度承压,投资者在公司定于10月27日发布的三季度财报前调整仓位。该股周五收于57.02美元,此前一度回升至该水平附近,随后在周一交易时段回落,逼近55美元。
即将公布的业绩将检验市场对PayPal核心业务复苏的预期。当前,账户增长放缓、金融科技竞争对手和稳定币发行方的竞争加剧,以及PYUSD供应量萎缩,仍是投资者关注的突出问题。
三季报预期增长乏力
PYPL本周将随着公司发布季度业绩而成为焦点,而根据上一份财报,分析师情绪谨慎。雅虎财经汇总的数据显示,市场普遍预期季度营收约为87.1亿美元,同比增长3.43%。以该公司自身的历史标准衡量,这一增速并不高;几年前,PayPal曾是美国增长最快的公司之一。
最新业绩显示其业务已明显落后。活跃账户保持在4.39亿不变,此前仅增长1%;自疫情时代普遍的消费者采用推动平台使用量激增之后,整体增长已基本停滞。
在利润方面,分析师预期每股收益为1.31美元,略低于去年同期报告的1.34美元。不过,PayPal的每股收益近期表现好于预期,这一趋势此次可能延续。
业绩指引同样将受到密切关注。分析师预计,即将发布的前景展望将指向四季度营收89.9亿美元,较去年同期的86.8亿美元略有增长。如果这一预测准确,全年营收将达347亿美元,同比仅增长3%。在预期如此低迷的情况下,管理层关于活跃账户增长和竞争压力的表态,可能与核心数字本身一样受到关注。
竞争加剧,PYUSD失去增长动能
随着其他金融科技公司竞争加剧,PayPal的业务已有所放缓。Stripe和Block是最突出的挑战者:Block的Cash App从Venmo手中夺取了市场份额,而其无品牌处理业务则与Stripe和Affirm等公司竞争。最值得注意的是,PayPal的钱包业务面临来自Google Pay和Apple Pay的巨大压力。该公司还面临来自USDC和USDT等稳定币的激烈竞争。
PayPal本身通过PYUSD方案也是稳定币行业的重要参与者,但近期有迹象表明该代币的增长已失去动能。CoinMarketCap数据显示,该币的估值已从今年早些时候42亿美元的峰值跌至约30亿美元,其交易量近几个月也有所下降。
当前的市值表明,PayPal并未从其稳定币业务中获得可观收入。在三个月期美国国库券收益率为4.3%的情况下,该稳定币的年收入约为1.29亿美元——只是PayPal整体收入的极小一部分。这一计算反映了稳定币的标准商业模式:发行方将支持代币的储备——通常配置于国库券等短期工具——并存留所产生的利息。
不过,对股东而言仍有积极因素:PayPal的估值已明显偏低。该股的预期市盈率为10.5倍,略低于行业中位数11倍,也远低于其五年平均水平16.2倍。因此,该公司仍可能成为收购目标,收购方可能是私募股权公司。
技术面指向60美元阻力位
日线图显示,PYPL在过去几周已出现反弹,从9月50.80美元的低点回升至57美元附近。趋势跟踪工具Supertrend指标已由红转绿,交易者将其视为看涨信号,该股也已跃升至50日均线上方,表明买方占据上风。
价格走势还在试图填补Stripe放弃收购后形成的公允价值缺口。公允价值缺口是价格剧烈波动导致几乎没有成交而留下的区域,交易者通常预期这些区域会被回补。因此,随着投资者将关键阻力位60美元作为目标,该股可能继续上涨。突破该水平将预示有望进一步涨向62美元。
10月27日的财报发布是该股冲击阻力位之前的下一个重要预定催化剂。
本文仅供参考,不构成财务建议。股票投资存在风险,包括价格波动和潜在损失。读者在做出投资决策前应进行独立研究。

