2026年第一季度尼日利亚POS终端交易额达18.78万亿奈拉,同比增长79%
要点速览
- •2026年1月至3月,POS交易额达到18.78万亿奈拉,而上一年同期为10.49万亿奈拉。
- •2月录得最高单月POS交易额6.58万亿奈拉,1月和3月分别为6.08万亿和6.12万亿奈拉。
- •据NIBSS报告,截至2024年12月,已部署POS终端达556万台,较上一年的245万台大幅增加。
- •公开的NIBSS相关数据并未披露总额在取现、转账、支付及其他交易之间的分布。
- •央行2026年第一季度公报报告POS交易额为59.33万亿奈拉,该数字基于更广义或不同的统计口径。
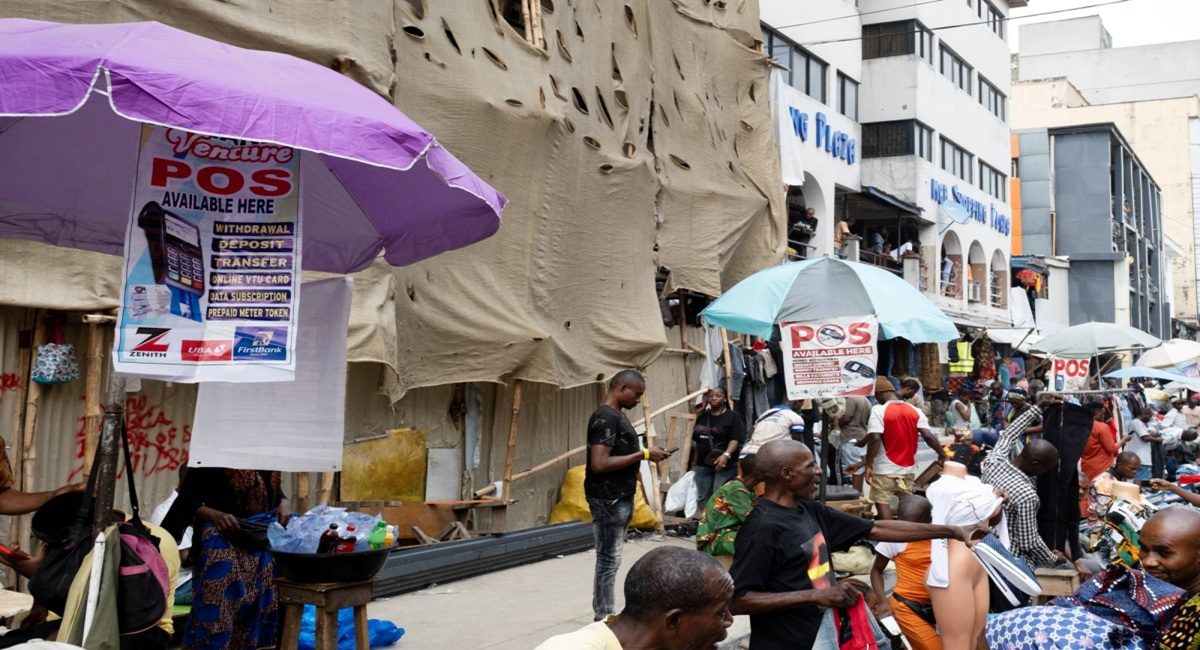
根据NIBSS数据,2026年1月至3月,尼日利亚通过销售点(POS)终端转移的资金达18.78万亿奈拉。NIBSS(尼日利亚银行间结算系统)运营着尼日利亚各银行之间进行电子支付结算的共享基础设施。这一总额比去年同期记录的10.49万亿奈拉高出79.03%,约合8.3万亿奈拉的增加额。
然而,这些数字留下一个未解的问题:这些钱究竟流向了哪里?
答案比简单地说“尼日利亚人通过POS消费了18.78万亿奈拉”更为复杂,因为其中很大一部分资金只是从一个地方转移到另一个地方。
以普通街道上的POS运营商为例。顾客上前要求提取2万奈拉现金,代理商在处理完交易后将现金交付。这2万奈拉现在计入了尼日利亚的POS交易活动,但顾客并没有从运营商那里购买价值2万奈拉的商品。终端只是被用来获取顾客自己的资金。当有人通过代理商汇款或支付账单时,情况也是如此。
这就是关键区别:交易金额并不等同于消费者支出。18.78万亿奈拉代表的是通过POS渠道处理的交易总额,而不是尼日利亚人实际购买的商品和服务价值。
持续强劲的季度节奏
月度数据显示交易活动何等密集。1月录得6.08万亿奈拉,2月攀升至6.58万亿奈拉,3月为6.12万亿奈拉,使2月成为本季度交易额最高的月份,尽管三个月均突破了6万亿奈拉大关。平均而言,每天约有2090亿奈拉通过POS终端流动。
这些资金从未闲置在机器里。它们在一个已悄然融入尼日利亚人日常生活的金融系统中流动。
POS在尼日利亚的独特含义
在大多数其他国家,“POS”让人联想到的只有一样东西:超市收银台上的刷卡机。在尼日利亚,它的含义要大得多。POS代理商往往是人们在最近的ATM机数公里之外时提取现金的去处,或是帮助人们汇款、支付账单或办理原本难以完成的金融事务的人。
这正是POS在尼日利亚资金流动中占据核心地位的原因。这一模式也有正式的制度基础:代理银行服务得到尼日利亚央行准则的认可,允许持机构通过第三方代理提供金融服务,使街头小店里的终端与银行分支网络一样获得了监管地位。
根据NIBSS的数据,截至2024年12月,已部署的POS终端数量达到556万台,较一年前的245万台大幅增长。这一网络已经超越了曾经定义尼日利亚金融服务的银行分支机构和ATM机。
任何住在繁忙街区的人都能看到:杂货店旁有一个POS运营商,公交站附近有另一个,隔几条街还有一家。银行分行可能在数公里之外,但金融服务就在某家店铺门口。
这正是18.78万亿奈拉真正代表的一部分含义:尼日利亚已经建成了一张庞大的“最后一公里”金融网络——一台终端、一个代理、一条街道地逐步铺开。
两个数据集,两个迥异的数字
这里有一个值得指出的统计差异。尼日利亚央行2026年第一季度统计公报显示,该季度POS交易额为59.33万亿奈拉,共29.2亿笔交易——平均每笔约2.03万奈拉。这一数字在金额上较2025年第一季度实际下降了16.42%,笔数下降了19.90%。
那么,为什么NIBSS相关的数据说是18.78万亿奈拉,而央行说是59.33万亿奈拉?
这两个数字似乎来自不同的统计口径。18.78万亿奈拉来自拉各斯金融研究机构Financial Derivatives Company获得、源自NIBSS的数据,而59.33万亿奈拉来自央行的季度报告。行业分析认为,NIBSS的数据反映的是通过NIBSS基础设施结算的交易,而央行的数字涵盖更广义的POS渠道。但现有的公开文件并未提供足够的细节来令人信服地解释整个40.55万亿奈拉的差额,因此这两个数字不应相加,也不应被视为对同一数据集的相互对立的说法。
本报告采用18.78万亿奈拉这一数字,因为它是新闻标题背后与NIBSS相关的数字。不过,这一差额值得关注,因为它表明当不同机构从不同角度衡量同一渠道时,支付统计数据很容易造成混淆。
电子资金实际流向何处
更广泛的支付图景同样能说明问题。央行第一季度数据显示,尼日利亚六大电子支付渠道在该季度共处理了1.053千万亿奈拉,其中POS占59.33万亿奈拉——仅略高于通过这六个渠道流转金额的5%。其他渠道的金额要大得多:覆盖互联网支付的Web Pay录得529.82万亿奈拉,即时账户间转账通道尼日利亚即时支付(NIP)为320.76万亿奈拉,Mobile Pay为112.12万亿奈拉,ATM为26.30万亿奈拉。
换句话说,尼日利亚大部分电子资金并非通过POS流动。它的重要性在别处:它更贴近日常经济。NIP可以让人们足不出户就能在账户之间转账,而POS则将金融服务直接带到街头的民众面前。这一区别很重要,因为需要现金的商贩、取钱的上班族和支付账单的顾客,最终可能都会来到同一个POS摊位。
关于资金构成的诚实回答是,公开的NIBSS数据并没有提供清晰的细分——多少是取现、多少是转账、多少是购物——我们也不应凭空编造。这个数字确实表明的是,每个季度都有巨额资金通过尼日利亚的POS网络流动。其中一部分被提取为现金一部分被转账,一部分用于支付,一部分在个人与企业之间流动,还有一部分可能只是经过这个系统,最终流向完全不同的地方。
街角终端为何如此重要
因此,更有意思的问题不是尼日利亚人用18.78万亿奈拉买了什么,而是POS终端为何一开始就在尼日利亚人获取资金的方式中占据如此核心的地位。
答案很大程度上与便利性有关。POS代理商可能比银行分行更近。当ATM机没钱或出故障时,代理商可以交付现金,并在传统银行服务不易到达的地方提供基础金融服务。如今全国已有数百万个这样的服务点。
这也解释了为什么网络的可靠性至关重要。当一台终端停止工作——或者网络连接差、停电或现金不足时——这不仅仅是一台小机器“状态不佳”。对于站在它面前的顾客来说,获取资金的途径暂时中断了。
这里还存在一个耐人寻味的矛盾。尼日利亚的电子支付系统正在快速增长,但POS代理商仍与该国的现金经济深度绑定。因此,18.78万亿奈拉并不能证明尼日利亚人已经放弃现金;在某些方面,它恰恰显示了相反的情况。POS网络使人们更容易在数字系统与实体现金之间转换。顾客可以先数字化转账,几分钟后从代理商处提取现金;也可以在账户中收款后,通过终端取现。终端正处于中间环节。
这或许才是18.78万亿奈拉的真正意义所在。尼日利亚的支付革命并不仅仅是放弃现金转向数字支付,而是在建造更多的途径,让资金能够在个人、企业、银行账户和现金之间流动。当18.78万亿奈拉在短短三个月内流转而过,街角那台小小的终端已成为尼日利亚金融基础设施中远比表面看起来重要得多的组成部分。
这两组数据还将持续发布:NIBSS每月公布支付数据,央行则在季度统计公报中披露,因此下一季度的发布将显示这一节奏是否延续——以及两种统计口径之间的差额是否依然存在。

