液化天然气原料气需求创纪录推升天然气远期价格,但12月供应激增或使涨势受阻
要点速览
- •在经历了疲弱的秋季之后,受产量波动以及达21 Bcf/d的创纪录LNG原料气需求推动,美国和加拿大的天然气远期价格反弹。
- •南部和东北部远期价格涨幅最大,但NGI警示12月的供应激增可能令涨势逆转。
- •在东北风暴来临前,Texas Eastern M-2接收点的现货气价升至2.005美元/MMBtu,但周末和周一交付的价格回落,买家在周初囤货后暂停采购。
- •截至11月6日当周,美国天然气库存增加61 Bcf,低于预期,但此次高于平均水平的注入扩大了库存过剩,并叠加冬季开局温和的预报共同施压期货。
- •数据中心开发商正转向天然气,Anthropic警告称在下周首次公开募股之前,对供应和管道产能日益激烈的竞争可能推高成本。
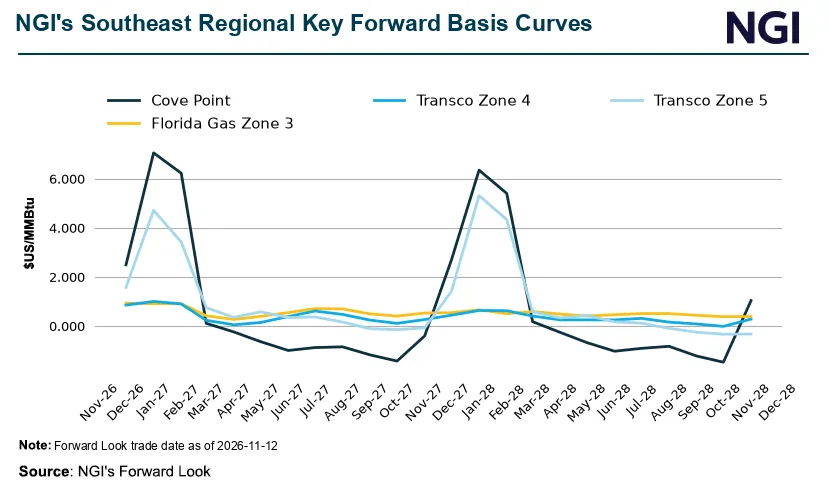
据Natural Gas Intelligence(NGI)报道,受产量波动以及LNG出口设施原料气需求创纪录的推动,美国和加拿大的天然气远期价格在近几个交易日反弹。此前远期价格在整个秋季大部分时间承压——这一转变对那些依据这些较长期基准而非每日现货交易为未来交付定价的生产商、贸易商和公用事业公司而言意义重大。
NGI负责LNG的主编Jamison Cocklin撰写的11月13日报告强调了三大关键进展:LNG原料气流量达到21 Bcf/d;南部和东北部价格大幅上涨;天气和产量可能令涨势止步。报告标题还警示,12月的供应激增可能令涨势受损。
创纪录的LNG原料气需求支撑远期价格
运抵LNG出口终端的原料气达到21 Bcf/d(即每日数十亿立方英尺),NGI称这一水平打破了纪录。原料气是出口设施为将天然气冷却液化以便海外运输所消耗的天然气,因此这一规模的流量对北美供应构成持续拉动,而非一次性需求。这一需求助力推高了美国和加拿大的远期价格,而这两个市场在整个秋季大部分时间一直承压。报告标题所标记的12月供应激增则是反向力量:下月抵达的额外供应可能稀释支撑当前价格的需求因素。
南部和东北部价格领涨
报告称,南部和东北部地区价格在远期市场涨幅最大。此类区域分化是天然气市场的常态,因为定价枢纽与本地管网挂钩,这意味着集中于某一区域的强势可能反映与全国格局不同的当地状况。
实货市场:寒冷驱动的买盘消退
在现货交易中,NGI的Texas Eastern M-2, 30 Receipt枢纽(Tetco M-2)每日指数在一场预计将给该地区大部分地区带来严寒的东北风暴来临前,为周五供应量升至2.005美元/MMBtu(每百万英热单位的价格)。然而,周末和周一交付的现货气价回落,原因是买家在周初囤货以应对本季首场大范围寒潮后转而观望。这一模式凸显了实货市场需求围绕短期天气事件波动的速度之快,即便较长期远期价格追踪的是更广泛的基本面。
库存增加与温和预报拖累期货
上周五,由于11月初库存大幅增加且预报显示冬季开局温和,天然气期货表现挣扎。截至11月6日当周,美国天然气库存增加61 Bcf,低于预期,但此次高于平均水平的注入扩大了入冬前的库存过剩,这一意外的库存增幅未能提振期货。库存在产量与取暖需求之间充当季节性缓冲,这正是过剩水平在冬季来临时成为关键参考指标的原因。
周五早盘,隔夜预报转暖以及产量回升削弱了周四由天气驱动的涨势,期货亦回落。预计盘中晚些时候将公布的高于平均水平的库存注入可能加剧压力。
数据中心增添需求变量
NGI的报道还指出,数据中心开发商正转向天然气为其设施供电,但价格风险因枢纽地点而异。Anthropic警告称,在下周首次公开募股之前,对天然气供应和管道产能日益激烈的竞争可能推高成本。这在本已影响市场的冬季取暖需求和LNG出口流量之上,又叠加了一个较新的需求来源。
随着冬季需求仍在形成之中,NGI指出天气和产量是决定远期市场涨势能否延续的变量。每周库存数据、预报修订以及所标记的12月供应激增是否成为现实,是随着本季供需格局明朗而需要跟踪的具体信号。

