Mukuru 的“20米”模式旨在弥接收款与消费之间的鸿沟
要点速览
- •Mukuru 在超过 60 个国家运营,通过横跨非洲南部和东部的实体与数字支付网络服务 1760 万客户。
- •首席增长官 Juan Seco 在 Jumia 生态体系工作约十年后,于 2023 年加入 Mukuru;他在担任 CFO 期间的经验为 Jumia Pay 支付平台的开发做出了贡献。
- •该公司最近在博茨瓦纳推出了实体 Visa 借记卡,客户可以在零售商处消费钱包余额并从 ATM 提取现金。
- •Mukuru 与南非 Bank Zero 合作,为其账户和银行卡服务提供银行基础设施,目前约有 50 万 Mukuru 客户正在迁移至该基础设施,共同构成超过 70 万终端客户的客户群。
- •Seco 表示,新服务应延伸客户已有的行为,代理网络、USSD 和 WhatsApp 等渠道确保使用现金的用户不会被排除在正规金融服务之外。
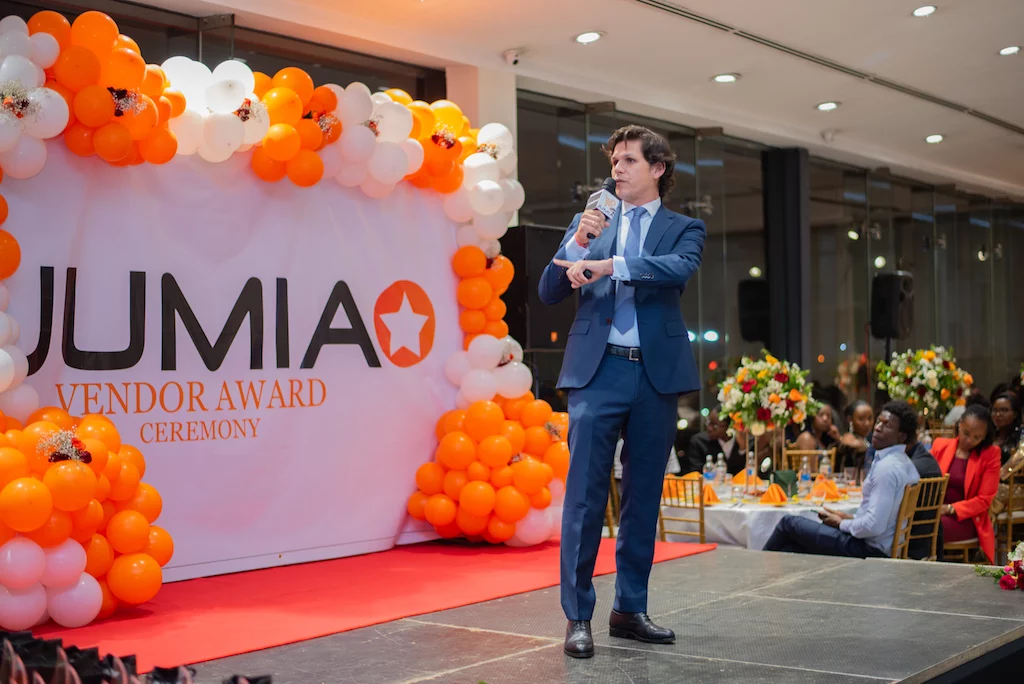
在哈拉雷短短 20 米的步行,概括了 Mukuru 从跨境汇款扩展至更广泛数字金融服务的理念。对于公司首席增长官兼东非董事总经理 Juan Seco 而言,非洲金融科技的核心挑战并非缺乏复杂的金融软件,而是汇款到账后仍然存在的摩擦。
Seco 在 TechCabal 最新一期 Coffee With… 中与 PATHISANI MOYO 讨论了这一策略。
采访前几天,记者在与他 76 岁母亲的通话中切身体会到这一鸿沟的现实意义。母亲住在哈拉雷,而他住在约翰内斯堡。在通过 Mukuru 向她转账后,他致电确认款项是否到账。
母亲的回答非常直接:“Mntanami(我的孩子),以后别再让我朋友给我带钱了。”
钱直接到账了她的手机,她只需走大约 20 米就能亲自取现。这段经历诠释了 Mukuru 战略背后的原则:金融服务应当让客户能够在他们已经熟悉的体系内更便捷地收款、存钱、转账和消费。
“20米”的启示
Seco 出生于西班牙,曾在纽约为大型金融机构提供多年咨询,之后移居内罗毕。他将总部位于南非的 Mukuru 定义为“汇款主导的新银行”。这一说法指的是无需传统网点网络、以数字为先的金融服务提供商。该公司以帮助移民向家乡汇款而闻名,目前正扩展至钱包、银行卡、支付和银行基础设施领域。
Mukuru 目前在超过 60 个国家运营,通过横跨非洲南部和东部的实体与数字支付网络服务 1760 万客户。
Seco 进入非洲金融基础设施领域的道路并非一帆风顺。他出生于马德里,童年在法国和卢森堡之间度过,随后在加拿大麦吉尔大学攻读金融与国际商务。他在西班牙普华永道开启职业生涯,审计了 American Express 和 Prudential 等金融机构,之后调往纽约从事私募股权并购业务。
尽管这份工作表面上是一条标准的公司职业路径,但高强度的工作节奏难以持续。Seco 与妻子——一位在肯尼亚长大的哥伦比亚公司律师——先迎来一个女儿,随后又生了双胞胎。带着三个三岁以下的孩子,两人又各自承担着高强度的工作,这种状态难以为继。
“我们发现自己带着三个不到三岁的孩子没日没夜地工作,”Seco 回忆道。妻子随后问他:“你已经做了多年自己毫无热情的工作,一直不开心。为什么不做出改变呢?”
Seco 移居内罗毕,接受了大幅降薪,加入非洲电商先驱 Jumia。他在 Jumia 生态体系中工作了约十年,涉足科技、商业和金融服务。这段经历改变了他对非洲金融基础设施的看法。
改变 Seco 对非洲金融科技认知的问题
作为 Jumia 的首席财务官(CFO),Seco 遇到了一个看似平常却影响深远的问题。Jumia 在多个非洲市场运营,客户常以现金付款。货到现金支付成本高昂且运营繁琐,而数字支付则可以提升业务效率。
然而,在这些市场之间建立支付连接并非易事。同一支技术团队反复为不同的移动货币系统集成,包括肯尼亚开创性的移动货币服务 M-Pesa。移动货币系统让用户可以不依赖传统银行账户,通过手机存储和转移价值。
Seco 意识到,问题不在于增加单个支付集成。Jumia 需要一个能够连接各系统的中间层。“这里出问题了。我们需要一个中间层,”基本上就是他得出的结论。
这一思路促成了 Jumia Pay——该公司的金融科技支付平台——的开发,也让他后来更加深入地聚焦金融科技。
他在企业银行业务中也看到了类似的局限。本应数字化的金融服务仍依赖繁琐流程。企业卡的功能实际上可能类似预付工具,有些交易仍需亲自前往银行网点办理。对于熟悉北美数字银行的人来说,这种反差非常明显。
Seco 认为机会不在于照搬其他地区的银行体系,而是围绕非洲消费者的现实需求构建服务。在 Jumia Pay,这一思路延伸至借贷领域,包括面向卖家的营运资金产品、先买后付集成、埃及的消费信贷、尼日利亚的小额贷款,以及其他围绕平台既有交易设计的金融产品。
从汇款到“汇款主导的新银行”
Seco 于 2023 年加入 Mukuru,并发现了许多金融科技公司花多年努力试图建立的资产:信任。Mukuru 在过去二十年里从事跨境汇款,赢得了数百万依赖它向家乡汇款的客户的信任。
但 Seco 认为,收款人与汇款人同样重要。津巴布韦、马拉维和博茨瓦纳等国的客户并不一定要求复杂的新金融产品,他们只是希望熟悉的服务能够运转得更好。
这一观察成为“汇款主导的新银行”概念的基础。Mukuru 可以将跨境汇款建立的信任作为起点,与客户建立更广泛的金融关系。
“汇款是先锋,”Seco 说。“它是第一笔交易,在很多情况下也是我们与客户建立关系的起点。机会在于利用这份信任,让客户的日常金融生活更轻松。”
在这一模式中,汇款为客户提供了使用并信任平台的理由,同时也让 Mukuru 有机会满足客户其他日常金融需求。资金到账后不必立即被提取为现金,而是可以保留在钱包中。客户可以用它支付账单、购物、接收工资、向他人转账,或最终使用其他金融服务。
Seco 表示,Mukuru 的扩张不应被简单理解为向现有客户销售更多产品。他说,每项新服务都应自然融入客户现有的资金管理方式,并解决他们已经存在的金融需求。
“它们应该是客户已有行为的延伸或补充,”他说。
让到账资金即刻可用
Mukuru 的产品越来越体现这一思路。在博茨瓦纳,该公司最近推出了与其钱包关联的实体 Visa 借记卡。客户可以在零售商处消费钱包余额,并从自动取款机(ATM)提取现金。
这一安排让海外亲属汇来的钱可以立即使用,而无需额外的步骤才能消费。Seco 称这是 Mukuru“在客户所在之处服务客户”理念的务实体现。
“在 Mukuru,我们常说要在客户所在之处服务他们,”他说。
这包括 Mukuru 的代理网络、USSD、WhatsApp,以及日益增多的数字账户。USSD 是一种基于菜单的移动协议,无需互联网连接即可在基础手机上使用,确保那些从不安装应用程序的客户也能使用这些渠道。该公司与南非 Bank Zero 的合作是这一战略的一部分。Mukuru 与 Bank Zero 合作,为其新的账户和银行卡服务提供银行基础设施。
客户可以接收工资及其他款项、进行电子支付并使用银行卡完成日常交易,而 Mukuru 继续掌握客户关系和体验。这一安排使 Mukuru 无需转变为传统银行即可提供更多银行功能。
Bank Zero 提供底层银行基础设施,而 Mukuru 则贡献其客户、分销网络、技术和金融服务经验。目前约有 50 万 Mukuru 客户正在迁移至 Bank Zero 的基础设施。他们共同构成了 Bank Zero 超过 70 万终端客户的客户。这次迁移仍在进行中,加上最近在博茨瓦纳推出的银行卡,这是对汇款建立的信任能否延伸至日常银行业务最直接的观察检验。
“20米”哲学
Seco 表示,这些数字的重要性不仅在于规模,更在于它们所实现的价值:客户可以从现金转向数字金融服务,而无需重新开始自己的金融之旅,这在现金与数字货币并存的市场中是一个重要转变。
“用现金交易并不意味着应该获得更少的金融服务,”Seco 对 TechCabal 表示。
对他而言,成功不仅仅以应用下载量或数字卡发卡量来衡量,还包括让现金与数字价值之间的转换完全无摩擦。
“用现金交易并不意味着应该被排除在正规金融服务之外,”Seco 强调。无论客户使用 USSD、WhatsApp 机器人、代理网络还是借记卡,Mukuru 的宗旨都是在客户既有习惯之内提供服务。
这又把我们带回了哈拉雷那位 76 岁的母亲。对金融科技分析师来说,普惠金融通常用抽象指标来讨论:监管牌照、交易吞吐量、API 集成。但对于按月领取生活费的老人而言,衡量标准要实际得多:钱安全、可预期地到账,无需不必要的奔波。
她的路程是 20 米。在一个常常迷恋技术新颖性的行业里,Juan Seco 对 Mukuru 的愿景证明:最深刻的金融创新,是缩短收款与用钱之间的距离。
来源:TechCabal
相关报道:南非针对移民的汇款规定、Mukuru 在博茨瓦纳的支付扩张,以及 Mukuru 与 Bank Zero 的合作。

