Saylor押注2035年前的比特币“淘金热”:Strategy的STRC如何成为收益工具
要点速览
- •Michael Saylor预计,2035年前将出现比特币“淘金热”——届时比特币最终供应量的约99%应已被挖出,且新增发行将通过反复减半而放缓。
- •Strategy的STRC优先股支付约定股息,且在剩余资产分配上通常优先于普通股,但其并不以公司比特币作为抵押,也没有到期日,因此退出只能依赖按市场价格出售。
- •比特币价格上涨只会提升Strategy持仓的价值而不产生现金,这意味着股息必须依靠新发行证券的所得来提供资金,而非升值本身。
- •9月28日的申报文件披露了50.2亿美元的美元储备,用于支持优先股股息和债务利息,其中2210万美元在9月21日至27日期间被用于支付股息。
- •若比特币下跌与投资者对Strategy证券的需求减弱同时出现,融资将同步收紧,维持派息的能力将成为检验这一模式的关键。
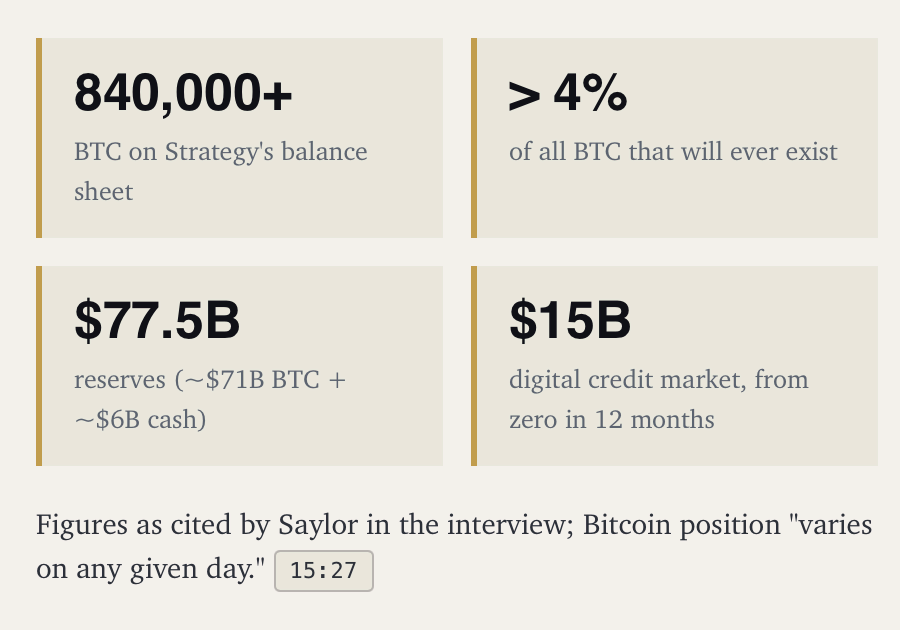
Michael Saylor预计,2035年之前将上演一场比特币“淘金热”——他押注新增发行量的下降将遇上传导至金融产品的不断增长的需求。他在币安的一次访谈中表达了这一观点。他执掌的Strategy已经在向寻求收益的投资者出售优先股——这些证券既是Saylor预期将扩大的市场的现实范例,也体现了将比特币重仓的资产负债表转化为定期支付所需的融资决策。
要点:
- Saylor预计,随着比特币发行放缓,将出现新的需求。
- STRC投资者持有的是Strategy发行的优先股。
- 仅靠比特币升值无法为现金股息提供资金。
- 稳定价值产品需要可靠的储备和赎回机制。
2035年前后将发生什么变化
Saylor之所以选择2035年,是因为他预计届时比特币最终供应量的约99%将被挖出。矿工获得的新发行比特币每21万个区块——大约每四年——减半一次,逐渐减少新币的流入,不过具体日期取决于出块速度。
“我认为,从现在到2035年,我们正处在一个淘金热之中,”Saylor说。
在这一节点之后,现有的比特币仍将继续易手。基金、公司和个人仍可出售其持仓,因此挖矿发行的减少并不能决定流入市场的币量。它只会减少一个供应来源,而现有持有者的决策依然同等重要。要使这一减少支撑更高的价格,需求必须足够强劲,以吸收市场上的卖盘。比特币的文档描述了这一供需关系,而Saylor预计,围绕比特币不断增长的金融市场将带来需求超越直接价格敞口的买家。
Saylor为何瞄准收益型投资者
他的论点涵盖ETF、财库公司——即像Strategy那样将比特币持有在公司资产负债表上的企业——收益证券,以及更广泛的以比特币为抵押的银行贷款。ETF使投资者能够通过券商账户持有价格敞口。抵押贷款可以让持有者在不卖出比特币的情况下获得现金,尽管获得此类贷款本身并不要求购买新的比特币。
Strategy采取了另一条路径:围绕庞大的比特币储备发行证券。其资产负债表使公司能够向投资者提供对同一业务的不同索取权,每一种都有各自的权利和敞口。优先股在这一结构中处于中间位置:它们带有约定的股息,通常在公司剩余资产的分配顺序上优先于普通股,同时仍属于股权而非债务。对于寻求收益的投资者而言,储备的规模与公司的派息能力同样重要。STRC——Strategy的优先股——正是Saylor吸引那些偏好定期派息、而非直接比特币价格波动投资者的尝试。
STRC持有者实际拥有什么
Saylor用一个航空类比来解释其设计初衷:“比特币就像战斗机,而STRC这样的数字信用就像客机,”他在访谈中表示。这一比喻反映了他提供更稳定收益的雄心,但要理解这只证券,还需要审视其背后的权利。
STRC持有者拥有的是Strategy的优先股权。公司的披露文件指出,其优先证券并不以公司持有的比特币作为抵押。其优先索取权针对的是适用条款下的公司剩余资产;它并不赋予持有者对特定比特币的所有权或担保债权。庞大的比特币储备与有担保的投资是两回事。
此外,STRC没有约定的到期日,投资无需在该日返还。希望退出的投资者通常只能按当时的市场价格出售。Strategy力求促使交易价格围绕100美元的名义金额波动,但持有者出售时可能获得更低的价格。在持有期间,其收益取决于公司的股息决策和资源状况。
Strategy如何为派息提供资金
Strategy通过发行证券筹集资本,随后决定将多少资金分配给比特币购买、现金储备或其他用途,包括股票回购。Saylor预计,对其优先股和普通股的需求将有助于为进一步的比特币积累提供资金。
比特币价格上涨会提升Strategy持仓的价值,但并不会产生用于派息的现金。其基础招股说明书解释称,从这些持仓中产生现金取决于出售。该说明书还将股息列为证券发行所得的潜在用途之一。
一个假设的例子可以说明这一要求:发行10亿美元的优先股、年股息率为12%——若该利率持续且派息获得宣告,发行方一年将需要1.2亿美元的现金。无论比特币何时升值,资金都必须在派息到期时到位。
Strategy在9月28日的申报文件中报告了50.2亿美元的美元储备,用于支持优先股股息和债务利息,另有10亿美元的美元现金与之分开。在9月21日至9月27日期间,公司动用了储备中的2210万美元支付优先股股息。同期,公司还将普通股出售所得同时用于购买比特币和回购STRC。因此,新资金可以同时满足多项需求。发行普通股带来现金的同时,也使现有股东的权益被摊薄到更多股份上——这正是不断扩张的比特币储备背后的权衡。
12%的股息率对投资者意味着什么
即使派息正常进行,股价的变化也会影响投资者的整体回报。这一点在解读Saylor与其他收益产品的比较时尤为重要,因为高股息率可能与股票本身的价格亏损并存。他所引用的比特币回报描述的是特定时期内的历史涨幅,而优先股利率描述的是相对于名义金额的年度派息——两者衡量的结果并不相同。货币市场基金持有的资产和遵循的规则也与公司优先股不同,因此仅凭较高的报价利率并不能证明是更好的投资。
2026年10月,Strategy将STRC的浮动年化股息率列为其100美元名义金额的12%,每月派息两次。若买入价高于或低于100美元,相对于投资者购买价格的收益将有所不同。未来收益也可能变化:该利率每月复核一次,现金股息并无保证。
Strategy已提议改为每日派息,股东大会定于10月28日举行。若获得批准并通过,股息将按每个日历日累计,并于次一营业日支付。这改变的是投资者收到息的速度,而非提高年化利率本身。
拟议的美元代币需要可靠的提现机制
Saylor希望收益产品能够支持另一项产品:一种存放在钱包中的代币,旨在对美元保持价值稳定的同时支付收益。他描述了一种假设的与比特币挂钩的产品,收益率约为6–7%,适合那些希望消费或储蓄、却不想直接承受比特币价格敞口的用户。旨在维持固定美元价值的代币通常被称为稳定币;带收益的版本则需在保持可靠退出这一更严苛要求之上,再叠加派息功能。
持有优先股的产品需要随时可用的现金或其他流动资产来满足提现需求,而不能依赖立即出售这些股份。它们的派息是随时间到账的,而其市值和买家的可得性都可能变化。请求兑换美元的用户需要一个能够应对这种错配的赎回流程。条款还需明确谁对用户负有支付义务,以及若储备资产下跌时由谁承担损失。对于依赖该代币进行日常消费的用户而言,提现延迟尤为关键——资金的可靠取用对其重要性不亚于宣传的收益率。
市场下行将考验整体模式
如果比特币下跌的同时,投资者购买Strategy证券的意愿减弱,公司可能同时面临资产价值走弱和融资困难。现金储备能提供应对时间,但其意义取决于它们能够覆盖股息、利息及其他现金需求多久。未来的申报文件可以通过展示储备覆盖情况、新融资的成本以及管理层如何分配所得,使这一评估更加具体。在艰难的市场中维持派息而不耗尽现金缓冲,将比不断增长的比特币持仓更有力地证明Saylor模式的有效性。
到2035年,无论这些产品成功与否,比特币新增发行量预计都会变小。Saylor的淘金热论点取决于这些产品能否吸引投资者,并在其间的市场周期中满足其需求。持续的需求、可承受的融资成本和可靠的派息,将证明他所描述的金融市场正在变得持久。
本文仅供参考,不构成投资建议。比特币及与比特币挂钩的证券存在风险,股息率和产品条款可能发生变化。

