加州尔湾女子隐瞒与自封“加密教父”相关的260万美元收入,被判18个月监禁
要点速览
- •Iris Au因未申报2020年至2023年间转入其个人银行账户的逾260万美元收入,被判18个月联邦监禁。
- •检方称,Au按Iza指示成立空壳公司、开设银行账户,并据称用约1600万美元非法所得替其购买加密货币。
- •约100万美元(主要为现金)被支付给现役洛杉矶县警局副局长,后者为Iza获取搜查令和机密执法数据;其中一名前副局长本月早些时候被判21个月监禁。
- •Adam Iza已在康涅狄格州因协助策划丹伯里未遂BTC抢劫和绑架案服15年刑期,在承认侵犯他人权利共谋、电信欺诈和逃税后,定于10月5日在洛杉矶宣判。
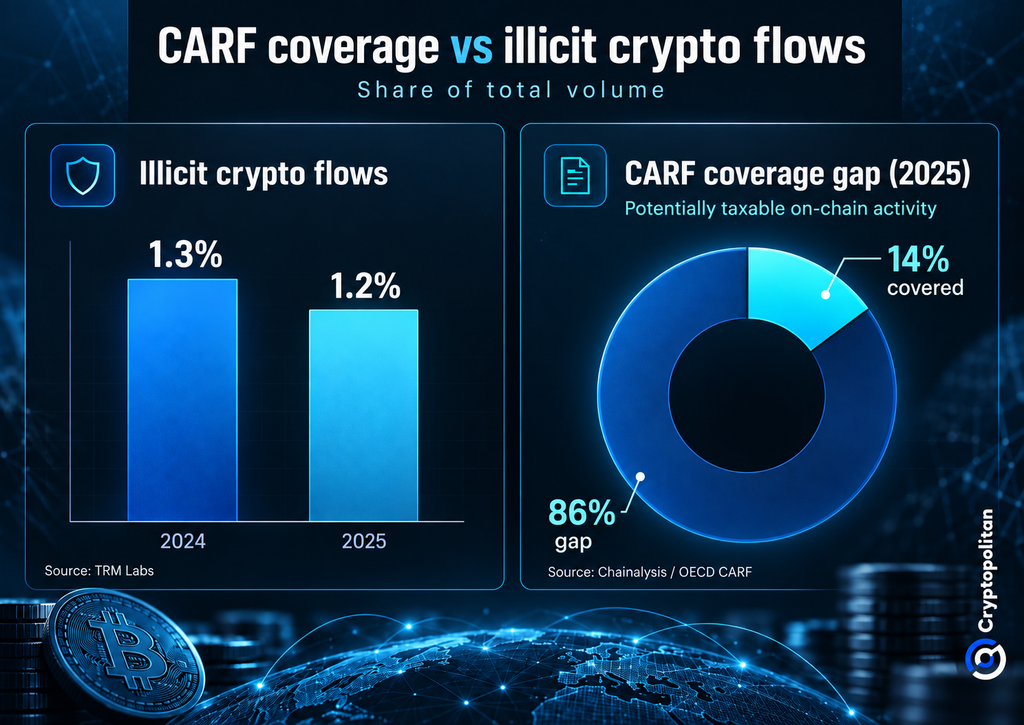
- •此案预示加密税收执法趋严:IRS将数字资产收入视为应税收入,加密资产申报框架(CARF)已于2026年1月1日在48个司法管辖区启动数据收集,尽管其仅覆盖2025年估计4570亿美元潜在应税链上活动的约14%。
一名加州女子周一一审被判18个月联邦监禁,罪名是未申报超过260万美元的非法活动所得,此案表明与加密货币相关的犯罪可能带来远远超出区块链范围的法律后果。
37岁的Iris Au来自尔湾,是Adam Iza的前女友。Iza自称“加密货币商人”,并称自己为“教父”(The Godfather)。据美国司法部称,Au帮助Iza建立了一套转移其非法活动资金的体系,随后未申报流入她账户的数百万美元。她于2025年3月承认提交虚假纳税申报表,周一的判决即是基于该认罪。
260万美元是未申报收入,而非隐藏的代币
260万美元是指Au在2020年至2023年间转入其个人银行账户但未计入纳税申报表的资金,并非在链上被隐藏的加密货币。与加密货币的关联来自Iza:检方指控Au用约1600万美元非法所得替Iza购买加密货币。这一区别对理解此案在整体执法格局中的位置很重要:导致监禁的罪行是向美国国税局(IRS)隐瞒常规银行收入,依据的是普通税法,而非任何针对加密货币的专门法规。
美国地区法官Percy Anderson还责令Au支付148万美元赔偿,并没收豪华及高性能汽车、名牌手袋、三座“教父”雕塑及其他资产。
空壳公司与向县警副局长支付现金
检方表示,Au在转移Iza资金的过程中扮演核心角色。在他的指使下,她成立了空壳公司并以公司名义开设银行账户。随后约100万美元,主要为现金,被支付给Iza雇用为私人安保的现役洛杉矶县警局(Los Angeles County Sheriff's Department)副局长。
据检方称,这些副局长获得了法院批准的搜查令,并获取针对与Iza财务和个人纠纷相关人员的机密执法数据。其余资金用于购买房地产、车辆、珠宝、服饰,以及两人近1000万美元的休闲开支。其中一名前副局长本月早些时候被判21个月联邦监禁。
检方在量刑备忘录中写道:
“Au向其报税师隐瞒了实体和收入,申报的仅为其实际所得的一小部分……这些积极行为旨在阻止IRS了解其收入的真实规模。”
Iza在康涅狄格州15年刑期后面临第二次判决
26岁的Iza自2024年9月起被联邦羁押。他于2025年1月在洛杉矶承认侵犯他人权利共谋、电信欺诈和逃税罪名,于10月5日宣判——这是此案下一个已排期的法庭程序。
他此前已因协助策划2024年8月在丹伯里(Danbury)一次未遂的BTC抢劫和绑架案,在康涅狄格州被判处15年监禁。针对Au的案件由IRS刑事调查部门和FBI侦办。
加密税收执法收紧背景下的监管信号
此案的更大意义在于监管层面,而非短期价格催化剂。IRS将数字资产收入视为应税收入,国际申报框架也让当局更容易审查跨境加密活动。
TRM Labs估计,2025年非法加密资金流达到创纪录的1580亿美元,较2024年增长近145%。尽管如此,非法活动占总归属链上交易量的比例从1.3%降至1.2%,意味着以美元计的犯罪大幅增长,但作为市场份额则略有萎缩。
税收申报缺口依然巨大。Chainalysis估计,2025年全球至少有4570亿美元潜在应税的链上活动,而加密资产申报框架(CARF)所涵盖的事件仅占其中的约14%。Cryptopolitan此前报道,CARF数据收集已于2026年1月1日在48个司法管辖区启动。
对交易所和投资者而言,全球性影响更可能是合规收紧,而非直接的抛售压力。法国银行2026年的一项研究发现,提升透明度的监管倾向于缩小各国之间的BTC价差,而更严格的限制性措施则可能扩大价差。
因此,Au一案与其说是市场冲击,不如说是税务当局在关联银行记录、申报义务与加密相关金融活动方面能力不断提升的又一个信号。

