每月定投100美元进入股市30年,账户余额会如何增长
要点速览
- •在年化8%回报、按月复利的假设下,每月100美元、30年总投入36,000美元的资金可增长至约149,036美元,其中约113,036美元来自投资增值而非本金。
- •测算余额随假设回报率差异巨大:月度投入相同的情况下,4%时约为69,405美元,10%时约为226,049美元。
- •增长高度集中于后期:组合在10年后约为18,295美元,20年后约为58,902美元,第30年才达到149,036美元,因此临近投资期末的市场下跌代价尤其高昂。
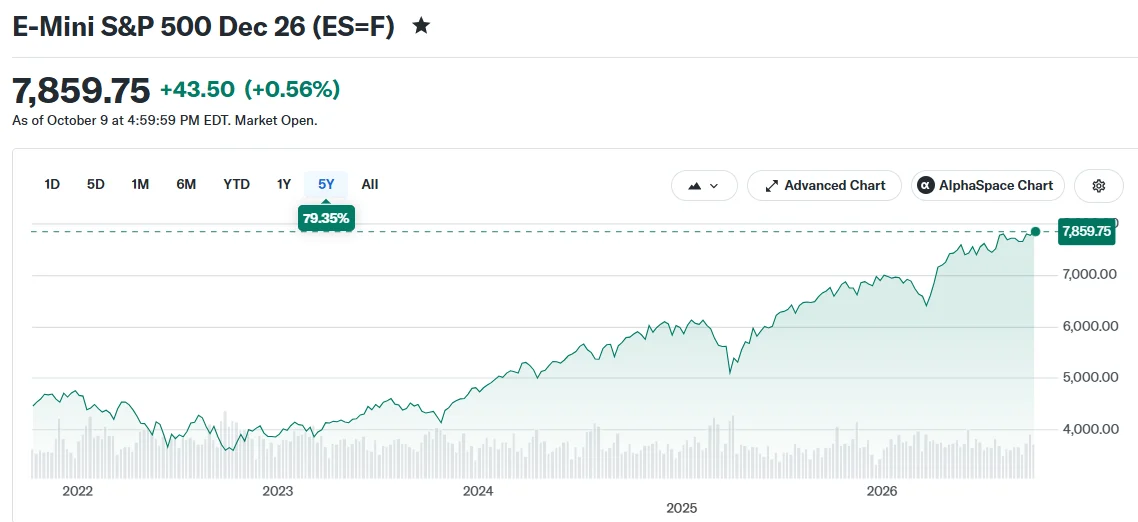
- •引自富达(idelity)的数据显示,标普500指数历史上年均回报约为10%,截至2025年12月的30年间年化回报为10.4%,均高于测算所用的8%。
- •在2.5%的年通胀率下,30年后约149,036美元余额的购买力仅相当于今天的71,000美元;若将月度投入翻倍至200美元,8%假设下的测算余额将升至约298,072美元。
坚持每月投资的简单习惯,可以让一笔小额投入最终积累成远超实际出资的余额。根据CoinCentral发布的分析,每月投资100美元、持续30年的人,总投入将为36,000美元,最终结果取决于市场表现、适用费用以及投资者能否在市场下跌时坚持持有。股价可能在单日内剧烈波动,但定期投入加上再投资和复利回报,可以在数十年间大幅积累。
每月100美元能增长到多少?
在年化8%回报、按月复利的假设下,36,000美元的投入在30年后可增长至约149,036美元。其中约113,036美元为投资增值,而非实际存入的资金——这一金额占最终余额的四分之三以上,是总投入的三倍多。
该计算是一种测算,而非预测。它假设每月月末存入资金、回报保持稳定、股息进行再投资,且未扣除任何费用或税费。
测算余额随假设回报率的变化差异很大。回报率为4%时,余额约为69,405美元;6%时约为100,452美元;10%时则升至约226,049美元。在相同的月度存款下,4%与10%两种情景之间的差距超过156,000美元。
增长高度集中于后期。在8%回报下,组合10年后约为18,295美元,20年后约为58,902美元,直到第30年才达到149,036美元。再投资股息和复利效应是后期大部分收益的来源。
实际回报为何可能不同
历史业绩可提供参考,但不能决定未来回报。根据富达(Fidelity)的数据,标普500指数历史上年均回报约为10%,截至2025年12月的30年间年化回报为10.4%——这是报告中引用的最新历史数据。测算所用的8%回报率低于上述两项历史水平。
一种常见做法是将每月的100美元投入低成本的指数基金。跟踪标普500指数的基金持有数百家美国大型公司,但当大盘下跌时,其净值同样会下跌。
每月投资还意味着在价格低时买入更多份额、价格高时买入更少份额,这种做法被称为定投(成本平均法)。该方法不保证盈利,也不能防止亏损。
时点在投资期临近结束时最为关键。即使长期平均回报看起来强劲,退休前不久若出现市场大幅下跌,也可能削减最终余额。这种后期脆弱性源于增长后置的模式:由于大部分收益集中在最后十年,后期同样幅度的百分比下跌所造成的美元损失会大于早期。
通胀也是影响因素之一。若物价每年上涨2.5%,30年后的149,036美元余额,其购买力大致相当于今天的71,000美元。
费用、税费以及月度投入金额的变化也会影响最终结果。若将月度投入提高至200美元,8%假设下的测算余额将翻倍至约298,072美元。
本文基于CoinCentral的一份报告。原文《What Happens If You Invest $100 a Month in the Stock Market for 30 Years?》首发于CoinCentral。

