2026年ICO统计:融资、成功率与市场数据
要点速览
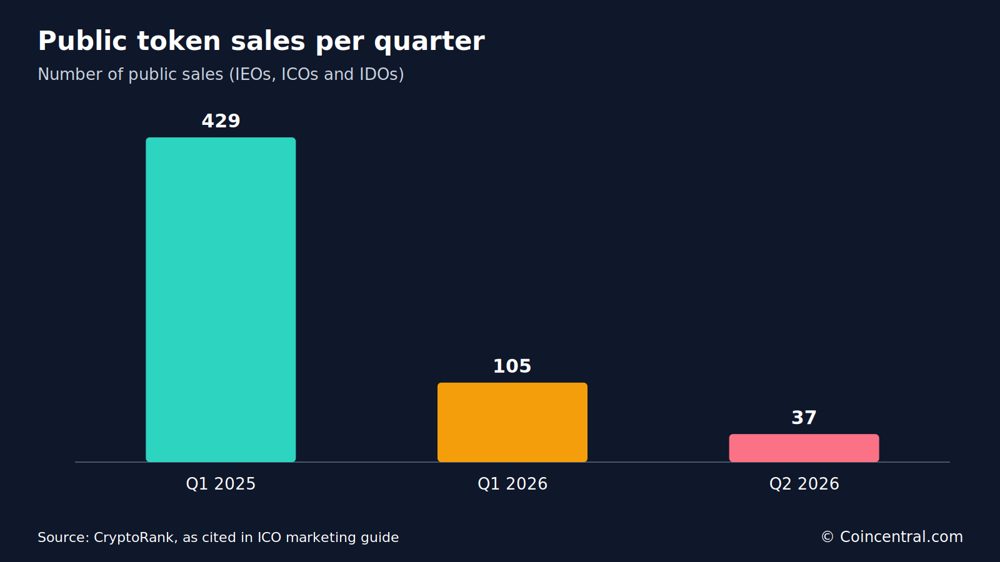
- •2026年第二季度,公开代币销售从105次降至37次,募资约5800万美元,环比下降85%,较2025年第一季度429次销售共8.49亿美元的峰值缩水逾十四倍。
- •风险投资主导加密融资,2026年第二季度各来源报告的总额在31.9亿至56.8亿美元之间,约为公开销售募资额的55倍,并日益集中于后期公司。
- •2025年仅34.5%的ICO达到融资目标的至少75%,且一项被引用的研究发现约68%的ICO代币在一年后交易价格低于发行价。
- •较高的成功率与KYC核查、经审计的智能合约、可用产品以及超过10万美元的营销预算相关,同时6.3%的ICO表现出欺诈或rug pull迹象,智能合约漏洞造成超过4100万美元损失。
- •SEC于2026年8月18日提出《加密资产监管规则》,设立四年内最高500万美元或12个月内最高7500万美元的豁免,公开征求意见截止日期为2026年10月20日。
公开代币销售在过去两年发生了巨大变化。一些统计显示2025年ICO活动较为健康,但通过公开代币销售进行的融资在2026年大幅下滑。以下数据涵盖融资、成功率、投资者行为、风险与监管。这些数据来自多家研究机构和数据网站,其方法和统计口径各不相同。在不同来源数据不一致的地方,本文同时列出两组数字,而非合并处理。
2026年公开代币销售大幅下滑
CryptoRank统计2026年5月仅有13次公开代币销售,为2020年12月(当月仅完成4次销售)以来的最低月度数量。2026年第二季度,项目通过IEO、ICO和IDO共募集约5800万美元,较上一季度下降85%。同期公开销售数量从105次降至37次。
2025年第一季度是本周期的峰值,共募集8.49亿美元,涉及429次销售。与该峰值相比,可披露的公开融资在五个季度内缩水超过十四倍。现有数据显示,加密资本从公开销售转移,但并未完全离开该行业。
风险投资占据加密融资的大部分
风险投资目前已占已披露加密融资的大部分。Galaxy Research追踪这些交易,但引用其数据的报告给出了不同的2026年第二季度总额。一个来源报告为384笔交易共56.8亿美元,较第一季度资本增长31%,其中后期公司获得约78%。
另一来源引用同一季度739笔交易共31.9亿美元,交易数量较第一季度的682笔增长8%。第一个来源还显示2026年上半年融资总额为100.2亿美元,共744笔交易。各来源未解释差异原因,因此在引用单一总额前应查阅Galaxy Research的原始报告。
即使按较低的季度数字计算,也约为公开代币销售5800万美元的55倍。数据显示私人投资支票规模更大,尤其集中于后期公司,与此同时公开代币融资却在下滑。由此引出准入问题:公开销售是代币融资面向散户的一端,而风险投资轮次属于私人交易,因此即使已披露的风险投资日益集中于后期公司,公开销售的减少也意味着外部买家可获得的公开配额减少。
全球ICO市场规模与区域分布
一份ICO市场报告将2025年全球市场估值定为381亿美元。报告统计全球共发行1096个ICO,市场价值增长21.7%,为2021年以来最快增速。这些总额远高于CryptoRank的公开销售数据。两个来源使用不同的定义和数据集,不应相加或直接比较。
2025年,北美洲募集93亿美元,其次是亚太地区87亿美元和欧洲72亿美元。非洲和中东募集14亿美元,在较小基数上增长43%。代币销售平均持续26天。跨境资金占出资总额的48%,以稳定币融资的项目数量增长31%。
按占全部ICO的比例计算,北美洲占26.4%,亚太地区占24.9%,欧洲占21.7%。中东北非占11.3%,拉丁美洲占7.5%。美国承载的发行数量最多,其次是新加坡、德国、瑞士和阿拉伯联合酋长国。\n## ICO成功率统计
该报告将成功ICO定义为达到融资目标至少75%的ICO。以此标准,2025年34.5%的ICO成功,65.5%未成功。
成功率因行业而异。DeFi项目的成功率为41%,其次为基础设施36%,NFT项目垫底,为18%。进行投资者身份核查的项目成功率为38%,而无KYC(了解你的客户)核查的项目为26%。拥有可用产品或原型的项目达到42.3%。
营销支出也与结果相关。营销支出超过10万美元的项目成功率为47%。2025年约19%的ICO超出硬顶——即销售允许自身募集的最高金额——其中以AI和区块链项目为主。采用早期社区治理模式的销售成功率为37.5%,多链发行达成目标的概率高出28%。
经审计智能合约的项目比未审计项目多募集120万美元。分级定价比固定定价多募集18%,粉丝超过5万的社区多募集30%。报告还指出,头部募集与市场中段之间存在巨大差距。
ICO、IEO与IDO比较
代币销售通常有三种形式。首次代币发行(ICO)在项目自己的网站上进行,首次交易所发行(IEO)通过中心化交易所进行,首次DEX发行(IDO)通过去中心化交易所或Launchpad进行。
2025年,ICO占代币融资事件的49%,IEO占32%,IDO占19%。来源中引用的其他CryptoRank数据显示,按数量计IDO最为常见,说明具体比例取决于所用数据集。
IEO单项目募资最高,平均620万美元。ICO平均540万美元,IDO为370万美元。IEO的报告诈骗率也最低,低于1%,来源将其归因于交易所上线前的审核。ICO和IDO的报告比率分别为6.3%和4.9%。
DappRadar的实时追踪显示IDO主导其2026年日历,列出43个Launchpad上的117场进行中及即将进行的销售,追踪的销售共募集1.0317亿美元。2025年仅24%的IDO达到软顶——即销售得以继续所需的最低募资额。ICO的散户参与最广,涉及超过72%的投资者。
区块链与代币类型统计
2025年,Ethereum承载了43%的ICO。BNB Smart Chain占21%,Solana占13%。Polygon占9.5%,Avalanche占4.1%,Aptos和Sui各约2.2%,Cardano占1.3%。
基于Ethereum的项目平均募集670万美元,而基于Solana的项目为500万美元。多链ICO比单链发行多吸引22%的资金。LayerZero和Wormhole等跨链工具支持了17%的ICO。
实用型代币占ICO的71%,证券型代币占29%。证券型代币市场规模翻倍至111亿美元,其中房地产代币占该细分市场的34%。在新增实用型代币中,52%提供质押功能,48%内置治理功能。兼具实用与证券属性的混合型模式占ICO的9.6%。
ICO投资者画像
一份报告将典型的ICO投资者描述为25至40岁之间的散户买家。2025年,散户投资者占出资者的61%,机构占19%。男性占投资者的69%,女性占22%,女性占比呈上升趋势。
移动钱包和应用程序处理了56%的出资。个人平均投资额为2420美元,超过41%的投资者在年内参与了不止一次ICO。约12%的投资者使用智能投顾或聚合平台选择销售。首次购买加密资产的投资者占出资者的9%,而投资超过5万美元的投资者(来源中称为巨鲸)占7.1%。
寻求质押或收益的投资者占支持者的33%。按区域划分,兴趣来自北美洲的占27%,欧洲占24%,亚洲占21%。超过43%的投资者在参与前会核查代币持有人分布。Telegram承载了84%的即将进行ICO的社群。
ICO发行一年后的表现
一份报告引用的一项研究追踪了ICO发行一年后的回报,发现大多数失去价值。约.89%跌至发行价值的0.001倍以下,接近全损。另有32.78%的回报在0.001倍至0.2倍之间,28.37%在0.2倍至1倍之间。
合计而言,这些群体占年内收于发行价以下的ICO的68.04%。其余31.96%的回报达到1倍或以上。仅6.91%的回报在10倍至100倍之间,1.44%达到100倍至10000倍,0.14%超过10000倍。
代币供应与分配也影响报告结果。Vimal Joseph的一份发行指南称,可立即全额流通的空投比采用90天锁定期(即代币逐步解锁而非一次性到账)的空投多产生约72%的抛售。该指南还称,占总供应量10%以内且面向核心用户的空投带来四至八倍的买家增长,而大范围分发则使卖家数量约增加一倍。
空投总价值从上一年的190亿美元降至2025年的45亿美元。2025年,代币平均归属期延长至14个月。
失败、欺诈与安全统计
2025年ICO整体失败率为65.5%。最主要的原因是缺乏产品与市场的契合度,在43%的失败ICO中被提及,其次是营销和推广薄弱,占41%,缺乏可用产品占38%。代币经济设计不佳是27.6%失败案例的核心问题。这些原因可能相互重叠。
团队缺乏经验或透明度导致19%的ICO在六个月内失败。监管不合规占14%。未经外部审计的项目的失败率是经过审计项目的2.4倍。
2025年约6.3%的ICO表现出欺诈或rug pull迹象——即团队放弃项目并携募集款项退出的情形。共记录12起退出骗局,低于前一年的19起。11个ICO的智能合约漏洞被利用,造成超过4100万美元的直接损失。针对参与者的钓鱼攻击上升14.7%,针对白名单注册的女巫攻击(单一行为者提交大量注册)上升22%。
安全工作似乎有效。超过81%的成功ICO进行了第三方审计,设有漏洞赏金计划的项目报告的安全事件减少61%。
更广泛的代币市场呈现类似风险。CoinGecko发现,五年内发行的约2020万个代币中,53.2%已不再活跃交易,其中1160万个于2025年停止交易。Chainalysis报告2025年非法地址收到至少1540亿美元,其中约170亿美元来自骗局。当年发行的memecoin中,超过62%在30天内被标记为可能的rug pull。
Ethereum的ERC-20文档记录,截至2024年6月,有超过8360万美元的代币因被发送至无法处理它们的合约而丢失。
ICO监管统计
监管日益影响代币销售的规划方式。在美国,SEC于2026年3月发布了一份加密资产解释,说明证券法如何适用于某些加密资产。
2026年8月18日,SEC提出《加密资产监管规则》(Regulation Crypto Assets)。该提案将设立两项豁免:四年内最多500万美元,以及12个月内最多7500万美元。作为参照,7500万美元的12个月上限约为上文所述2025年ICO平均募资额540万美元的十四倍。提案包含披露要求,并保留反欺诈和反操纵条款。提案尚未最终确定,公开征求意见的截止日期为2026年10月20日。
另一项单独的法案《CLARITY Act》于2026年8月在参议院搁浅。一份指南建议项目为两种结果都做好规划。
在欧盟,《加密资产市场法规》(MiCA)要求在公开发售前提交合规白皮书。新的格式与内容规则于2025年12月23日生效,申报文件必须使用内联XBRL标记的XHTML。一份报告称,2025年有17个国家拥有完整的ICO规则,63%的ICO至少遵循了一个合规框架。
付费广告是另一个障碍。Google要求加密广告进行广告主验证和类目认证,审批可能需要六至周。
募集资金的去向及服务成本
一份报告分解了ICO资金的用途:75%用于开发和运营,15%用于法律应急基金,10%用于营销和社区推广。
另一份发行指南给出了不同的支出结构。它称,完成募集的大多数团队会将目标的10%至20%预留用于审计、法律工作、Launchpad费用和做市——即支持上线后交易流动性的行为——其中付费媒体占比最小。
规划需要时间。2025年发行前筹备期平均为3.5个月,指南建议为合规和营销工作预留90至120天。
ICO服务市场也在增长。Verified Market Reports估计该市场2024年价值53亿美元,预计到2033年将达到125亿美元,2026年至2033年的复合年增长率为10.3%。
成本不止于开发。Blockchain App Factory将法律工作、审计、KYC系统、营销、流动性规划和上线后支持列为会削减募集可用资金的成本项。
这些ICO数据说明什么
报告的数据呈现两种截然不同的融资趋势。2026年第二季度,公开代币销售仅产生约5800万美元,而风险投资达到数十亿美元。2025年,仅34.5%的ICO达到融资目标的至少75%。审计、KYC、可用产品和营销支出与较高的报告成功率相关,而欺诈、安全漏洞和监管问题仍是重大风险。
监管要求仍在持续变化,包括SEC的《加密资产监管规则》提案,其公开征求意见期持续至2026年10月20日。由于底层来源使用不同的定义和方法,其数据应分别审阅,而不应视为单一的市场总额。
原始来源:CoinCentral
引用来源:ICO Development in 2026: What Has Changed for Crypto Businesses(Blockchain App Factory);ICO marketing in 2026: the complete launch playbook, pre-sale to listing(Vimal Joseph,Medium);Best Crypto ICOs & IDOs 2026(DappRadar);以及ICO Market Statistics 2026: Hidden Opportunities。

