Econbrowser估算显示:家庭股票持有占净资产比重已超2000年峰值
要点速览
- •2026年第二和第三季度美国家庭股票持有占家庭净资产的31%,超过2000年峰值时的26%。
- •股票持有迄今仅上涨40%出头,而2000年峰值前的涨幅为60%。
- •由于股票在净资产中的占比高于2000年,股票估值的一定幅度的波动如今对家庭财富的影响超过当时。
- •Beach、Gamber和Moran(2025)将财富边际消费倾向的下降归因于财富集中度的上升,估算2000年约为每美元3.4美分,2019年约为2.6美分。
- •上周约3万亿美元的财富缩水将使消费减少约800亿美元——相对于第三季度约22.5万亿美元的名义消费而言规模不大——但如果趋势发生转变,影响将大得多。
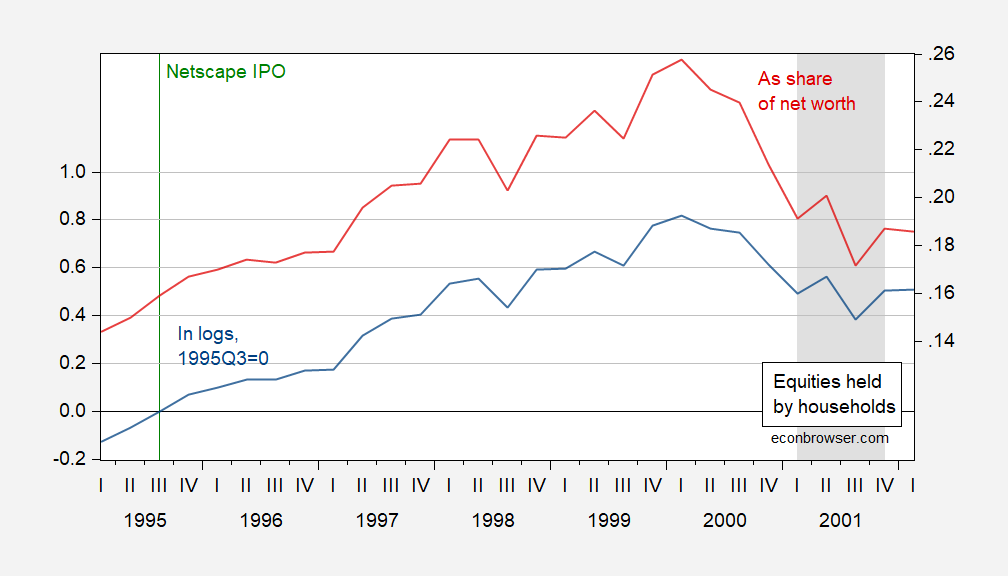
根据Econbrowser发布的最新估算,2026年第二和第三季度美国家庭股票持有占家庭净资产的比重已超过2000年峰值。
这些估算基于美联储理事会的资金流量数据、经济分析局(BEA)的序列数据以及NBER定义的衰退日期,并结合作者自己的计算。
图1绘制了以PCE平减的家庭股票与共同基金持有(对数形式,以1995Q3=0为基准,蓝色,左轴),以及家庭股票与共同基金持有占净资产比重(红色,右轴),NBER定义的从峰值到谷底的衰退日期以灰色阴影标示。图2展示了相同的序列,其中2026Q2和Q3的股票持有是通过对2022–2026年间持有量对标普500价值的一阶对数差分回归估算得出的。
对比显示,股票持有迄今仅上涨了40%出头,而2000年峰值前的涨幅为60%,但股票持有占家庭净资产的比重目前更高,为31%,而2000年为26%。这种结构差异是该对比引人关注的原因之一:由于股票在净资产中占比更大,股票估值的一定幅度的波动如今对家庭财富的影响超过了2000年峰值时期。2000年的基准也具有历史背景——NBER将其后的衰退定于2001年3月至2001年11月。
核心问题在于其对消费的影响。分析师曾区分纸面财富与房地产等实际财富。Beach、Gamber和Moran(2025)将财富边际消费倾向(MPC)的下降归因于财富异质性和集中度的上升,估算2000年的MPC约为每美元3.4美分,而到2019年约为2.6美分。
按照这些估算,财富减少3万亿美元——大致相当于上周的缩水幅度——将导致消费减少约800亿美元。相对于第三季度约22.5万亿美元的季节性调整年率(SAAR)名义消费,这本身只是小幅下降。不过分析指出,如果趋势随着这次一次性下跌而发生转变,消费的减少将更加明显。由于2026Q2和Q3的持有数据是基于回归的估算,即将发布的美联储资金流量数据将提供官方季度读数以供核对,而BEA的消费报告将显示支出数据如何伴随财富波动而演变。

