GTBank 737 App评测:易用性出色,但能否在储蓄业务上击败OPay、PiggyVest、Cowrywise等金融科技公司?
要点速览
- •GTBank的737 App面向年轻尼日利亚用户,将转账、储蓄、贷款、虚拟卡和日常支付整合于单一应用之中。
- •该应用支持将手机号用作账号,并提供一张免费虚拟Naira Mastercard,可用于Netflix、Spotify、Amazon和AliExpress等平台。
- •评测者的开户过程十分快捷,但从Tier 1升级至Tier 3账户需要提供国民身份号码、财务信息和一份证明文件,审批预计在三天内完成。
- •应用的Flex储蓄产品年利率为15%,落后于竞争对手,包括最高18.5%的PiggyVest SafeLock和最高20%的Ladda。
- •评测认为该应用在日常银行业务方面前景可期,但GTBank仍需证明转账可靠性、取款速度和客服响应能力,才能从成熟平台手中赢得长期储户。
GTBank全新的737 App给人留下了深刻的第一印象。开户过程快捷简便,设置过程中没有遇到任何问题。然而,更深层次的问题在于:这款应用能否说服年轻的尼日利亚用户,把他们原本存放在已信任储蓄平台中的资金转移过来?
此次发布的意义在于,它让一家传统银行与多年来一直在年轻客户中积累忠诚度的储蓄应用展开直接竞争——而正如下文的对比所示,顺畅的开户只是这场竞争的第一步。
精简的功能集合
这款应用已在Google Play上线,面向年轻尼日利亚用户,将转账、储蓄、虚拟卡、贷款和日常支付整合于一处。
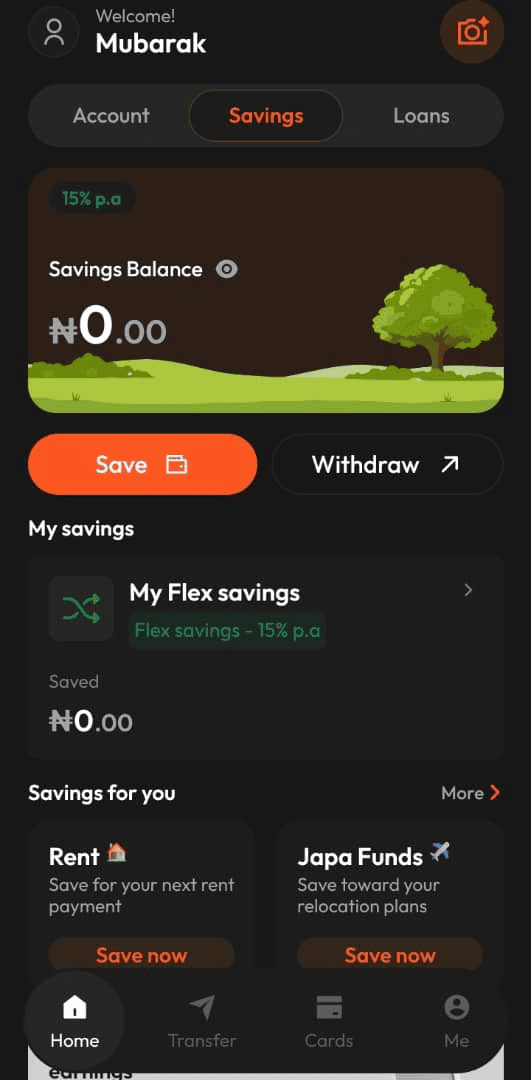
导航是其中一个亮点功能。应用将主要服务划分为三大板块——账户、储蓄和贷款——让用户无需在多个菜单中层层翻找即可快速定位所需功能。用户还可以将手机号用作账号,因此当他人需要向你转账时,无需记住或分享一长串银行账号。Scan to Pay功能允许用户扫描账户信息,而无需手动输入。
此外,737 App还提供一张免费的虚拟Naira Mastercard用于在线支付,可用于Netflix、Spotify、Amazon和AliExpress等网站的订阅和购物。正如此前报道,GTBank推出737 App,凭借手机号账户、免费虚拟卡和即时贷款与OPay、Kuda、MoMo等竞争。对于经常进行在线支付或希望在一处处理日常银行业务的用户而言,这些功能尤为实用。
开户与账户等级升级
开户体验令人满意:快捷简便,没有通常那种令人厌烦的反复操作。然而,仅仅开立账户与解锁更高的账户限额之间存在差距。我从Tier 1账户开始,尝试升级至Tier 3。
应用提示需要提供国民身份号码(NIN)、部分财务信息以及一份证明文件。我的银行验证号码(BVN)已经通过确认。Tier 3的优势之一是在满足要求后可享受无限存款和账户余额上限。我已提交所需文件,目前正在等待规定的三天审批期内获得批准。
这是我尚待评估的体验部分。虽然开户速度很快,但银行处理验证和升级的效率显然对客户至关重要。
储蓄利率的考验
储蓄功能则面临更多挑战。我的储蓄页面显示,Flex储蓄产品的年利率为15%,对于希望在同一银行同时办理银行业务和储蓄的用户而言,这是一个不错的起点。按此利率计算,₦100,000在一个月内可获得约₦1,250的收益,本息合计₦101,250(假设利率保持不变,且未扣除任何费用)。应用还允许用户设置房租和Japa基金等储蓄目标,帮助管理特定用途的资金。
然而,与其他储蓄平台相比,15%的利率并不算特别有竞争力。PiggyVest为其Piggybank提供16%利率,Target Savings为14%,Flex Naira为12%,而专为愿意锁定资金的用户设计的SafeLock最高可达18.5%。Flex Naira灵活性更高但利率较低,PiggyVest也注明其利率可能随市场状况变化。
Ladda宣传其naira储蓄利率最高可达20%,提供多种选择:可随时无手续费取款的Emergency Savings、用于锁定资金的Regular Savings,以及预先支付利息的Presto。不过,20%是最高利率,并非对每位客户或每种计划都有保证。
竞争对手对比
Cowrywise采取了不同的策略。它并非为所有计划提供固定利率,而是将收益建立在国库券和政府债券等投资之上。客户在设置计划时可看到可用利率,Cowrywise承诺该利率在计划到期前保持固定,收益按日计算。
此外还有以日常支付和储蓄著称的OPay。其OWealth产品在允许随时取用资金的同时提供每日利息,平台还提供Fixed Savings、Target Savings和SafeBox。OPay未在其网站显示OWealth的当前利率,用户需在应用内查看。
综合来看,情况很清楚:GTBank进入的这个市场中,许多客户已拥有多种选择,其中一些提供更高的利率或更专业的储蓄计划。对于权衡这些选择的储户而言,差异不止于表面利率:资金取用的灵活性、锁定期要求以及各平台设定利率的方式,都决定着一个计划与特定目标的匹配程度。
评测结论
737 App有不少可取之处:易用性好,账户开设迅速,并将转账、虚拟卡、储蓄和贷款整合在同一应用中。
尽管如此,我暂时还不会把储蓄转移进去。用一个应用收钱和用它长期存钱,两者之间存在巨大差别。我可以放心地使用737处理日常银行业务和接收转账,但我更愿意把储蓄留在已经熟悉的平台上。
这并不意味着737 App有什么问题。它刚刚上线不久,随着更多客户开始使用,还需要时间来观察其实际表现。关键的未解问题包括:高峰期转账是否可靠、取款处理速度有多快、储蓄利息如何入账,以及出现问题时客服响应是否及时。
就目前而言,737 App在尼日利亚数字银行领域展现出巨大潜力,但仅有精美的界面设计和15%的利率,还不足以与那些多年来已赢得储户信任的平台竞争。GTBank已经迈出了坚实的第一步。真正的挑战在于赢得客户的持久信任。

