高盛估算:中国黄金购买量较官方数据高出128%
要点速览
- •高盛估算,2026年5月至8月中国买家共购入148吨黄金,而中国人民银行官方仅披露65吨,留下83吨未经证实的差距。
- •估算与报告购买量之间的月度差距从5月的38吨收窄至8月的5吨,当时高盛25吨的估算比官方数字高出25%。
- •2026年9月中国增持23吨后,官方黄金储备升至2,410吨,央行连续购金纪录延长至23个月。
- •这一分歧源于统计方法不同:高盛基于伦敦OTC市场资金流推断需求,而中国人民银行报告的是已记录的货币黄金持仓,因此该差距并不能证明存在秘密购买。
- •在世界黄金协会2026年的调查中,89%的受访者预计未来一年全球官方黄金持仓将增加,74%的受访者预计五年内美元在全球储备中的份额将下降。
高盛估算,2026年5月至8月期间,中国买家共购入148吨黄金,而中国人民银行(PBoC)同期官方披露的数字为65吨。估算的83吨差距比中国官方报告的增持量高出128%,且尚未得到证实。2026年10月19日的市场报道突出了这一差异,The Kobeissi Letter 于10月22日转发了这些估算数据。
这一分歧使中国的黄金需求重新受到审视。其指向的是伦敦场外(OTC)黄金市场中归因于中国需求的交易活动——该市场的交易由交易双方直接协商,而非在中央交易所进行,交易并不一定会及时反映为央行储备变动披露。由于官方储备披露是观察主权黄金积累的少数公开窗口之一,如此规模的差距引起了追踪全球需求的分析师的关注。
BREAKING: China purchased +25 tonnes of gold in August via the London OTC market, according to Goldman Sachs estimates. This is +25% more than the official +20 tonnes reported by China's central bank for this month. This also follows estimated purchases of +35, +40, and +48… pic.twitter.com/6qv1fCovBB
— The Kobeissi Letter (@KobeissiLetter) October 22, 2026
这一对比并不能证明北京秘密购入了83吨黄金。高盛的模型基于市场资金流向和贸易指标估算购买量,而中国人民银行报告的是其已记录的货币黄金持仓变化。由于两项指标的统计方法和时间口径不同,它们可能出现分歧,而双方数据均未必不准确。
月度差距在5月达到峰值,随后收窄
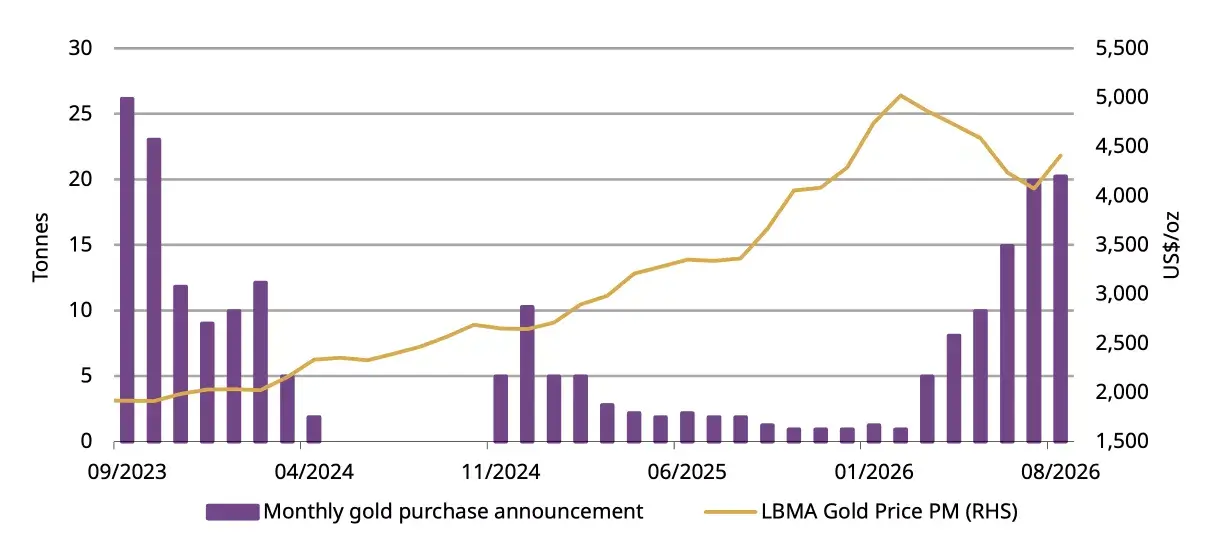
月度数据显示,差异在期初最大。5月,高盛估算中国需求为48吨,而官方增持约10吨,形成38吨的差距。6月估算为40吨,官方披露为15吨。7月差距收窄至35吨对20吨,8月则为25吨对约20吨——仅高出5吨,即比官方报告高出25%。
因此,估算的月度超额购买量从5月的38吨降至8月的5吨。不过,由于期内早些时候的分歧最为显著,四个月的累计差异依然可观。
数据来源:世界黄金协会
根据世界黄金协会的数据,8月中国官方黄金储备在增持20.2吨后达到2,387吨。2026年9月又增持23吨,将央行的连续购金纪录延长至23个月,储备总量升至2,410吨。鉴于9月的披露已经公布,未来每月的储备更新和基于资金流的估算将显示,估算购买量与官方报告购买量之间不断收窄的差距是否延续到8月之后。
全球央行需求呈现类似分化
全球央行需求估算也呈现类似的分化。高盛估算8月央行的购金量为79吨,约为2022年前17吨月均水平的4.6倍。与此同时,世界黄金协会记录的同一月份公开报告的净增量为39吨,凸显了推断的市场活动与官方披露交易之间的区别。
这些反映的是衡量需求的不同方法,而非各自独立的新购黄金库存。尤其是,推断的148吨不能与官方报告的65吨直接相加,否则会对两个数据系列之间的潜在重叠进行重复计算。
储备多元化提供了更宏观的背景。在世界黄金协会的2026年调查中,89%的受访者预计未来一年全球官方黄金持仓将增加,74%的受访者预计未来五年美元在全球储备中的份额将下降。这些回答反映的是调查预期,而非已完成的购买——这也说明了为什么在头条披露数据与推断的市场资金流向出现分歧时,官方部门需求仍然是市场参与者关注的焦点。
因此,基于OTC市场的估算最好被理解为归因于中国的市场需求指标,而非对官方储备实际增加的确认。这一已记录的差异属于统计口径差距:它既不能独立证实未披露的主权持仓,也不能证明存在刻意隐瞒,但它凸显了推断的市场需求与官方储备报告可能连续数月出现背离的现象。

