商业周期指标:实际GDP与个人收入轨迹获上修
要点速览
- •美国第二季度实际GDP增长被上修0.7个百分点。
- •由于平减指数修正,不含转移支付的个人收入上移,目前较2025年1月水平高出1.6%,而上一版数据显示该水平尚未重新达到。
- •由于NBER商业周期 dating委员会在界定峰谷时依据这些数据序列,如此规模的修正可能改变对经济近期走势的解读。
- •最新数据进一步凸显了产出与收入指标同就业指标之间的差距,即将公布的就业数据成为周期观察者当前的关注焦点。
- •8月消费以年化6.6%的初值速度增长,进一步印证了目前处于深度低位的消费者情绪调查未必反映实际支出的观点。
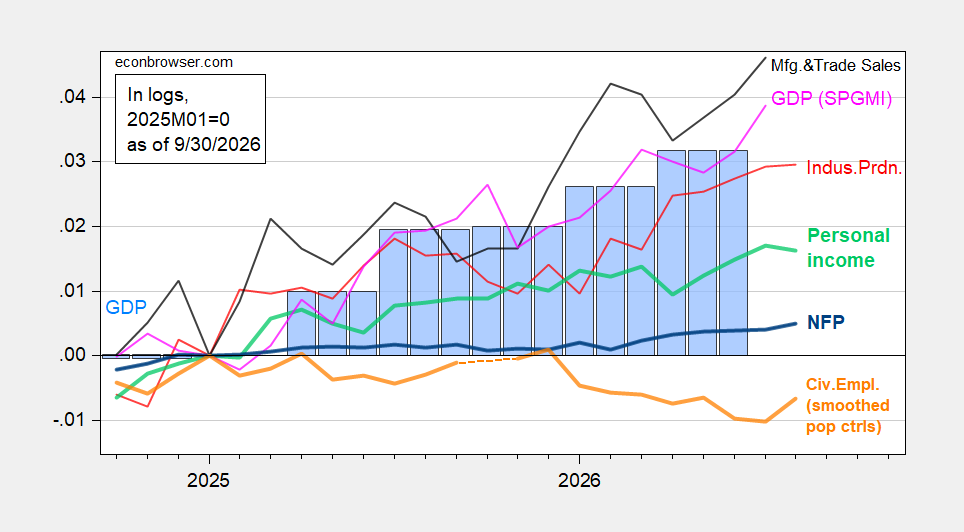
美国国家经济研究局(NBER)商业周期 dating委员会——负责正式界定美国商业周期峰谷时点的专门机构——所追踪的关键经济指标已向上移动,因第二季度实际GDP增长被上修0.7个百分点,且由于平减指数修正,不含转移支付的个人收入路径有所上移。由于委员会在识别转折点时正是依据这些数据序列,如此规模的修正可能改变对经济近期走势的解读。
图1:NFP就业(粗蓝线)、经人口控制平滑调整的平民就业(粗橙线)、工业生产(红线)、以2017年美元计的不含当期转移支付的个人收入(粗浅绿线)、以2017年美元计的制造业与贸易销售(黑线)、以2017年美元计的月度GDP(粉线)、GDP(蓝色柱状),均以对数形式归一化为2025年1月=0。资料来源:BLS via FRED、BLS、美联储、BEA 2026年第二季度第三次发布、S&P Global Market Insights(原Macroeconomic Advisers、IHS Markit)(2026年9月2日发布)及作者计算。
在上一版实际个人收入数据中,2025年1月的水平尚未重新达到。而根据今日发布的最新数据,该指标较2025年1月水平高出1.6%——这一变化表明后续估算可以在多大程度上重塑对家庭经济状况的认知。
最新数据使产出与收入指标同就业指标之间的差距更加凸显。对于周期观察者而言,当前最值得关注的是即将公布的就业数据能否使这些相互背离的数据序列重新趋于一致。
其他替代指标也为产出强劲增长的观点提供了支持。
图2:经NFP口径调整并采用2025年实验性人口控制的平民就业(粗橙线)、制造业生产(红线)、ADP私人非农就业(浅绿线)、经CPI平减的实际零售销售(黑线)、货运服务指数(棕线)、以2017年美元计的一致指数(粉线)、GDO(蓝色柱状),均以对数形式归一化为2025年1月=0。资料来源:BLS、ADP via FRED、费城联储、美国交通统计局、美联储 via FRED、BEA 2026年第二季度第三次发布及作者计算。
消费的强劲增长尤为引人注目。8月消费以年化6.6%的速度增长。尽管这是一个初值数据,且第二季度GDP修正表明后续估算与初始估算可能存在很大差异,但这进一步印证了如下观点:基于调查的消费者情绪评估——目前处于深度低位——未必能反映实际消费情况。
来源:Econbrowser

