运输方式转换抑制卡车市场:托运人转向多式联运铁路
要点速览
- •国内多式联运铁路集装箱量同比增长10%,而长途卡车运输招标量保持持平,分歧自7月中旬开始
- •主要运输线路的卡车合同运费大幅上涨,其中芝加哥至新泽西州伊丽莎白上涨31%,而同线路多式联运仅上涨5%
- •长途卡车运输是唯一没有年度增长的招标类别,尽管整体招标量同比增长6%
- •亚特兰大的国内集装箱量增长超过20%,超过了芝加哥的9%和洛杉矶的3%增幅
- •预计多式联运提供商将提高两位数费率,而不会面临大量客户流失的风险,因为相对于卡车运输的价格差距已达历史性高位
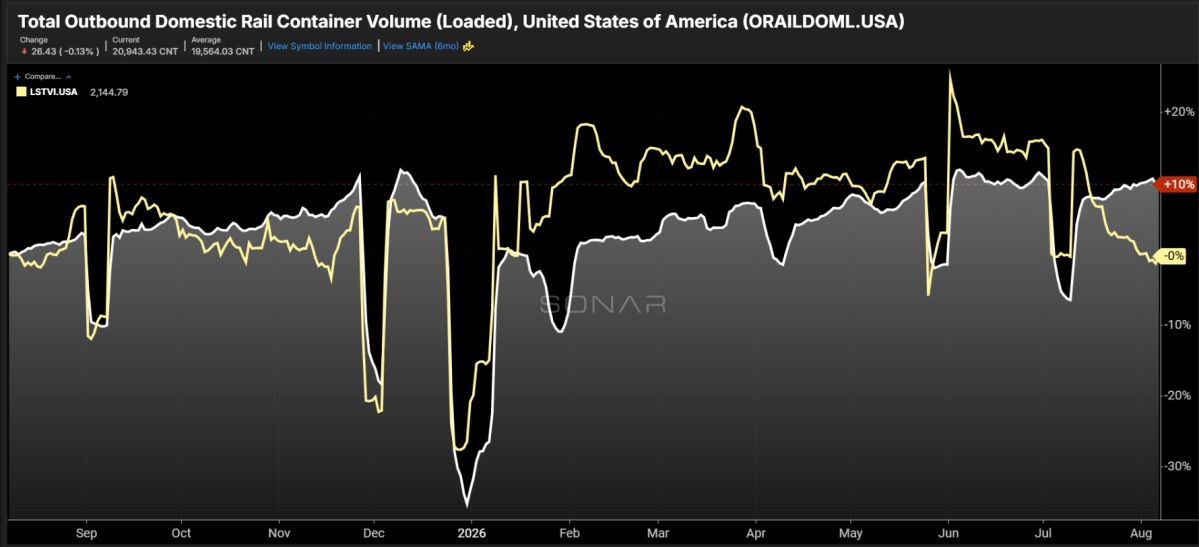
本周图表:国内铁路装载集装箱,SONAR长途招标量指数——美国
SONAR:ORAILDOML.USA, LSTVI.USA
国内尺寸集装箱的多式联运铁路使用量(ORAILDOML)较2025年增长了10%,而长途卡车运输招标量(LSTVI)则保持持平。自7月中旬以来,这两种运输方式一直呈反向走势,卡车运输需求的下降速度快于季节性预期。这一趋势表明,托运人再次转向铁路,以摆脱当前卡车运输行业的高成本和运营挑战。这一动态与历史模式一致:当卡车运输费率相对于铁路大幅上升时,具有路线和货物灵活性的托运人通常会将长途运输量重新分配到多式联运,后者在超过约750英里的距离上可以以更低的每英里成本运输货物。
长途卡车运输需求出现反季节性疲软
长途招标量是指运输距离超过800英里的货物招标。这一细分领域与多式联运铁路的可替代性最强,也是多式联运为托运人提供最大成本优势的领域。
过去一周,整体招标量同比增长6%,但长途招标是唯一没有显示出年度增长的细分领域。LSTVI已降至年内最低点——这在8月份是不寻常的现象,尤其是考虑到加利福尼亚港口的进口一直保持强劲。
长途卡车运输需求与进口量密切相关。约30-40%的海外集装箱进口通过洛杉矶和长滩港口群清关,其中大部分货物随后被运往全国各地的东海岸主要人口中心。
虽然洛杉矶是主要门户,但相当一部分货物留在国际集装箱中,在全国范围内运输后才被转运装载到卡车或国内集装箱中。芝加哥仍然是美国最大的国内集装箱运输市场,同比增长9%,而洛杉矶仅增长3%。亚特兰大通过萨凡纳和洛杉矶接收集装箱,其国内集装箱量增长超过20%。
成本差异推动运输方式转换
运输方式转换的主要催化剂似乎是卡车运输成本的快速攀升。从芝加哥到新泽西州伊丽莎白的卡车合同运费上涨了31%(含燃油),而多式联运仅上涨5%。从亚特兰大到伊丽莎白的运费飙升近60%,而多式联运仅上涨6%。在更典型的市场条件下,同类线路上多式联运费率比卡车运输低约10-15%,这使得当前的差距——在某些情况下增长率差异超过50个百分点——按近期标准来看极为异常。对许多托运人而言,这些成本差异实在太大,无法忽视。
日益增长的风险
虽然多式联运的成本节约不可否认——任何有能力利用铁路的托运人都必须考虑这一选择——但当前的费率差距可能是不可持续的,铁路基础设施也面临自身的运力限制。
多式联运承运商的费率上涨几乎是必然的。多式联运提供商可以将费率提高到两位数,仍然不会因成本原因面临失去客户的风险,因为与卡车运输的价格差距已经如此之大。不过,即将到来的跨大陆铁路合并可能会在一定程度上对费率施加下行压力,直到监管裁决出台。
多式联运的旺季传统上在9月和10月,这意味着该行业尚未达到需求最高时期。铁路运营商到目前为止已能够应对额外的运量压力,但短途拖运能力仍然是一个持续关注的问题,其严重限制与制约长途卡车运输的问题相同。
第三个可能改变市场动态的因素是运输紧迫感的潜在回归。与假期相比,8月通常季节性压力较小,开学季需求已基本满足。然而,正如物流管理者指数(LMI)的合著者Zac Rogers博士在Freightonomics播客中所讨论的那样,库存水平——尤其是下游端——比近年来更为紧张。LMI追踪美国供应链中的库存、运输和仓储状况。库存趋紧可能使托运人更容易受到突发需求冲击的影响,这种情景有利于卡车运输而非多式联运,因为卡车运输具有更大的灵活性和速度。
虽然运输界在当前环境下正在做出合理的决策,但托运人显然有理由确保自己为过度依赖单一运输方式的风险做好准备。货运市场和供应链管理格局仍然高度动态化,没有明确的前进方向。
来源:FreightWaves

