法国稳定币持有量激增192%背后的税收因素
要点速览
- •2026年,稳定币占法国中心化交易所提款量的54.2%,使法国在该指标上位居西欧大型市场首位,较2023年的第十位大幅提升。
- •持有稳定币的法国个人钱包数量增长3.4倍,从2025年6月的3,577个增至2026年6月的12,255个,自托管稳定币余额增长192%,而法国银行存款仅增长2%。
- •法国税法将数字资产之间的交换视为税收递延,因此将比特币兑换为稳定币可避免卖出换取欧元会立即触发的约30%税负。
- •国民议会通过了自2027年1月起对稳定币兑换征税以及要求申报价值至少10万欧元自托管钱包的修正案,但随着11月4日议会以458票对0票否决2027年预算的收入部分,两项措施均告失败。
- •2025年秋季债市压力后月度钱包增速加快至约18%,到2026年6月放缓至5%;法国10年期借贷成本随后于10月下旬突破5%,为2002年以来首次。
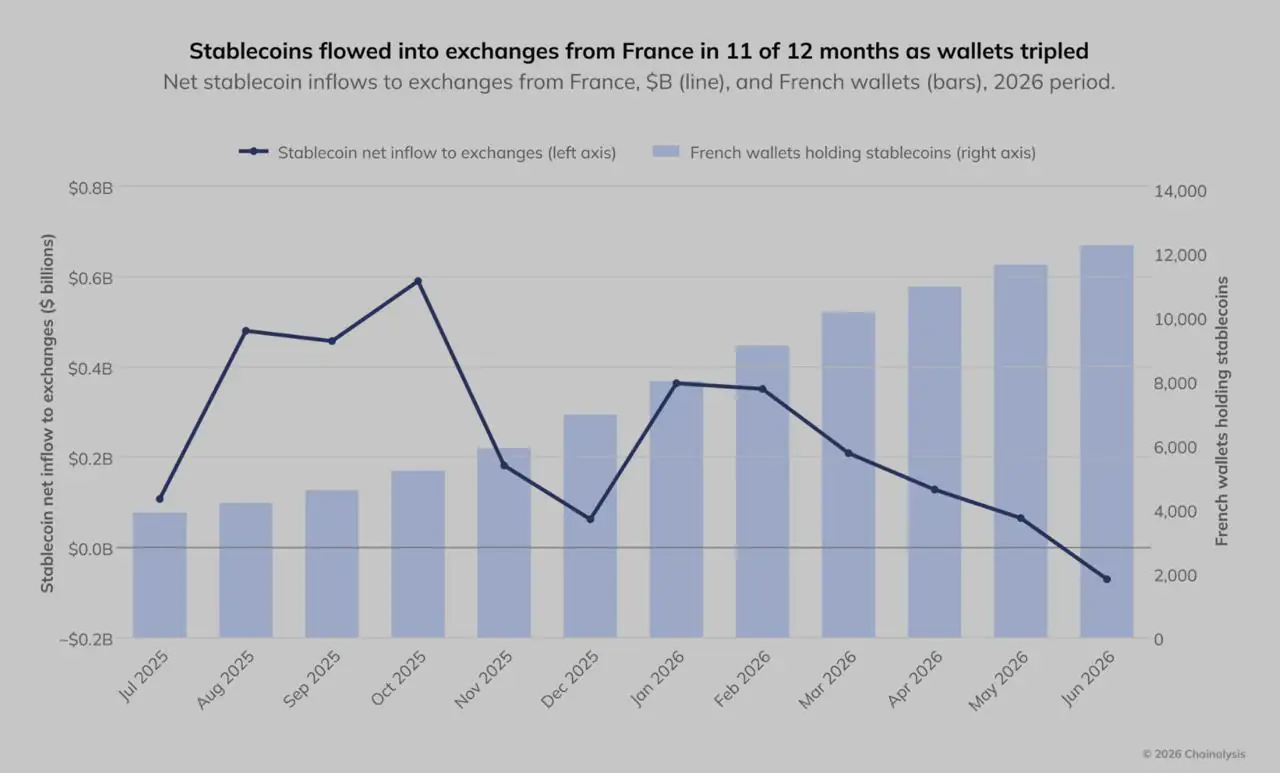
Chainalysis于11月9日发布的西欧报告涵盖2025年7月至2026年6月,其数据显示法国稳定币活动大幅上升。稳定币占法国中心化交易所提款量的54.2%,持有稳定币的法国个人钱包数量从3,577个增至12,255个,自托管稳定币余额增长192%。相比之下,法国银行存款同期增长2%。
Chainalysis将数据解读为用户正在“多元化其持有和获取资金的方式”的证据,并排除了对欧元信心普遍丧失的可能性。然而,这些数据也与法国税法的一项规定同时出现:该规定允许投资者从比特币转换为稳定币而不立即触发税负。这一规定以及议会改变该规定的一次未竟尝试,使法国的稳定币数据呈现出鲜明的税收维度。
三项指标指向同一方向
Chainalysis通过三项指标跟踪法国的活动,在报告期内全部呈上升态势。
首先,2026年稳定币占法国中心化服务平台提款量的54.2%。这使法国在西欧大型市场中位居该指标首位,较2023年的第十位大幅提升。从交易所转入法国钱包的资金价值增长了12%,而该地区其他市场为7%。
其次,持有稳定币的法国个人钱包数量从2025年6月的3,577个增至2026年6月的12,255个。Chainalysis将其描述为3.4倍增长,相比之下西欧其他地区为1.7倍。钱包数量每月都在增加,但增速不一:2025年中期月增速约为6%,在当年秋季债市压力之后于2025年底加速至18%,随着市场企稳,到2026年6月放缓至5%。
第三,自托管稳定币余额在12个月内增长了192%。Chainalysis将这一增长与法国银行存款2%的增幅进行了对比,同时指出稳定币的绝对余额相对于传统储蓄仍然较小。
Chainalysis的报告期于6月结束。据CNBC报道,法国10年期借贷成本随后于10月下旬突破5%,为2002年以来首次。现有数据无法显示该事件是否引发了与2025年秋季债市压力后类似的新一轮法国稳定币钱包增长。
稳定币路径背后的税收规则
根据法国法律,加密货币收益仅在数字资产被出售换取法定货币或用于购买商品或服务时才被征税。一种数字资产与另一种数字资产的交换被视为递延。根据税务部门的BOFiP指引,交换时无需缴税,交易也无需申报。收益在最终收到欧元时才被征税,税率为12.8%的所得税加上社会税费,总计约30%。
稳定币属于数字资产。对于持有未实现比特币收益的法国持有人而言,这形成了两条税务后果截然不同的路径:将比特币卖出换取欧元并在当年支付约三分之一的利润,或将比特币兑换为USDC或EURC并递延至日后出售时纳税。两种情况下价值都留在加密市场内,但只有第一条路径会立即触发征税。
- 比特币 → 欧元: 应税出售,须在年度纳税申报中申报。
- 比特币 → 稳定币: 税收递延,根据现行法律无需纳税或申报。
- 比特币 → 稳定币(2027年起,若议会10月文本重新通过): 应税出售。
在Chainalysis统计的期间内,该规则一直有效,彼时全球加密市场市值蒸发了一半。希望退出比特币的法国持有人可以在加密体系内转入稳定币而不产生即时税负。将所得余额转入个人钱包不构成应税事件,并使交易所退出托管安排。
这一过程与54.2%的提款占比、钱包数量增长以及192%的自托管余额增长相吻合,而无需以对欧元信心普遍丧失作为唯一解释。这并未排除市场状况的作用:2025年秋季债市恐慌后增速加快,市场企稳后放缓。税收规则有助于解释为何退出以稳定币而非现金的形式进行,而债市则有助于解释用户何时采取行动。
议会曾试图堵住这一递延
法国立法者盯上了同一路径。10月16日,国民议会以38票对37票通过了2027年财政法案的第I-3898号修正案。该措施本将把从加密资产兑换为电子货币代币(MiCA对单一货币稳定币的称呼)的任何交换自2027年1月1日起视为应税处置。委员会版本的文本将现行递延描述为“立法中的一个漏洞”。该修正案可通过国民议会查阅。
11月3日,议会以150票对44票通过了Charles de Courson提出的另一项修正案。该修正案要求纳税人申报年末价值至少10万欧元的自托管加密货币钱包,未申报者最高可处以1万欧元罚款。
这两项措施针对的正是Chainalysis数据中反映的行为:将资产转换为稳定币,然后在交易所或其他平台之外持有。但两项措施都未能撑过那一周。11月4日,国民议会以458票对0票、2票弃权否决了2027年预算的全部收入部分。议会通过的所有修正案随之失效。不含加密货币条款的政府原文本随后移交参议院。
参议员们于11月20日开始审议,定于12月9日表决。他们可以提出自己的稳定币税和钱包申报措施版本,但是否这样做仍未确定。
立法时间点对解读数据十分重要。192%的增长发生在现行税收规则之下,即在议会投票修改之前。如果稳定币兑换税以某种形式回归,下一年数据背后的激励结构将有所不同。
绝对规模仍然未知
Chainalysis未公布法国自托管稳定币余额的绝对价值,因此192%的增幅无法直接换算为欧元。可供比较的是更广泛的家庭储蓄池。法国银行数据显示,2026年8月家庭银行存款为18,890亿欧元。其中4,050亿欧元存于8月以来利率为1.70%的Livret A账户,另有5,550亿欧元存于平均收益率为0.04%的活期账户。
对于不支付利息的稳定币而言,活期账户是更相关的比较基准。法国家庭已经以不计息形式持有着超过五千亿欧元的资金,因此持有一个不产生收益的稳定币并不一定是陌生的选择。但这并不能证明它是更优的选项。
自托管改变了什么,又没有改变什么
将资金从交易所转出消除了一项依赖:持有人不再需要平台处理提款。欧洲监管机构的警告描述了相应的风险:如果持有人丢失私钥,可能无人可求助。
自托管并未使发行方脱离这一安排。Circle的USDC条款保留了对Circle指定的地址封锁转账的权利,无论谁控制私钥。通过Circle的欧洲经济区赎回政策将USDC换回欧元需要身份验证和接收银行账户。该政策声明流程最长可能需要五个工作日。持有人也可以选择通过交易所以当时可得的价格进行兑换。
欧洲证券与市场管理局的MiCA情况说明指出,电子货币代币不能向持有人支付利息。以美元计价的代币还存在Livret A账户所没有的对欧元的汇率风险。以欧元计价的稳定币确实存在且供应量在增长,但Chainalysis未提供法国的币种分布,因此以美元持有的比例不得而知。
税收解释的局限
现有数据无法将税收动机与市场或汇率因素分开。2025年10月兑换为USDC的持有人可能出于递延税款、降低对欧元的敞口,或仅仅是不想继续看着资产价格下跌。Chainalysis记录的是交易,而非原因。
钱包数量也不等于参与人数。一个人可以控制多个钱包,而且Chainalysis基于行为(例如与国内交易所的交互)而非经验证的身份将钱包分配至国家。因此,12,255个钱包的数据衡量的是观察到的活动,而非确认的人数。
此外,该税收递延自2019年以来一直存在。如果仅是税收因素推动稳定币积累,激增本应更早出现。2025年发生的变化更可能是多重因素的叠加:一笔值得保护的收益、一个跌势剧烈到使保护变得迫切的市场,以及一个使交易所看起来像又一个值得撤离的机构的国内政治环境。
可能厘清局面的时间点
三个时间点可能提供进一步证据。参议院收入议题辩论将于11月23日展开,并于12月9日表决收官。如果稳定币兑换税或钱包申报门槛重新出现,影响2026年活动的激励将从1月起发生改变。
Chainalysis涵盖2026年7月至12月的下一报告期将包含10月的债市波动,可以显示法国钱包增长是否以类似2025年秋季的方式对之作出反应。法国银行的季度家庭储蓄数据也将显示Chainalysis引用的2%存款增长是否在下半年得以延续。
在这些数据可用之前,192%的增幅最恰当的解读是:在现行税收框架允许加密货币间转换递延纳税的情况下,越来越多的法国用户在市场下跌期间将稳定币余额转入自托管。数据支持存在一条税务高效的比特币退出路径,但并不能证明税收考量是这一行动的唯一原因。

