Flutterwave CEO Olugbenga Agboola 解释这家金融科技公司为何想成为一家银行
要点速览
- •Flutterwave 的银行牌照允许其在小额信贷银行类别的监管范围内接受存款并提供贷款。
- •公司旨在将支付、存款、信贷、投资、供应商付款和跨境转账整合到一个平台上。
- •Flutterwave 已部署稳定币功能以支持合规转账,其结算速度可能快于传统的代理银行支付。
- •其借贷战略初期将聚焦于为企业和金融科技公司提供流动性、担保融资和营运资金。
- •公司正在评估交易数据以发掘未来信贷产品,但表示借款人评估和承销必须先行。
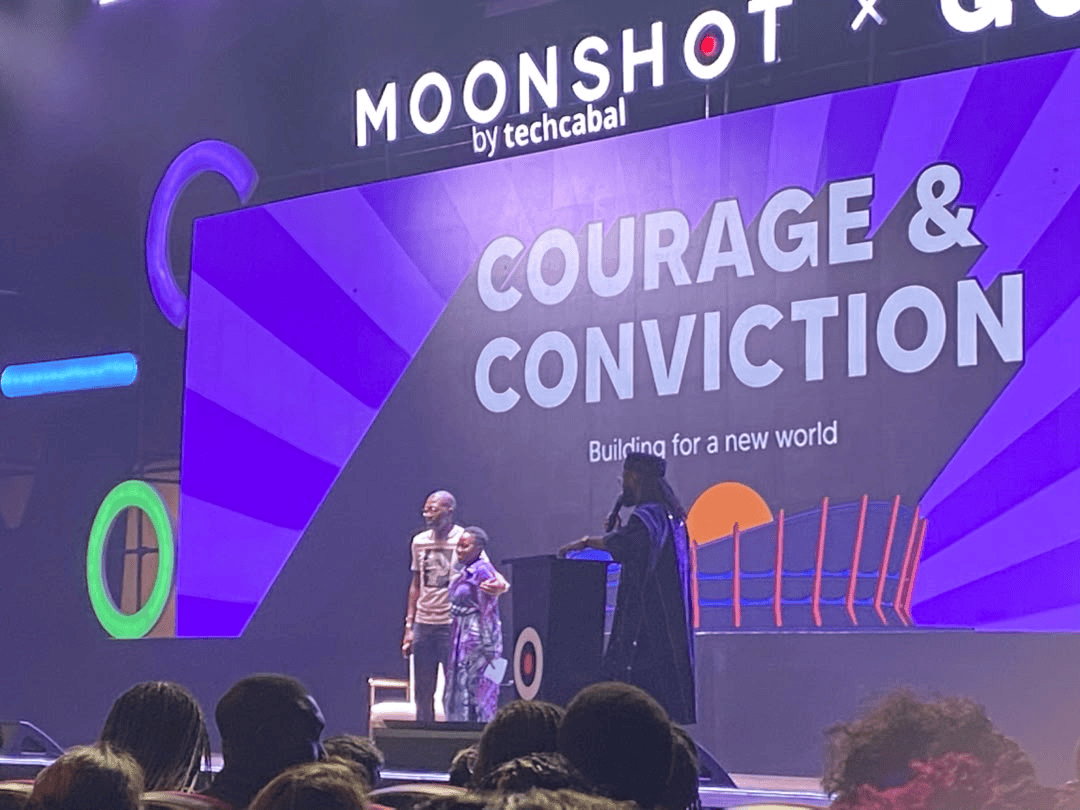
过去十年,Flutterwave 的业务一直围绕一个核心功能构建:帮助资金在个人、企业和国家之间流动。如今,这家尼日利亚金融科技公司希望更进一步——帮助客户在处理其支付的同一条金融基础设施上存储、增值和借入资金。
在 10 月 28 日星期三于拉各斯举行的 Moonshot by TechCabal 大会上,Flutterwave CEO Olugbenga "GB" Agboola 表示,公司的下一阶段将围绕构建更广泛的金融操作系统展开,从支付处理延伸至银行业务、借贷、投资以及基于稳定币的跨境转账。
"如果你们能把支付托付给我们,那么让我们为你们保管资金就容易推销多了," Agboola 说。
这一转变源于两个里程碑:Flutterwave 于 1 月收购开放银行初创公司 Mono——该公司的技术可连接客户在不同机构的金融账户——以及 4 月获得全国性小额信贷银行牌照。该牌照允许公司在所属银行类别的监管范围内接受存款并直接放贷,这是依赖合作银行的支付处理机构所不具备的地位。
在以"勇气与信念:为新时代而建"为主题、于国家剧院举行的这次大会上,Agboola 强调,这一决定并不仅仅是想成为一家银行,而是要获得对客户所依赖基础设施的更大控制权。
Flutterwave 为何想要一家银行
Flutterwave 过去十年一直在连接非洲各地的支付系统。尼日利亚、加纳和肯尼亚等国都建立了自己的支付基础设施,但跨境资金流动仍然复杂。Agboola 表示,Flutterwave 在连接这些系统方面已取得重大进展,但仅靠资金转移是不够的。企业还需要存放收益的场所、获取信贷的渠道、向供应商付款的能力以及投资选择。
公司对合作银行的依赖也带来了可靠性问题。当合作银行宕机或安排维护时,依赖其的服务可能中断。
"如果不能控制整个技术栈,或至少是技术栈的很大一部分,你就无法提供准确的支付体验," 他说。
银行牌照让 Flutterwave 对该基础设施的部分环节拥有更大控制权,但这并不意味着公司将停止与银行合作。Agboola 表示,Flutterwave 将继续与金融机构合作,同时决定哪些业务环节需要直接掌控。目标是减少服务中断,并通过一个平台为客户提供更多金融服务。
Agboola 以在阿克拉或内罗毕经营的一家时尚企业为例说明这一计划。除了收款之外,这样的企业还需要向供应商付款、管理现金、为运营融资以及跨境转账——Flutterwave 希望将这些活动整合到一个平台上。企业已经可以使用该公司的服务进行某些国际支付、获取投资产品,并通过其银行业务获得存款和借贷服务。
Agboola 还以向中国供应商付款为例,说明公司希望如何简化贸易。尼日利亚企业可以通过 Flutterwave 的基础设施用奈拉向符合条件的中国供应商付款,减少了为此类交易筹措美元的需求。
公司也在押注稳定币——旨在通过锚定美元等货币来保持相对稳定价值的数字代币。由于这些代币在共享的数字轨道上流转,转账无需经过拖慢传统跨境支付的代理银行链条即可完成结算。Agboola 表示,Flutterwave 已在其企业和消费者产品中部署稳定币功能以支持合规转账,并称对于供应商希望获得比传统国际银行转账更快结算的企业而言,这项技术是一个重要选择。
Flutterwave 不打算盲目扩张,而是计划围绕特定行业及其需求开发服务。Agboola 点名时尚和电子商务是可以打造更专业金融产品的领域,包括在交易过程中帮助保护买卖双方的托管服务。他补充说,加纳和肯尼亚也是其从支付扩展到银行相关服务计划中的重要市场。
借贷带来机遇与风险
进军借贷业务可能为 Flutterwave 开辟另一项收入来源,但 Agboola 描述的是一种渐进式路径,而非立即大举推进面向广大消费者的贷款。
公司目前向支付业务提供流动性,包括垫付资金,使款项能在另一方资金到账之前完成支付。公司还计划为企业和金融科技公司提供担保融资和营运资金融资。随着时间推移,它希望探索向制造业等行业的企业提供贷款,短期融资可以帮助这类企业满足运营需求。
Flutterwave 还在研究交易数据,以识别未被满足的信贷需求。Agboola 引用支付数据称,在某一组观察样本中,约 30% 的尝试性交易因资金不足而失败。他表示,这种模式可能指向消费信贷需求,前提是公司能够评估借款人的还款能力。
不过,他也承认,将这些观察转化为贷款产品需要审慎的承销和风险评估。一笔失败的支付并不自动意味着某人就是合适的借款人。公司如何构建承销能力,将决定其借贷雄心是始终立足于企业信贷,还是最终延伸至消费者。
信任与技术同等重要
随着 Flutterwave 承担更多银行职责,此次扩张也引发了关于公司将如何保护客户资金的问题。当被问及公司为赢得客户存款信任在内部做了哪些改变时,Agboola 起初回答:"没有。"随后他解释说,Flutterwave 从一开始就将基础设施建立在信任之上,但如今正加大力度沟通公司的业务内容、系统运作方式以及对企业的支持。
随着 Flutterwave 进入客户需要随时取用资金的服务领域,这一解释将透明度放在了更重要的位置。
公司的下一阶段不仅取决于它能否连接支付、存款、信贷和国际转账,还取决于它能否管理这些服务所带来的风险。Flutterwave 希望自己不仅仅是那个在企业与客户之间转移资金的公司。它的雄心是成为这些企业赖以运营和发展的基础设施的一部分——而能否持续兑现这一承诺,将决定其银行战略能走多远。

