美联储为何在解读通胀时总是慢半拍、姗姗来迟……甚至看错
要点速览
- •7月消费者价格指数同比上涨3.4%,略低于6月的3.5%,但仍高于美联储2%的目标。
- •自5月以来年化3个月CPI仅为0.49%,克利夫兰联储年化季度通胀即时预测为1.05%,远低于总体读数。
- •三位地区联储主席——贝丝·哈马克、尼尔·卡什卡利和洛丽·洛根——在最近一次FOMC会议上投了反对票,主张立即加息。
- •包括保罗·克鲁格曼、贾森·弗曼以及前美联储官员在内的经济学家均主张,3至6个月的更短平均周期是比12个月变化更好的通胀趋势指标。
- •美联储主席凯文·沃什已启动多个工作组,重新评估美联储对通胀驱动因素的理解,并提升为政策决策提供依据的经济信号的时效性。
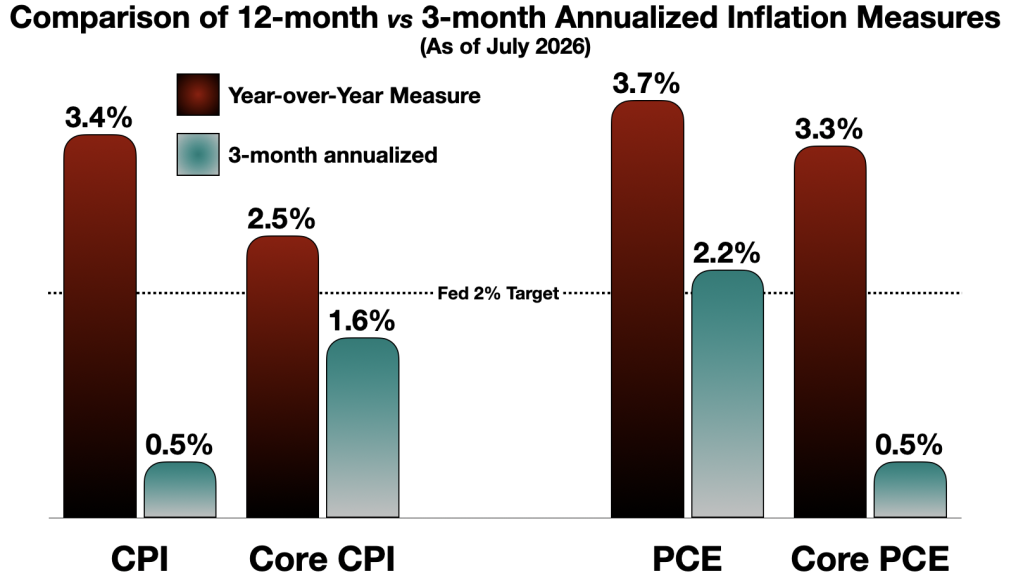
人们常说,美联储是在看着后视镜开车——依据经济过去的表现而非当前状况或未来走向来制定货币政策。原因很简单:美联储严重依赖总结过去12个月情况的指标,而这些指标在捕捉当前通胀步伐急剧转变时往往反应迟缓。此事关系重大,因为国会赋予美联储的双重使命包括物价稳定与充分就业——误读通胀可能损害其中任何一个目标。
以消费者价格指数(CPI)为例,它通过追踪消费价格变化来衡量“通胀”。CPI由劳工统计局每月根据一篮子商品和服务的价格编制,其总体读数几乎总是以12个月变化的形式发布。7月CPI为3.4%,略低于6月的3.5%——但仍远高于美联储2%的政策目标。
表面上看,通胀似乎仍是一个严重问题,一些美联储官员也深表担忧。在最近一次联邦公开市场委员会(FOMC)会议上,三位地区联储主席投票主张立即加息。这类异议在FOMC较为罕见——该委员会的十二位有投票权成员(理事会成员、纽约联储主席以及轮值地区联储主席)通常与主席保持一致。“高通胀持续得越久,将其降下来的难度和代价就越大,”克利夫兰联储主席贝丝·哈马克表示,并补充说“物价压力正在扩大而非消退,消费者对持续居高不下的物价表达出绝望情绪。”
明尼阿波利斯联储主席尼尔·卡什卡利警告“高通胀可能变得根深蒂固”的风险,并预测将有多次加息。达拉斯联储主席洛丽·洛根同样持悲观态度。
与此同时,大多数美联储观察人士预计近期将出现显著货币紧缩。沃什主席谈到必须继续对抗高通胀,并承诺美联储将实现2%的目标。
问题恰恰出在数字本身。3.4%的CPI读数是同比(YoY)比较,显示的是过去12个月物价上涨了多少。而过去三个月的走势讲述了一个不同的、更贴近当下的故事:自5月以来,CPI的3个月平均值年化后仅为0.49%。
本周同样公布的生产者价格指数(PPI)上涨4.7%——表面上令人担忧,因为生产者价格会传导至消费价格,尽管这种传导因行业而异、差异很大。但从月度来看,PPI自4月以来快速下降,6月和7月均为负值,3个月年化率为1.6%。
通胀预期自5月以来也明显降温,无论是市场指标(5年期盈亏平衡通胀预测,由5年期名义国债与可比5年期TIPS的收益率之差推算)还是克利夫兰联储的1年期通胀预期模型均如此。两者都显示预期通胀在2.3%左右,远低于总体CPI。预期对政策制定者十分重要,因为持续高于目标的预期会影响工资和定价行为,使通胀更难消除。
物价走势的逆转速度可能快于同比CPI所能察觉的程度。按某些短期指标衡量,“通胀”可能已经达到2%的目标。交易员似乎也这么认为:CPI公布次日,标普500指数创下历史新高,理由是“通胀数据温和”。市场对9月可能加息的共识从上月的80%“是”转为如今约67%“否”。连《华尔街日报》也欢呼“通胀回落”的回归。
这只是统计上的障眼法吗?并非如此。年化季度(AQ)通胀指标可能优于同比指标,这一观点在经济学家和政策制定者中属于主流立场。诺贝尔奖得主保罗·克鲁格曼就表示认同:“过去,观察过去一年的变化或许合理,但在一个像我们近期所见那样动荡的经济体中,这一滞后期实在太长了……许多经济学家现在转而关注三个月或六个月的变化。”
曾担任奥巴马经济顾问委员会主席的贾森·弗曼也发了类似推文:“总体CPI、即整体指数的12个月变化最受公众关注……但要理解通胀趋势,最好关注更短的窗口(3至6个月)。”前美联储主席杰罗姆·鲍威尔和副主席莱尔·布雷纳德经常引用基于更短平均周期的通胀数据。克利夫兰联储发布的“通胀即时预测”中,CPI的年化季度版本目前为1.05%。许多在知名智库或美联储内部任职的学院派经济学家都支持更短的平均周期。正如一位美联储经济学家所写:“通胀通常以过去一年来衡量,这本身就是一种变化缓慢、向后看的指标。”(克利夫兰联储关于7月FOMC会议投票的声明)
这对货币政策的损害是双重的。过度依赖向后看的数据,会掩盖趋势中最关键的时刻——即形势发生变化的时刻。而这种向后看的态度又加剧了对这些变化反应的滞后,可能带来严重的宏观经济后果。
回顾2021–2023年的通胀飙升。一种宽容的解读是,尽管美联储反应迟缓,但自2022年年中开始的加息成功压低了通胀。
同样的基础数据,通过年化3个月的视角来看,呈现出截然不同的画面。2022年年中,通胀趋势发生了急剧而重大的变化,在单个季度内从10.1%降至1.9%——这是一种结构性变化。三个月年化序列揭示了短期通胀步伐的急剧转变,而标准CPI先是低估、随后又高估了这一短期指标。
换言之,货币政策似乎反应迟缓、姗姗来迟,因此可能并不妥当。等美联储开始加息时,通胀飙升已接近尾声。消防员还没打开消防栓,火已经熄灭了。
有人或许会反驳说,2022年底和2023年初的紧缩防止了通胀卷土重来。但货币政策的运作并非如此。米尔顿·弗里德曼有一句名言:货币政策在因与果、行动与结果之间存在“长且多变的时滞”——大致估计为9至24个月。近年来美联储官员广泛认同这一观点。在2022年11月的新闻发布会上,鲍威尔主席17次提到“时滞”,以表明在他看来政策效果尚未显现。
那么究竟有多“尚未显现”?这轮通胀始于2020/2021年。加息始于2022年3月。政策可能直到2023年底或2024年才开始对经济产生影响——距通胀危机爆发已有数年,且当时通胀已实质性回落。
未能吸取这一教训,当下便存在危险。如今美联储处于紧缩情绪之中,但年化3个月CPI表明,短期通胀步伐可能低于同比总体数据所显示的水平。暂且抛开CPI本身,眼下真的有理由“抑制经济活动”(如哈马克主席所主张的那样)吗?劳动力市场已经走弱:7月就业人数为负值,6月和5月数据被下修了近一半。劳动参与率正在下降。抵押贷款利率上升,住房销售下滑。债券收益率处于数十年高位。7月零售支出九个月来首次下降。战争仍在进行,地缘政治不确定性高企,关税政策混乱无序,给企业和消费者带来不确定性。经济不确定性指数处于疫情以来未曾见过的水平。面对一个明显有缺陷的通胀指标,此刻真的是踩刹车的时机吗?
美联储潜在的鹰派立场可能再次与实体经济脱节。凯文·沃什已启动一系列工作组,旨在重新评估“美联储如何理解并应对通胀驱动因素”,并“改善为美联储政策判断提供依据的实时经济信号的质量与时效性”。这一举措值得称道,或许能解决本文提出的问题,但需要时间。在此期间,美联储应更加关注短期趋势,这些趋势表明一场重要的“通胀体制转变”可能已经在发生。
“昨天的新闻很容易被误当作正在发生的事情,”沃什在杰克逊霍尔经济研讨会的主旨演讲中说。“挑战在于分辨二者的区别。换句话说,我们必须审问现实,确保我们没有基于陈旧或不准确的数据来制定前瞻性政策。”
《财富》评论文章中表达的观点仅代表作者个人看法,不一定反映《财富》的观点和立场。
本文最初刊载于Fortune.com

