美联储褐皮书将AI数据中心置于美国经济增长的核心
要点速览
- •美联储9月2日的褐皮书反复指出,数据中心和AI投资是支撑美国需求的重要因素,而经济其他领域正在放缓。
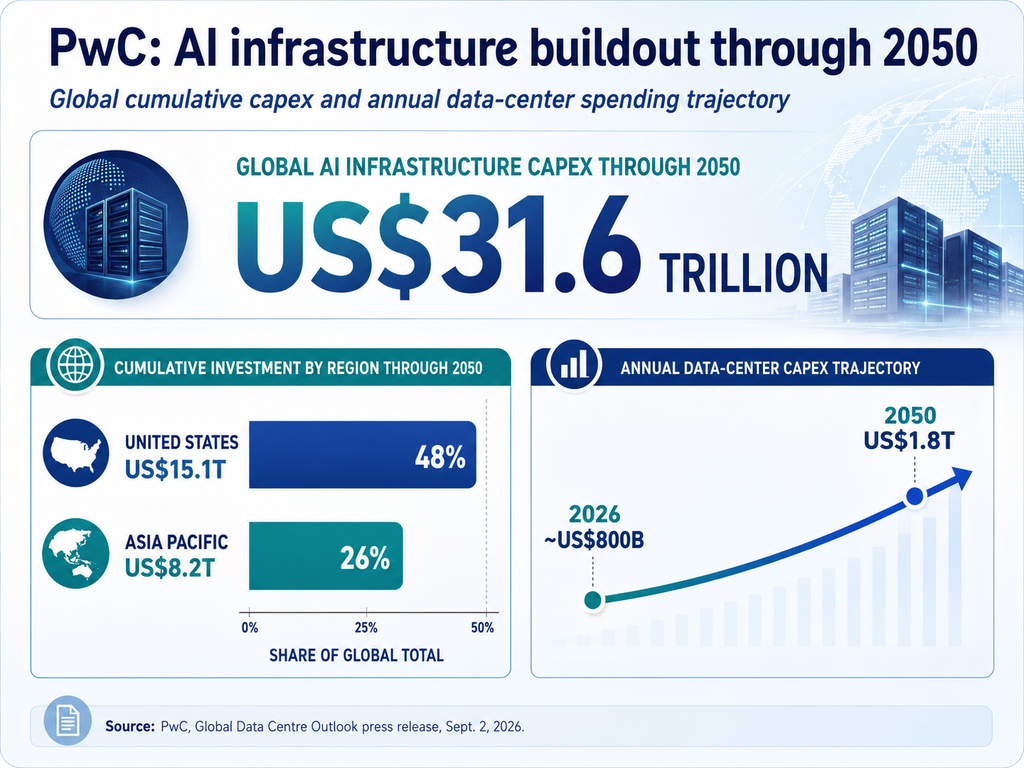
- •普华永道预测,到2050年全球AI基础设施资本支出将达31.6万亿美元,其中约15.1万亿美元预计投向美国,8.2万亿美元投向亚太地区。
- •芝加哥联储一位联系人表示,如果没有数据中心支出,建筑业将陷入衰退,凸显该行业对AI建设热潮的依赖。
- •普华永道指出,可负担、可靠、低碳电力的短缺是AI基础设施资本部署的最大制约因素。
- •市场定价美联储在9月15-16日会议上加息的概率约为65%,这可能推高AI投资浪潮的融资成本。
对人工智能的投资已成为全球最大经济体的支柱,这一趋势如今已得到美联储在其自身对各地区经济活动评估中的正式确认。
根据9月2日发布的褐皮书,美联储报告称,截至8月底美国经济活动仅小幅上升,同时反复强调,在经济其他领域放缓之际,数据中心和AI对整体需求的重要性。褐皮书每年发布八次,汇编自12家地区联储银行收集的轶事性报告,直接服务于联邦公开市场委员会的审议,因此其对AI投资的表述对政策制定者具有特殊分量。
其意义远远超出华盛顿。为数据中心建设提供资金的超大规模云服务商,如亚马逊和微软,正在引领全球AI产能的步伐。如果数据中心建设支出正在帮助提振美国的制造业和建筑业,投资者就又多了一个理由,将AI热潮视为更广泛的经济现象,而非单纯的科技行业趋势。
褐皮书究竟指出了什么
据路透社报道,该报告包含全部12家美联储地区银行的定性评估,基于截至8月24日的信息,就业仅小幅增加,物价温和上涨。企业表示谨慎,理由是能源成本上升、政策不确定性以及国际冲突。
在这样的背景下,AI相关活动尤为突出。美联储指出,AI对劳动力需求既有正面也有负面影响,而制造业受益于与数据中心和国防相关的订单。非住宅建筑也日益集中于数据中心相关项目。
芝加哥联储地区报告中一位受访者的话概括了这种分化:
“如果没有数据中心,建筑业将陷入衰退。”
这一观察凸显了建筑业部分领域对数据中心支出已变得何等依赖——如果超大规模云服务商的投资开始下滑,风险将会有多高。
全球建设热潮背后的数字
投资规模在同周晚些时候变得更加清晰。根据9月2日发布的普华永道《全球数据中心展望》,到2050年,全球AI基础设施资本支出总额将达到31.6万亿美元,数据中心年度资本支出将从2026年的约8,000亿美元增至2050年的1.8万亿美元。
预计该总额的近一半——约15.1万亿美元——将投资于美国,而亚太地区预计将获得8.2万亿美元,其中中国和印度处于领先地位。普华永道强调,缺乏可负担、可靠且低碳的电力是这些资本流向何处的最大制约因素。这一制约已使电力规划成为美国各州监管机构和电网运营商的核心议题,新的数据中心园区正在与其他大型工业用户争夺同样的并网队列和发电容量。
华尔街也在关注同样的压力。高盛研究部8月19日发布的报告指出,超大规模云服务商支出的增加、服务器和模型性能的改善,以及美国当地对数据中心建设的反对,都对当前周期的可持续性提出了疑问。
为何时机利弊参半
褐皮书发布于美联储9月15-16日会议之前,利率前景仍未确定。据路透社9月2日报道,市场定价的加息概率约为65%,而维持利率不变的概率为35%。
这一转变源于美联储主席凯文·沃什8月28日的杰克逊霍尔讲话。沃什并未承诺加息,但表示如果潜在通胀未能足够清晰且迅速地向2%目标靠拢,政策制定者将有“工作要做”。
“美联储当前的首要关注点应该是物价。”
这正是AI热潮变得双刃剑化的地方。数据中心支出正在支撑建筑业和制造业,但也在加剧对电力、材料、熟练劳动力和资本的竞争。褐皮书报告称,建筑业和制造业的投入价格压力升高,尤其是在能源、运输、金属和石化产品方面。
这一规模已经体现在投资银行的预测中。摩根士丹利2026年3月展望预计,到2028年全球数据中心建设成本约为2.9万亿美元,并估计AI相关投资可能占2026年美国GDP增长的约25%。
在此前报道中,Cryptopolitan曾报道,根据摩根士丹利的另一份报告,超大规模云服务商的资本支出可能从2026年的8,050亿美元增至2027年的1.1万亿美元。
如果美联储在这波投资浪潮中继续收紧政策,融资将变得更加昂贵,而企业、公用事业和政府正争相获取所需的算力、电力和基础设施。这使得9月的利率决议不仅对美国经济增长意义重大,也关系到全球AI扩张能以多快的速度继续。在会议本身之外,下一轮褐皮书以及即将发布的超大规模云服务商财报,将显示美联储联系人所指出的数据中心需求在融资条件转变之际能否持续。

