以太坊质押需求超过退出需求 入队队列激增至248万枚ETH
要点速览
- •9月20日,以太坊质押入场请求以13.6倍的数量超过退出请求,约248万枚ETH等待进入验证者集合。
- •由于网络的变动机制每日仅处理约57,600枚ETH的变动,新验证者面临预计43至45天的激活等待。
- •约4,100万枚ETH(约占总供应量的33.5%至34%)已质押,分布于约88.5万至90万名验证者之间。
- •Pectra升级将复合验证者的最大余额从32枚ETH提高至2,048枚ETH,并支持通过提款凭证退出,帮助运营商合并质押。
- •市场评论人士追踪了ETH的技术水平,包括2,089美元附近可能的回调位以及所需的2,550美元上方周线收盘,同时指出仅凭队列失衡并不能保证价格变动。
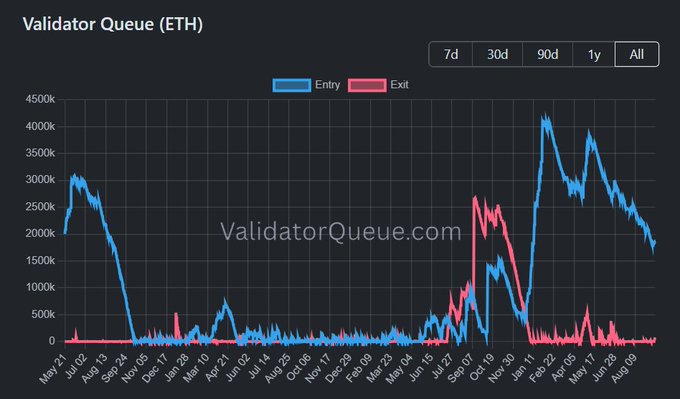
网络队列数据显示,9月20日以太坊质押需求以13.6倍的数量超过退出请求,约248万枚ETH等待进入验证者集合,而提款队列的余额则小得多。
质押是ETH持有者将资金委托给验证者的机制,验证者是在以太坊权益证明规则下提议并证明区块的运营方,排队中的存款只有通过入场队列后才会开始验证工作。
由于入场受协议限制,新验证者面临超过40天的等待,积压意味着预计43至45天的激活等待时间。
这一差距出现在9月早些时候待处理存款达到峰值之后,与冷淡的退出条件形成鲜明对比。这表明在统计时点提交验证的ETH多于排队退出的ETH;但它并未确认每位持有者选择质押或退出的原因。
总体而言,以太坊质押已锁定约4,100万枚ETH,约占总供应量的33.5%至34%,网络支持约88.5万至90万名验证者。入场队列处于验证者参与度上升的更大趋势之中。包括BitMine在内的大型运营商贡献了新的质押需求,Pectra升级也为用户整合质押提供了更多灵活性。
入场队列规模达退出的13.6倍
9月份,以太坊质押入场量达到约248万枚ETH,使入场成为网络验证者流动的主导方向,积压对应预计43至45天的激活等待时间。今年早些时候,队列曾在5月达到约340万枚ETH的峰值。到9月下旬,队列接近180万枚ETH,意味着约32天的等待时间。
退出队列则呈现相反的走势。7月一度降至零枚ETH。2025年9月,退出总量约为267万枚ETH,到2026年1月初,退出需求已下降超过99.9%,与所报告的队列趋势一致。这一对比凸显了待处理验证者活动的变化速度之快。
变动上限双向减缓流动
质押的入场与退出都必须经过以太坊的变动(churn)机制。网络每个epoch允许约256枚ETH的验证者变动,即每天接近57,600枚ETH,这一上限减缓了双向的快速变化,防止大规模流动被一次性处理。按此速度,约248万枚ETH的积压对应约43天的处理时间,这正是预计43至45天激活窗口的由来。Validator Queue追踪器将变动机制描述为共识保护措施,而非市场控制手段。
该速率限制意味着退出请求的激无法立即解锁所有存入的ETH。验证者必须先清空退出队列,其余额才能被提取,且提款过程还包括一个清扫周期,因此最终时间因网络处理可用余额而异。
Pectra重塑验证者合并格局
Pectra升级将复合验证者的最大余额从32枚ETH提高至2,048枚ETH,并允许通过提款凭证发起退出。这些变化有助于运营商合并验证者,但并未消除队列。因此,验证者总数不一定等于独立质押实体的数量,这也使按月进行的网络快照对比更加复杂。
验证者份额扩大 市场关注价格水平
随着验证者参与度扩大,市场评论人士正追踪ETH的关键价格水平。质押将ETH从验证者的直接余额中移除,但并未消除所有交易流动性。流动性质押代币和交易所产品仍可为持有者提供市场敞口,不过不断增长的验证者份额改变了即时可访问的供应结构。仅凭队列失衡并不能保证价格变动。
Trader Tardigrade表示,ETH在从1,510美元区域反弹后形成了局部顶部,并将2,089美元附近的0.5斐波那契回撤位识别为可能的回调水平。该观点呈现的是一种技术情景,而非已确认的市场结果,且取决于价格能否维持其更广泛的复苏结构。
另一位市场评论人士Ted表示,ETH需要周线收于2,550美元上方,该水平可能使2,900至3,000美元区间成为关注焦点。市场仍需在该区间上方确认收盘;若在该区域下方遭到拒绝,则上述上行目标仍无法确认。
已质押的ETH无法立即进入或退出验证者集合,新的质押需求也需要时间才能激活。由于双向均有限制,验证者供应的变化往往需要数天或数周而非单个交易日来展开。队列本身仍是值得关注的指标:持续高于每日变动上限的资金流入会延长激活等待时间,而积压的减少则会缩短等待时间。
本文最初发表于 Blockonomi。

