Econbrowser商业周期指标显示:美国就业在BLS与ADP各口径下均实现增长
要点速览
- •在Econbrowser于2026年11月6日发布的月度指标更新中,NBER商业周期日期判定委员会追踪的各项主要就业指标全面扩张。
- •BLS机构调查、BLS住户调查以及ADP民间就业估算目前均呈上升态势,扭转了2026年上半年的疲弱,不过就业增速仍低于产出增速。
- •由于三项就业序列由不同数据来源独立编制,其相互印证为劳动力市场的上行方向提供了交叉验证。
- •尽管就业有所增长,9月份消费和零售销售持平而个人收入下降,且剔除当期转移支付的实际个人收入是委员会的核心序列之一。
- •2026年10月经通胀调整的平均时薪数据基于CPI即时预估,待官方消费者价格指数数据发布后才会最终确定。
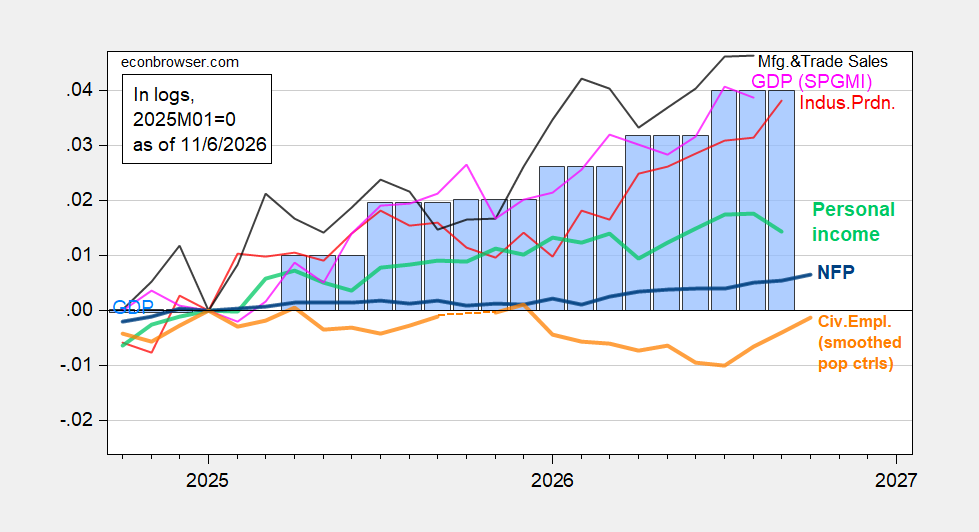
在美国全国经济研究局(NBER)商业周期日期判定委员会追踪的各项主要指标中,就业在Econbrowser于2026年11月6日发布的最新月度商业周期指标系列更新中全面扩张。
该追踪系统汇总了NBER委员会——即正式判定美国商业周期高峰与低谷的学术机构——所关注的关键序列以及替代性指标。核心序列包括非农就业(NFP)、民间就业人数、工业生产、剔除当期转移支付的实际个人收入、制造业与贸易实际销售以及月度GDP,全部以2017年链式美元(Ch.2017$)表示并对数标准化至2025年1月(2025M01=0)。统一的基线使得自2025年初以来的累计增长可以在原本量级差异很大的各序列之间直接比较。
图1:非农就业(NFP,粗蓝线)、经平滑人口控制的民间就业人数(粗橙线)、工业生产(红线)、以Ch.2017$计的剔除当期转移支付个人收入(粗浅绿线)、以Ch.2017$计的制造业与贸易销售(黑线)、以Ch.2017$计的月度GDP(粉线),GDP(蓝色柱状),全部对数标准化至2025M01=0。资料来源:BLS(经FRED)、BLS、美联储、BEA 2026年第三季度初步发布、S&P Global Market Insights(原Macroeconomic Advisers、IHS Markit)(2026年10月2日发布)及作者计算。
图2:按NFP口径调整并采用2025年试验性人口控制的民间就业人数(粗橙线)、制造业生产(红线)、ADP民间非农就业(浅绿线)、经CPI平减的实际零售销售(黑线)、货运服务指数(棕线)、以Ch.2017$计的同步指数(粉线),GDO(蓝色柱状),全部对数标准化至2025M01=0。资料来源:BLS、ADP(经FRED)、费城联储、费城联储、美国交通统计局、美联储(经FRED)、BEA 2026年第三季度初步发布及作者计算。
根据该分析,所有就业指标——BLS当前就业统计(CES)机构调查、BLS当前人口调查(CPS)住户调查以及ADP民间非农就业估算——目前均呈上升态势,与2026年上半年形成对比,尽管增速不及产出。这三项指标的数据来源相互独立:机构调查统计企业报告的工资名单职位,住户调查统计就业人数,ADP则根据其自身的工资处理记录编制估算,因此三者的相互印证为劳动力市场的上行方向提供了独立的交叉验证。然而,9月份消费和零售销售持平,而个人收入下降。由于剔除当期转移支付的实际个人收入是委员会的核心序列之一,这些收入与支出数据会直接汇入同一仪表盘,后续月度更新将显示就业的强劲势头能否延伸至家庭收入与支出。
补充的劳动力市场指标面板将每周总工时指数与按1982-84年美元平减的平均时薪进行对照。2026年10月的平均时薪数据基于CPI即时预估(nowcast),即在官方消费者价格指数发布前对当前通胀的估算;此后发布的官方CPI数据将取代该估算并最终确定这一经通胀调整的读数。
图3:每周总工时指数(蓝色,左对数刻度),以1982-84$计的平均时薪(红色,右刻度)。2026年10月平均时薪数据基于CPI即时预估。资料来源:BLS、克利夫兰联储及作者计算。
完整的图表及配套解读可在Econbrowser查阅。

