电动卡车:从不可能到必然
要点速览
- •2025年全球零排放中重型车辆销量增长86%,超过52万辆,中国占近90%。
- •2025年纯电动车型占据中国重卡市场近30%,纯电动重卡销量接近24万辆,同比增长超过一倍。
- •截至2024年底,欧盟在册纯电动卡车超过15,000辆,而氢能卡车仅约170辆,显示出电池对燃料电池的商业主导地位。
- •欧洲HVO可再生柴油价格约为化石柴油的两倍,限制了其相对于直接电动化的可扩张性。
- •欧盟规定新型重型车辆2030年须在2019年基础上减排45%,2030年起减排90%,为零排放卡车销售设定了明确时间表。
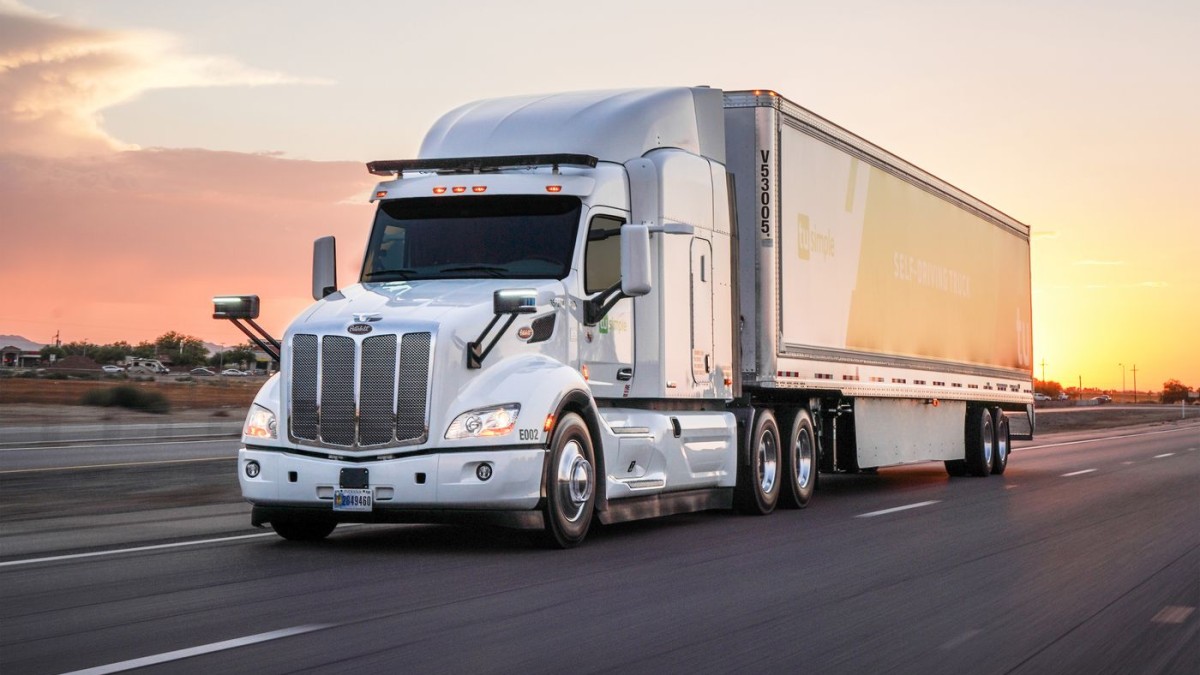
重型卡车曾被认为将是电池技术的终点。
批评者承认,电动汽车可以应付接送孩子和通勤,但长途货运需要续航里程、快速补能和最大载重。电池会太大、太重、充电太慢。公交可以电动化,用于可预测的城市线路,但真正的卡车运输离不开柴油、氢能或可再生液体燃料。
市场正在给出一个不同的答案。根据国际清洁交通委员会的最新数据,2025年全球零排放中重型车辆销量增长86%,超过52万辆。中国占其中近90%,但欧洲市场同样在加速:零排放卡车在新车销售中的占比从约2.5%升至4.5%,公交车的纯电动份额则从18.5%升至24.8%。
与全球柴油车队相比,这些绝对数字仍然不大,但方向已经明确。电动重型运输已从技术可能性跨入商业化扩张阶段。问题不再是电池能否驱动卡车和公交车,而是基础设施能否跟上客户已经开始购买的车辆的步伐。
中国已经打破了重量与续航的质疑
2025年,中国售出约457,300辆零排放中重型车辆。仅纯电动重型卡车的销量就接近24万辆,一年内翻了一倍以上,纯电动车型占据了中国重卡市场近30%的份额。
这种扩张部分源于政策支持、购车补贴以及中国极具竞争力的电池供应链。换电模式在矿山、港口和固定货运走廊也很重要,因为标准化运营使快速换电成为可能。
但仅靠政策无法解释如此规模的车队采购。商用车是生产资料,运营方高度关注利用率、能源成本、维护、载重和停运时间。一辆在经济上不划算的车,不会仅仅因为贴上绿色标签就变得有吸引力。
电池价格和车辆性能改变了这一计算。IEA报告称,2025年电池平均价格再降8%,而电动卡车带来的电池需求翻了一倍以上。磷酸铁锂电池降低了成本、提高了耐久性,并减少了对镍和钴的依赖;更高的能量密度在不导致电池重量成比例增加的情况下提升了续航。
中国的电动卡车在若干应用场景中已在总拥有成本上与柴油持平。根据IEA《全球电动汽车展望》,欧洲预计将在2030年前后实现大范围平价。一旦跨过这一门槛,高年行驶里程就从障碍变成了优势:每一公里都让更便宜、更高效的电动动力系统多一次机会收回其更高的购置成本。
燃料电池正在输掉市场检验
氢燃料电池长期被视为重型运输天然的去碳解决方案:补能时间与柴油相近,又避开了最庞大的电池组。从技术上讲,这仍然可行;但在商业上,电池正在一骑绝尘。
截至2024年底,欧盟在册的纯电动卡车超过15,000辆,而氢能卡车仅约170辆。当年新注册约7,500辆纯电动卡车,而氢能车型仅106辆。公交领域的差距同样悬殊:据欧盟委员会数据,新注册的纯电动公交约6,600辆,氢能公交仅113辆。在更广的欧洲公交市场,2025年注册量约为11,607辆纯电动公交和558辆燃料电池公交。氢能在一些市政车队中有所增长,但电池的销量是其二十倍以上。
制造商也在用行动投票。2024年,欧盟市场上可选购的纯电动卡车车型超过100款,而燃料电池车型仅约20款。
原因不仅仅是整车成本。绿氢必须经过生产、压缩或液化、运输和加注,才能在车辆中重新转化为电能,而电池对电能的利用要直接得多。当车队规模较小时,加氢站造价高昂且利用率低,这又推高了燃料价格,延缓了降价所需的规模扩张。
燃料电池或许能在极端续航、偏远作业或极高利用率导致充电异常困难的细分领域保留一席之地,但举证责任已经转移。氢能不再是那个坐等基础设施配套的重型运输“预设赢家”,而是努力追赶一个已在规模化扩张的电池市场的专业化备选方案。
可再生柴油无法像电力那样扩张
生物柴油和加氢植物油(HVO)具有另一种优势:它们可以在不更换卡车、不建设充电设施的情况下降低现有柴油车的排放。这使它们在车队漫长的更新周期中颇具价值,并可能在偏远、传统或特殊应用中发挥重要作用。
但可再生燃料保留了内燃的核心弱点:运营方必须持续购买燃料。它们还要争夺有限的废弃食用油、动物脂肪、植物油和其他可持续生物质供应——航空、航运、化工和现有道路车队都在争夺同样的原料。即使近期石油市场动荡缩小了价差,欧洲HVO的价格仍约为化石柴油的两倍。IEA预计到2030年全球生物燃料使用量将增长一倍以上,但这仍仅相当于当前全球石油供应量的约6%。
电力并非取之不尽,电网也需要巨额投资。但可再生电力可以逐年扩张,无需等待下一季废油的收成;而且电动动力系统对能源的利用效率,远高于将生物质或可再生电力转化为液体燃料再在内燃机中燃烧的方式。
因此,可再生柴油的价值恰恰体现在直接电动化最困难的地方。若将其视为整个卡车车队的主要解决方案,就会在一个电池日益可行的行业中消耗稀缺资源。
瓶颈已转移至充电环节
在许多市场,电动卡车的购置价格仍是同等柴油车的两到三倍。在最长线路上,载重损失仍然重要,寒冷天气会削减续航,而一辆长途卡车无法在不可靠的充电桩前等待数小时。这些是真实的制约——但它们正日益成为基础设施层面的制约,而非动力系统的根本极限。
场站充电已可覆盖许多城市、区域和往返固定线路的运营。长途电动化则需要在物流枢纽和主要运输走廊布设大功率充电桩,并配备能同时为多辆卡车供电的电网接入。欧洲目前拥有超过1,000个卡车专用充电点,但与大众市场所需的规模相比仍远远落后。
电网审批可能需要数年。车队运营商订购卡车的速度,可以快于配电公司加固场站接入的速度;选址不当的充电桩可能闲置,而关键货运线路却依然无桩可用。
因此,政策重点应超越购车补贴。政府需要协调的货运走廊规划、更快的电网接入、透明的容量地图、场站融资支持,以及奖励零排放运营的可预期道路收费。监管也在朝同一方向发力:欧盟规定,自2030年起,新型重型车辆须在2019年基础上削减90%的二氧化碳排放,2030年的中期减排目标为45%,为制造商销售零排放卡车设定了明确时间表。车辆正在到来,而围绕它的系统却姗姗来迟。
重型运输正沿着熟悉的曲线前进
电动卡车和公交不会在几年内取代所有柴油车。中国主导着当前销量,欧洲卡车电动化份额仍低于5%,许多新兴市场也缺乏可靠的电网和可负担的融资。
但清洁技术在规模改变市场之前,往往看起来微不足道。太阳能、电池和电动汽车都经历过同样的阶段:昂贵的示范品变成不断改进的产品,然后制造规模压低成本,而普及预测屡屡被证明过于保守。重型运输如今正进入这一循环。
燃料电池和可再生燃料将在其特性足以证明额外成本合理的地方存活下来。然而,大众市场正日益选择最简单的能源链条:电充入电池,再直接驱动车轮。
电动卡车本应因电池太重而失败;它们正开始胜出,因为继续烧柴油实在太贵。
作者:Leon Stille,为 Oilprice.com 撰稿

