减贫有成效,财政未达标:小马科斯经济承诺的毁誉参半评判
要点速览
- •个人贫困率从2023年的15.5%降至2025年的9.7%,使本届政府的减贫进度超前于目标。
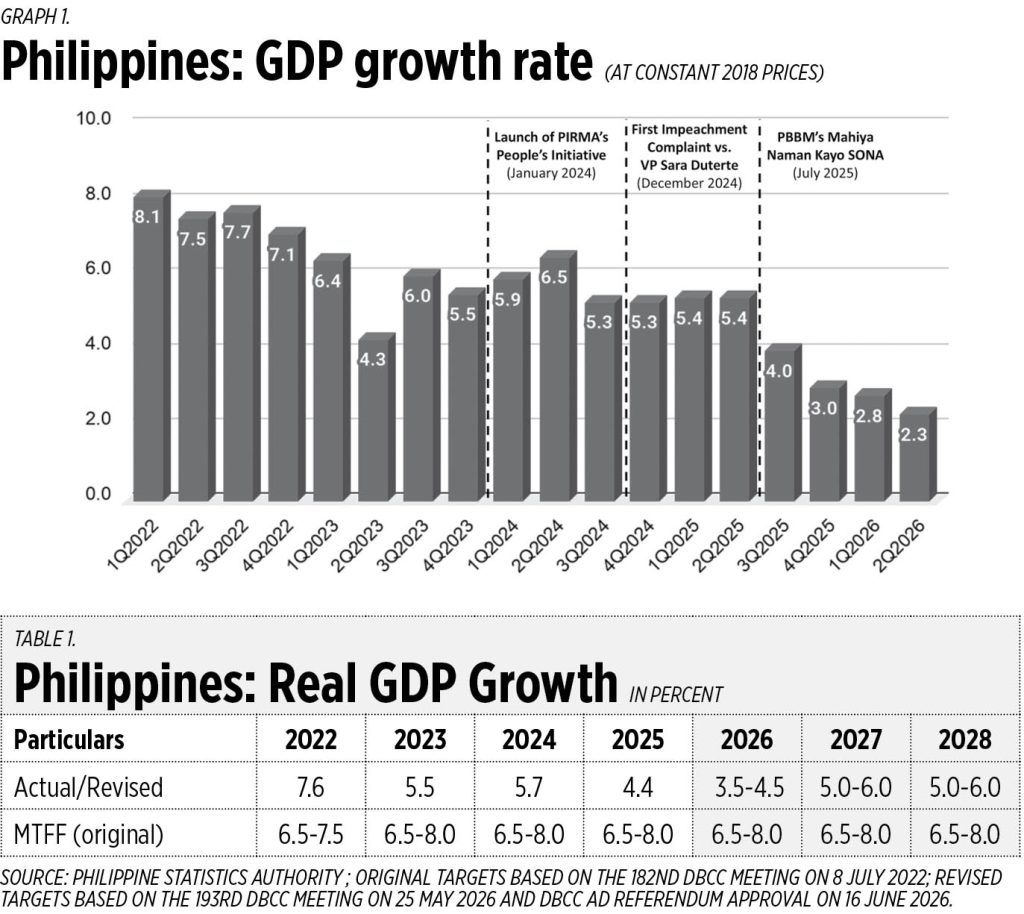
- •经济增长随时间推移而走弱,从2022年第一季度的8.1%降至2026年第二季度的2.3%。
- •本届政府未能达成财政整顿目标,债务、赤字和利息支出的走势均劣于计划。
- •国家政府债务在2026年6月底达到创纪录的19.07万亿比索,预计到2028年利息支出将吞噬收入的22.4%。
- •基础设施支出在任期前半段达到GDP的5%至6%的目标,但迪奥克诺表示,执行力不佳和腐败问题削弱了支出质量。
经济学家本杰明·E·迪奥克诺(Benjamin E. Diokno)在为《BusinessWorld》撰写的评论专栏中,对照五项经济承诺为小费迪南德·马科斯(Ferdinand Marcos, Jr.)政府的执政表现打分,结论是成绩毁誉参半。
在菲律宾政坛,总统候选人轻而易举地许下富足承诺。相比之下,执政则考验着这些富足在遭遇财政算术之后还能保留多少。因此,真正重要的承诺并非竞选时的华丽辞藻,而是当选总统在看清账目、组建内阁、并从继承的现实条件而非掌声口号出发开始执政之后所作出的承诺。
五项经济承诺
在疫情及其遗留的财政创伤之后接掌总统职位,小马科斯作出了五项经济承诺,如今可据此评判其政府的执政表现:
- 菲律宾经济在2023年至2028年间将以6.5%至8%的速度实现可持续的快速增长。
- 在任期结束前将贫困率降至个位数,具体而言,到2028年降至9%或以下。
- 国家政府债务与GDP之比将从2022年的61.8%降至2028年的51.1%,财政赤字与GDP之比将从2022年的-7.6%收窄至2028年的-3%。新冠疫情前,债务与GDP之比为39.6%。这两大目标共同构成其财政整顿计划的基石。
- 通过将GDP的5%至6%投入公共基础设施,确保高质量的公共支出——这是“Build Better More”计划的核心,也是对上届政府“Build, Build, Build”计划的延续。
- 在2022年至2028年间将失业率降至约4%至5%,并每年创造100万个就业岗位。
评判:毁誉参半
经济增长
本届政府开局强劲,小马科斯执政第一年的产出超出目标。但随后增长随时间明显放缓,从2022年第一季度的8.1%降至2026年第二季度的2.3%。这一放缓之所以重要,是因为增长是支撑就业、财政收入以及政府在不加重借贷依赖的情况下为公共服务提供资金之回旋余地的基础。政府预测2026年增长3.5%至4.5%,2027年至2028年年均增长5%至6%,如今看来更像是美好愿望而非冷静务实。评分:3.0(及格)。
减贫
减贫是本届政府最有力的政绩。小马科斯承诺将贫困率降至个位数,可能到2028年降至9%或以下,而就这一指标而言,他的进度超前。根据菲律宾统计局的家庭收入与支出调查,个人贫困率从2023年的15.5%降至2025年的9.7%。
这一降幅使处于贫困线以下的菲律宾人数量从2023年的1750万降至2025年的1110万。2025年的全国贫困线为五口之家每月14,634比索,约合每人每天97比索。评分:1.0(优秀)。
财政整顿
财政整顿的前景更为黯淡。本届政府承诺同时降低债务与GDP之比以及财政赤字与GDP之比,但两项均未达标。最初的目标是在2028年前将债务降至GDP的51.1%;修订后的目标现为64.2%。自2024年以来,实际走势一直持续落后于中期财政框架。
赤字也呈现同样的态势。2023年赤字接近计划,但自2024年起,实际赤字逐步超出目标路径。
国家政府债务在2026年6月底达到创纪录的19.07万亿比索,其中内债12.84万亿比索,外债6.23万亿比索。这并不预示危机,但它正成为一个代价日益高昂的制约因素。在拟议的2027年预算中,有1.1万亿比索——即总支出的15.5%——被指定用于偿债负担,这笔资金本可用于基础设施、医疗、教育和社会保障。
利息支出使这一警示更加清晰。在增长放缓威胁税收、全球不确定性可能令借贷成本居高不下的背景下,利息支出占收入的比例正在上升。预计到2028年,利息支出将吞噬收入的22.4%,几乎是计划水平12.5%的两倍。因此,财政整顿需要更大的紧迫感,而不是继续拖延。
在财政纪律的三项检验——债务、赤字和利息支出——上,本届政府均已偏离轨道。现在仍有时间纠正这些滑坡,但拖延越久,调整就越痛苦。评分:4.0(有条件失败)。
公共支出质量
基础设施方面的道理很简单。在数十年的投资不足之后,菲律宾仍落后于其东盟五国(ASEAN-5)伙伴——印度尼西亚、马来西亚、泰国和新加坡。在过去半个世纪里,该国在公共基础设施上的支出仅约占GDP的2%,对于一个希望更快增长并在区域层面展开竞争的经济体而言,这远远不够。因此,将GDP的5%至6%用于基础设施支出是一个合理的目标,先是在“Build, Build, Build”计划之下,如今则在“Build Better More”计划之下。
道路、桥梁、铁路和机场并非装点门面之物;它们是商业运转的管道。本届政府在任期前半段确实实现了5%至6%的支出目标。问题在于质量。太多资本预算似乎被错误配置、管理不善,或因腐败而流失。
政府的应对方式是将公共建设预算压缩至2027年GDP的4.03%和2028年的3.96%。迪奥克诺认为,这是错误的药方。应对腐败之道应是更好的采购、更强的执行力、更高的透明度和可信的惩处,而不是减少投资。菲律宾需要的是更清洁的基础设施支出,而不是更小的雄心。
在小马科斯政府执政的头三年,实际基础设施支出占GDP的比例均在目标范围之内。但其中有多少变成了实实在在的建设,仍不清楚。2026年至2028年的计划支出低得令人失望,尽管仍高于历史平均水平。评分:3.0(及格)。
就业创造
继减贫之后,就业仍是这份执政记录中最站得住脚的部分。4%至5%的失业率目标可以实现,每年创造100万个就业岗位也仍有可能。但风险正在累积:增长走弱可能挤压微型、小型和中型企业;超出通胀和生产率增速的工资上涨可能放缓招聘;而从战争到贸易紧张局势的全球不确定性,也可能减少海外菲律宾劳工的派遣规模。
就业市场最终取决于经济增长。2025年产出放缓之际,失业率随之上升。因此,持续的就业创造不仅需要劳动力市场计划,还需要更强劲的经济。评分:2.0(良好)。
结语
这份成绩单并不均衡。小马科斯总统可以宣称在减贫方面取得了切实进展,在就业方面的表现总体站得住脚,但增长已然走弱,财政整顿持续未达标,基础设施政策也因执行力不佳和腐败问题而受到拖累。教训不在于当初的经济承诺方向有误,而在于这些承诺如今需要更艰难的抉择:更快的增长、更清洁的公共支出,以及更可信地重返财政纪律。
本杰明·E·迪奥克诺是经济学家、经济学荣誉教授,现任菲律宾中央银行(Bangko Sentral ng Pilipinas)货币委员会成员。他曾在三届政府(科拉松·阿基诺、约瑟夫·埃斯特拉达和罗德里戈·杜特尔特)领导下担任预算与管理部长,于2019年至2022年担任货币委员会主席兼菲律宾央行(BSP)行长,并于2022年至2024年担任小费迪南德·马科斯政府的财政部长。

