全球炼油中断影响扩大,柴油价格涨势超越原油与汽油
要点速览
- •布伦特原油2月27日结算价为每桶72.48美元,周三升至91.62美元;同期ULSD从每加仑2.596美元升至4.4523美元。
- •自伊朗战争爆发以来,布伦特上涨26.4%,ULSD上涨71.5%,汽油替代指标RBOB上涨56.5%。
- •本周头两个交易日,布伦特与ULSD之间的价差突破每桶90美元,文章称该水平很可能创历史新高。
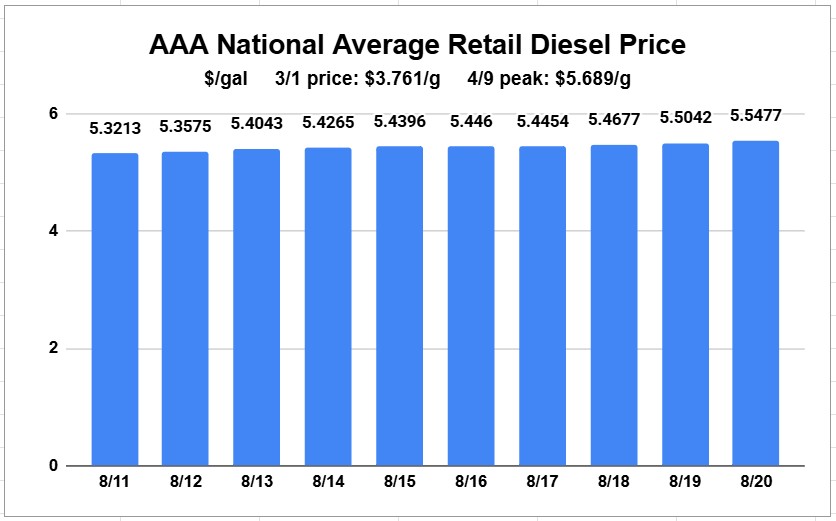
- •周四美国零售柴油均价达到每加仑5.5477美元,距4月9日创下的战后峰值不足15美分。
- •IEA表示,在攻击加剧后,俄罗斯炼油产品出口近期近乎减半;与此同时,美国炼油商将开工率提高至97.2%以抓住强劲的柴油利润。
对于面临更高燃油成本的消费者而言,除了注意到零售柴油价格再度上涨之外,还应了解几项关键对比。
2月27日,即伊朗与美、以一方军事行动开始前的最后一个交易日,国际原油基准布伦特(Brent)在芝商所(CME)商品交易所的结算价为每桶72.48美元。同日,超低硫柴油(ULSD)结算价为每加仑2.596美元。
本周三,布伦特结算价为每桶91.62美元,ULSD结算价为每加仑4.4523美元。
从数据来看,自战争爆发以来,布伦特上涨26.4%,而ULSD上涨71.5%。周四的结算价为每加仑4.4803美元。在芝商所,作为汽油替代指标的中间产品RBOB合约自伊朗战争爆发以来已上涨56.5%,涨幅远超布伦特,但仍低于柴油。
正是原油与柴油之间的巨大价差使这种燃料受到广泛关注,部分原因在于车队在听闻原油涨势缓慢甚至下跌、而自身燃油成本却持续攀升时感到沮丧。柴油甚至正在抢走汽油的风头——由于汽油的消费者远多于柴油,媒体、政界人士和普通消费者通常更关注汽油。
这一转变在Axios近期一篇题为《柴油困境日益加剧》(“Diesel desperation is mounting”)的文章中得到体现。
在柴油市场上涨及其对整体能源格局意味着什么方面,没有谁比高盛(Goldman Sachs)前大宗商品主管、现涉足多项业务的Jeffrey Currie发声更为持续。他多次亮相电视节目,包括本周接受CNBC采访,他将在原油与成品油价格之间的脱节描述为历史性的。
“除了炼油厂,没有人直接消费原油,”他说,“对地球上的其他人而言,重要的是成品油价格。”
Currie表示,从历史上看,成品油价格与原油价格之间的价差一直“相对稳定”。但他指出,在布伦特交易价格约为每桶87美元的某一天,欧洲市场交易的柴油价格约为每桶170美元。
“原油的价格几乎是成品油的一半,”Currie说,“因此,那些关系、那些计量经济模型,所有一直假设油价与成品油之间的价差是相对稳定的恒定关系的人,都错失了机会。”
巨大的价差
衡量当前这种脱节有多种方法。裂解价差衡量的是一桶原油与其炼制产品之间的价值差异。
突出柴油强势的一个简单方法,是将芝商所ULSD次月合约价格与布伦特首月合约价格进行比较,因为布伦特原油可以炼制成ULSD。
2月27日,即伊朗战争爆发前的最后一个交易日,该价差约为每桶36.55美元。本周头两个交易日,该价差自战争爆发以来首次突破每桶90美元,且很可能是有史以来首次。当天原油结算价为每桶91美元,印证了Currie的观点:原油的价值约为ULSD的一半。周三,该价差略降至90美元关口下方。
在加油站层面,结果是:据AAA每日测算,周四美国零售柴油均价为每加仑5.5477美元,距离4月9日创下的战后高点每加仑5.5689美元不足15美分,且比8月10日(最近一轮零售价格上涨开始之时)高出逾每加仑25美分。
问题在于,为什么自伊朗战争爆发以来,柴油对各种利多市场因素的反应比原油更剧烈,也比汽油更剧烈。原因很多,既涉及供应中断,也涉及炼油厂行为。
俄罗斯减产
由于大量注意力集中在中东和霍尔木兹海峡,乌克兰对俄罗斯炼油基础设施攻击的影响——这些设施在设计上高度侧重于产出较高的柴油收率——起初未受到太多关注。但情况已经改变。
国际能源署(IEA)在7月月度报告中详细描述了无人机袭击的部分影响。自那以后,从柴油市场的角度看,形势只会进一步恶化。
“贸易数据显示,随着乌克兰部队对俄罗斯炼油厂攻击的加剧,近几周出口已近乎减半,”IEA表示。
7月,IEA估计,由于这些攻击,俄罗斯炼油开工量同比减少160万桶/日。
“结合针对俄罗斯储存设施和基础设施的攻击,据报道,成品油产量的这一损失已在国内引发大范围燃油短缺,并导致临时禁止柴油出口,”IEA表示。
更近一些,能源咨询与信息服务公司RBN Energy估计,俄罗斯原油加工量已从去年的逾500万桶/日降至7月的约380万桶/日,并称这是25年来的低点。
美国炼油商的应对
美国炼油商正争相利用这一价差。美国能源信息署(EIA)每周公布的炼厂开工率自4月底以来一直未低于90%,且自6月第一周以来持续高于95%。最新周报显示开工率为97.2%。
“炼厂总是会响应市场信号,在柴油裂解价差强劲的情况下,他们会尽可能多地生产,”Novi Labs精炼燃料董事总经理John Auers在接受FreightWaves采访时表示。
华尔街以股价大涨回报了独立炼油商。例如,Valero(纽约证券交易所代码:VLO)周四再创52周新高,达352.33美元。一年前,该股还不到138美元。
Auers表示,炼油商已计划进行投资,以便长期生产更多柴油,部分原因在于电动汽车的普及削弱了汽油需求。这一趋势在美国正在放缓,但在世界其他地区依然强劲。不过,这些变化需要时间才能实现。
“全球新建炼厂总体上更侧重于柴油或馏分油,”他说。
也有人担忧,让炼厂在如此长的时间内如此高负荷运转,可能使一些工厂面临重大故障的风险。即使在行情好的时候,美国炼油行业在每年的这个时节开工率通常也会超过90%,但从未在如此高的水平上持续如此之久。
炼厂数量减少,供应趋紧
美国能源信息署今年早些时候表示,美国去年失去了约25万桶/日的炼油产能。2025年有两座大型炼厂关闭,一座在休斯敦,一座在加利福尼亚州。
由于石油市场是全球性的,世界任何地方的停产都可能影响美国市场,无论是永久性关闭还是战争相关破坏所致。
IEA在最新报告中称,全球炼厂投入量约为8090万桶/日,比去年同期低约500万桶/日。全球石油需求超过1亿桶/日,但并非全部都成为炼制产品;例如,1亿这一数字还包括丙烷等天然气液体的生产和消费。即便如此,500万桶/日的炼油运营损失仍然不容小觑。
中东炼厂遭袭
Auers表示,中东有“三四座”炼厂在伊朗的攻击中受损,削减了该地区的炼油产能。巴林一座产能38万桶/日的炼厂在战争初期遭袭,Auers称其已“完全停产”。
他还指出了一个关键的未知因素:战争对伊朗炼油产能的影响,这一点难以确定。
原油品质的影响
中东和俄罗斯原油均受军事冲突影响,品质更重,往往比西非或美国二叠纪盆地等地的原油产出更多柴油。
库存紧张
EIA最新周报显示,美国非航空馏分油总库存——包括取暖油等,但其中柴油通常略低于90%——远低于往年同期的正常水平。
Currie在接受Mario Nawfal于X平台上的采访时表示,库存的分化是裂解价差急剧扩大的一个关键原因。
成品油市场正面临Currie所称的“当前全球轮动的瓶颈”。相比之下,原油市场则因美国战略石油储备(SPR)等战略储备的投放而承压下行。成品油没有战略库存。
这些储备投放给了市场一个“喘息之机”,4月初停火协议首次生效时来自海湾地区的原油供应激增也提供了助力。Currie说,成品油并未获得类似的供应注入。
“短缺从成品油蔓延到原油只是时间问题,而且没有任何迹象表明这种局面会在不久的将来结束,”他说。

