CoreWeave财报后股价上涨:8.46亿美元利息成本加深亏损
要点速览
- •第三季度营收超过37亿美元,同比增长168%,营收积压订单飙升至1320亿美元,使CoreWeave成为按已签约业务计最大的neocloud公司。
- •调整后EBITDA飙升62%至23亿美元,调整后营业收入升至3.79亿美元,但该公司仍录得5.29亿美元调整后净亏损,管理层预计在达到盈亏平衡前亏损将持续。
- •本季度折旧与摊销攀升至超过18.8亿美元,占营收一半以上;今年前九个月D&A超过44亿美元,同期营收为83亿美元。
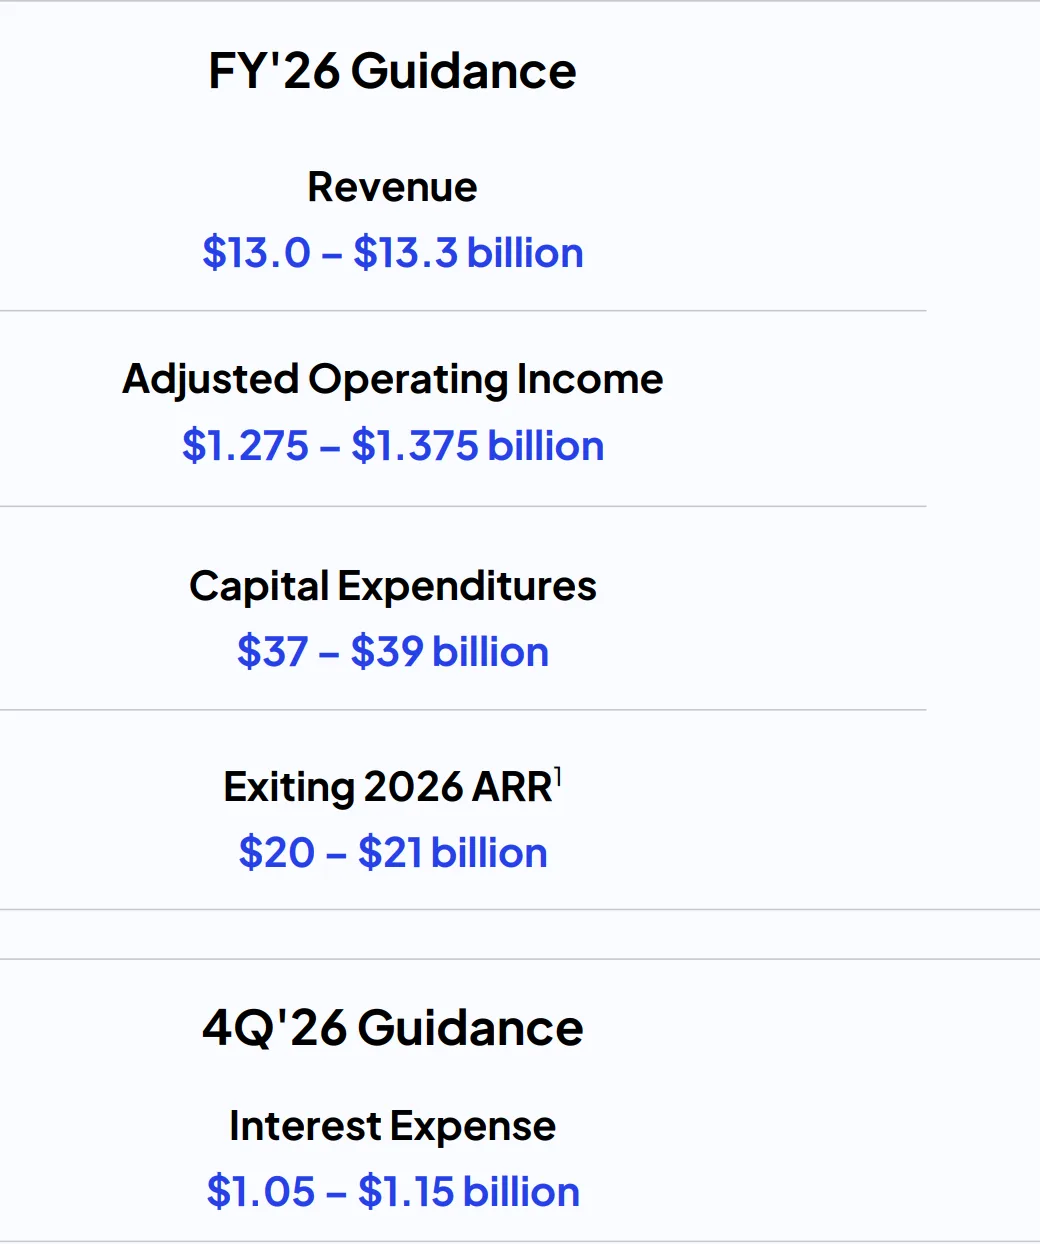
- •CoreWeave将全年资本支出指引上调至370亿至390亿美元区间,高于此前350亿至390亿美元的区间,凸显其AI云基础设施建设的资本密集程度。
- •利息支出本季度超过8.46亿美元,年初至今达20亿美元;随着债券收益率上升,第四季度利息支出指引为10.5亿至11.5亿美元。
CoreWeave公布第三季度业绩后,盘后交易中股价上涨超过7%,这份财报让市场更深入地了解其业务,显示出快速增长的同时也伴随着折旧成本飙升和利息支出不断增加。CRWV升至56.6美元,较本月40美元的低点温和回升。这份财报发布之际,这家neocloud(新型云)龙头正面临包括债券收益率飙升在内的重大挑战,报告所指出的成本压力暗示未来还将面临更多困难。
需求激增,业绩强劲
CRWV股价在该公司公布喜忧参半的财报后出现反弹。积极方面,CoreWeave表示第三季度营收激增至超过37亿美元,同比增长168%。营收增长源于服务需求上升,营收积压订单——即预计将在未来期间转化为收入的已签约业务——飙升至1320亿美元,这一规模使其成为全球最大的neocloud公司。Neocloud是对一类专注于AI的云服务商的简称,这类公司出租GPU算力用于人工智能工作负载。
该公司的关键盈利指标也有所改善。调整后息税折旧摊销前利润(EBITDA)飙升62%至23亿美元,这是一个积极信号。调整后营业收入升至3.79亿美元。
财报中的警示信号
尽管账面增长强劲,财报还是暴露出若干隐忧。
首先,该公司本季度调整后净亏损激增至5.29亿美元,管理层预计在CoreWeave实现盈亏平衡之前亏损仍将持续。23亿美元的调整后EBITDA与5.29亿美元的调整后净亏损之间的差距,显示出CoreWeave的经营盈利有多少被折旧和利息所吞噬——这两项科目将在很大程度上决定公司需要弥补多大差距才能达到管理层所指引的盈亏平衡点。
其次,折旧规模巨大,且这一趋势未来可能持续。尽管营收跃升至超过37亿美元,折旧与摊销(D&A)成本攀升至超过18.8亿美元,占营收的50%以上。今年前九个月,D&A超过44亿美元——与其同期83亿美元的营收相比是一笔可观的数额。这些数字值得注意,因为一些分析师警告neocloud公司未来可能出现资产减记。从积极的一面来看,大额折旧指标将有助于该公司降低税负。
第三,业绩显示该公司今年计划在资本支出上投入更多资金。根据其官方展望演示,CoreWeave将指引上调至370亿至390亿美元,高于此前350亿至390亿美元的区间。这些数字意味着该公司未来需要持续进行大规模支出,这一投入凸显了AI云基础设施建设的资本密集程度依然很高。
利息支出是另一项不断加重的负担,随着债券收益率上升,这一趋势可能持续。第三季度利息成本跃升至超过8.46亿美元,今年前九个月达20亿美元。该公司还计划在第四季度支付10.5亿至11.5亿美元的利息。这些指引数字与上调后的资本支出预算一起,为读者跟踪未来几个季度成本压力是缓解还是加剧提供了具体基准。
此外,CoreWeave的业务还面临更广泛的风险,因为投资者仍然担心人工智能(AI)泡沫可能破裂。一旦破裂,像CoreWeave这样的neocloud公司将首当其冲。
CoreWeave股价分析
日线图显示,CRWV股价在过去几个月经历了剧烈抛售。该股跌至40.4美元的低点,为数月来最低水平,表明空头试图将其推向历史新低。该股目前仍低于63.40美元这一重要支撑位——该价位是去年12月和今年7月的最低水平。分析师指出,这一回落表明该股正在形成破位回测形态。
据此判断,该股可能会继续下跌,或跌向40美元的关键支撑位。一旦跌破该水平,将预示进一步下行,可能跌至35美元。
本文仅供参考,不构成财务或投资建议。股票价格涉及市场风险,公司预测可能与实际结果存在差异。读者在做出投资决策前应独立查阅官方财务披露文件。
本文最初由The Market Periodical发布。

