债券收益率飙升、泡沫担忧加剧之际,CoreWeave投资者为AI“新云”巨额债务辩护
要点速览
- •Chamath Palihapitiya分享了一张显示CoreWeave债券收益率达到15%的图表后,该公司股价周三下跌15.46%,盘后再跌5.62%,但周四有所回升。
- •CoreWeave二季度披露显示,公司总债务为356亿美元,经营租赁负债为163亿美元,上半年收入46亿美元,净亏损14亿美元。
- •公司持有1037亿美元不可撤销的剩余履约义务,其中41%计划在2028年前支付;投资者Evan Schlossman认为这实际上为其借款提供了担保。
- •Microsoft和OpenAI是CoreWeave的主要客户,其前三大客户在照付不议合同下贡献了二季度收入的72%,即使不使用服务也须付款。
- •Gartner估计,到2030年,80%的新云服务商将因收入无法覆盖支出而无法独立运营。
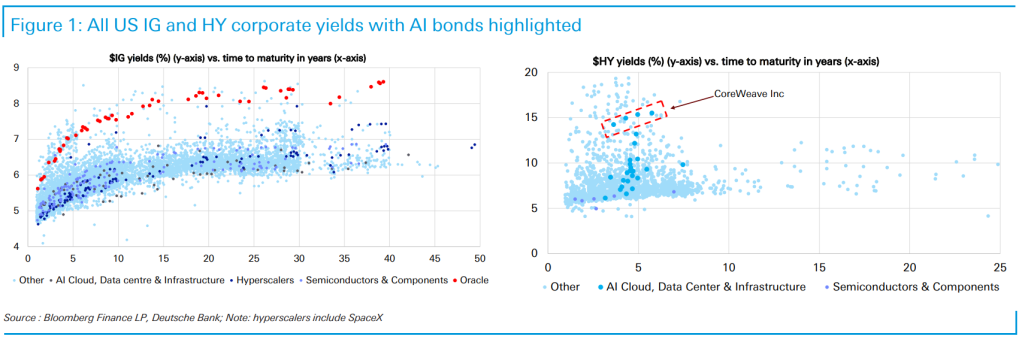
CoreWeave是一家依靠债务融资的AI“新云”(neocloud)服务商——这是一类专门出租GPU算力的新型云公司,AI模型正是构建和运行在这些算力之上。在风险投资人Chamath Palihapitiya在X上发布一张显示该公司债券收益率触及15%的图表后,CoreWeave股价周三下跌15.46%,盘后交易中再跌5.62%——这表明投资者要求极高的溢价才愿意持有其债务。Palihapitiya发问:“AI建设热潮是否正在催生私人信贷泡沫?”(该股周四有所回升。)
此次抛售恰逢《金融时报》的一篇采访,CoreWeave联合创始人兼财务负责人Brannin McBee在采访中表示,他想借入更多资金——来自保险公司。他告诉该报,保险行业的资本获取渠道“是无限的”。“可以说,全世界的钱都放在保险这一层。”
CoreWeave的巨额债务此前就曾引发争议。2025年,Fortune的一篇分析在研究其财务状况后得出结论:该公司有可能成为“未来AI金融危机的震中”。
AI服务公司的债务近期也频频占据头条。Oracle以“不可抗力”为由向Blue Owl发出通知,后者是新墨西哥州一座超大数据中心的开发商。外界担忧该项目无法在计划于2028年上线前完工——这表明如果形势不利,客户或有权依法摆脱其承诺。Gartner估计,到2030年,80%的新云服务商将因收入无法覆盖支出而无法独立运营。
但Neostellar Capital Corp.负责人Evan Schlossman认为,批评者错了。Neostellar是一家上市风险投资基金,让散户投资者得以参与IPO前初创公司股权投资。(Neostellar于2024年购入CoreWeave 2500万美元股份,并于2025年第二季度出售其中40%,获利1500万美元,见其投资者披露文件。)
CoreWeave确实背负了巨额债务和租赁承诺。根据其第二季度财报,该公司经营租赁负债为163亿美元,总债务为356亿美元。公司上半年实现收入46亿美元,但营业费用超过销售额,上半年净亏损14亿美元。
简而言之:一家不赚钱的公司,如何偿还合计520亿美元的债务和租赁承诺?
“照付不议”
简短的答案是:根据其二季度披露,公司持有1037亿美元的“剩余履约义务”(RPO),其中41%计划在2028年前向CoreWeave支付。Schlossman告诉Fortune,这意味着CoreWeave有能力偿还这笔钱。
RPO是提供服务的协议,公司确信未来会因此获得付款——只是收入尚未确认。只有当协议不可撤销时,公司才被允许披露RPO。Schlossman表示,这些是与“信用等级极高的客户”签订的“照付不议”合同。
照付不议合同约束客户即使不使用服务也必须付款。CoreWeave的主要客户是Microsoft和OpenAI。公司表示,其前三大客户(第三家未披露)在二季度贡献了其收入的72%。
Schlossman说,Microsoft破产并让CoreWeave背负未付账单的可能性极低。事实上,根据两家公司之间的协议,Microsoft退出合同的少数几种途径之一,是发生Oracle式的“不可抗力”事件导致CoreWeave无法交付服务。
这就是CoreWeave能够积累如此多债务的原因。Schlossman说,贷方可以看到,其信用获得了不可撤销RPO的支撑,这些RPO来自拥有“为这一切提供承保的一级资产负债表”的公司。
CoreWeave告诉Fortune:“我们对积压订单充满信心,它足以覆盖我们的全部债务义务。我们98%的收入来自具有约束力的照付不议合同。我们将大部分融资结构设计为客户合同的现金流来偿还相应债务,并产生额外的自由现金流。”
“如果出了问题,我认为谁欠你钱将变得至关重要”
Schlossman表示,虽然OpenAI的资产负债表不如Microsoft稳健,但其对CoreWeave的RPO承诺本身也由OpenAI从其他与Microsoft同等质量的公司获得的RPO支撑:“很多这类合同都有其他公司做后备担保。”
他说:“我明白他们在这上面将如何获得偿还;能赚多少钱;以及与此相关的具体风险是什么。”
此外,即使OpenAI突然消失,它所持有的算力合同如今的价值也高于签约之时——这意味着CoreWeave可以把这部分算力出售给其他客户。
Schlossman也承认,并非AI生态系统的每个环节都能通过压力测试。由风投支持、客户同样是早期种子轮风投支持公司的小型企业,可能无法在市场下行中存活。他说:“如果出了问题,我认为你会发现谁欠你钱将变得至关重要,大多数行业都是如此。”
“Microsoft冷酷无情,会把CoreWeave当午餐吃掉”
CoreWeave的批评者不太可能被这种论点说服。会计师兼调查记者Francine McKenna曾在沃顿商学院和剑桥大学任教,如今撰写广受关注的会计类Substack专栏The Dig。她不相信,如果算力需求走软,Microsoft会履行对CoreWeave的RPO。
她告诉Fortune:“如果CoreWeave指望Microsoft履行合同、把他们从极端债务和亏损中解救出来,我在布鲁克林有座桥想卖给他们。Microsoft冷酷无情,会把CoreWeave当午餐吃掉,如果对它们有利,还会扔几根骨头给它的狗。”
Microsoft拒绝置评。
这场分歧留下了一组可供观察的指标:CoreWeave债券收益率在触及15%后将走向何方,McBee向保险公司借款的计划是否会成形,Oracle与Blue Owl之间的不可抗力僵局如何化解,以及Microsoft和其他客户在CoreWeave 1037亿美元积压订单的整个周期内是否会履行照付不议承诺——Schlossman与McKenna截然对立的观点最终都取决于这一问题。
本文最初发表于Fortune.com。

