CBO局长称仅靠强劲经济稳住美国债务“恐怕不切实际”:需5%-6%的增长,远高于贝森特3%的判断
要点速览
- •CBO局长菲利普·斯瓦格尔表示,仅靠加快增长来稳住美国财政轨迹恐怕不切实际,因为更高的增长也会推高工资、社会保障支出和利率,从而增加偿债成本。
- •假设利率为4%-5%,斯瓦格尔估计稳定债务需要名义GDP增长7%-8%、实际增长5%-6%,远高于第二季度2.2%的最新实际增速,甚至高于华尔街2.5%的乐观预测。
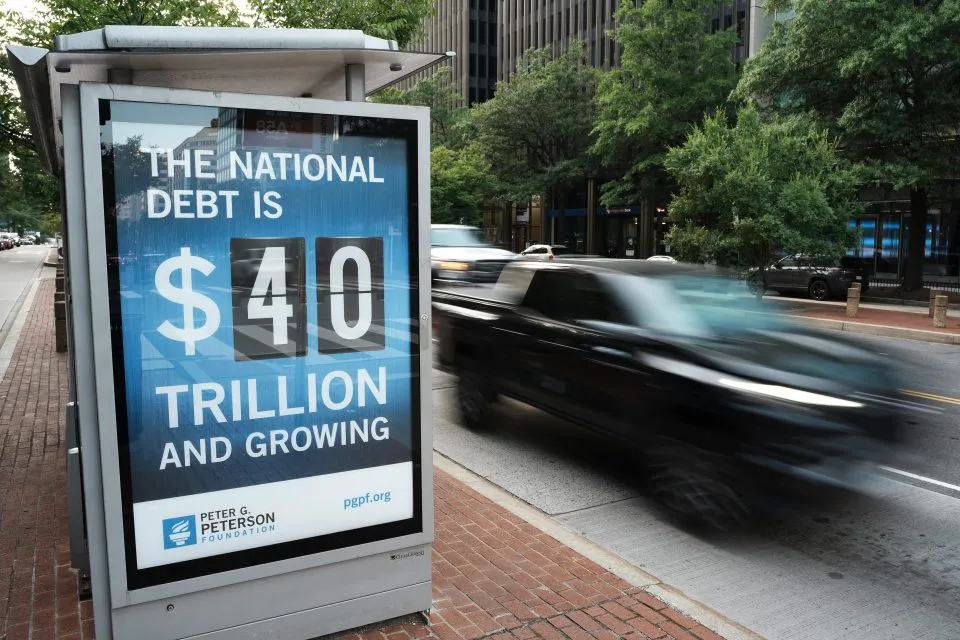
- •联邦债务总额目前达40万亿美元,公众持有债务相当于GDP的100%,CBO预计到2036年债务与GDP之比将升至120%。
- •财政部长斯科特·贝森特曾主张3%的增长可使美国摆脱债务负担,而宾大沃顿预算模型估计需要十年内平均3.5%-4%的增长才能维持该比率稳定。
- •斯瓦格尔警告,突如其来的利率冲击可能引发利率上升扩大赤字和债务、又反过来推高利率的循环,不过目前债务对长期收益率的影响仍然温和,债务比率每上升1个百分点仅带动长期利率上升0.015个百分点。
国会预算办公室主任菲利普·斯瓦格尔表示,即使产出增速达到当前水平的两倍以上,仅靠加快经济增长来稳住美国的财政轨迹也“恐怕不切实际”。其机构为国会提供无党派的预算与经济预测。
斯瓦格尔周四在明尼阿波利斯联储的一次会议上表示,更强劲的增长将通过提升联邦财政收入有所帮助,但经济运行的机制使简单解决方案难以奏效。他指出,联邦支出本身会促进增长,从而推高工资,进而增加社会保障福利支出。强劲的经济还往往推高利率,加重政府的偿债成本。
“因此增长会有帮助,但仅靠增长来稳定我们的财政轨迹恐怕不切实际,”斯瓦格尔说。“那么我们就只剩下调整收入和调整支出,而这些本质上都是政治选择。”
利害关系十分重大。联邦债务总额——这一最宽泛的指标,包括政府信托基金持有的国债以及外部投资者持有的国债——目前已达40万亿美元,而公众持有债务,即最常用来衡量政府偿债能力的指标,相当于GDP的100%。仅仅维持这一比率持平——更不用说降低——就需要一场大规模且持续的经济繁荣。CBO目前预计,到2036年债务与GDP之比将飙升至120%。
明尼阿波利斯联储主席尼尔·卡什卡利询问,人工智能是否能大幅提振增长从而改变这一算术。斯瓦格尔回答说,CBO已检测到全要素生产率的提升,该指标衡量劳动力、资本及其他投入的效率。他表示,该机构将于明年初发布的下一批经济预测将纳入其对AI的看法,并假设未来增长更为强劲。尽管如此,他警告称,预算赤字过于庞大,即使AI带动的额外增长也不足以解决问题。
当卡什卡利追问增长需要快多少才能稳定债务时,斯瓦格尔提醒不要现场心算,但还是给出了一些粗略估算。假设利率为4%-5%,他估计名义GDP增长需达到7%-8%,实际GDP增长需达到5%-6%。这组数字反映了债务动态的算术逻辑:只有当名义增长超过政府的借贷成本时,增长才能开始相对经济规模缩减债务负担。这是第二季度2.2%的最新实际GDP增速的两倍以上,甚至超过了华尔街最乐观的全年增长2.5%的预测。
斯瓦格尔的粗略数字也远超财政部长斯科特·贝森特所称克服债务所需的水平。“有了3%的增长,我们就能通过增长摆脱困境,”贝森特上个月在南卫理公会大学表示。“我们会渡过这场伊朗冲突,基本面经济非常非常强劲,而且我认为正在重新加速。”其他估计则介于两者之间:根据宾大沃顿预算模型,要维持债务与GDP之比稳定,十年内平均增长需达到3.5%-4%。这些估计之间的差距具有现实意义:官员假设的增长率越低,调整的负担就越多落在斯瓦格尔所称本质上属于政治选择的税收和支出决策上。
斯瓦格尔还指出了经济冲击可能突然推高利率的危险,引发他所描述的恶性财政循环。“所以这几乎就像一个涡轮增压器,”他解释道。“利率冲击会推高赤字,推高债务,又反过来推高利率。”
到目前为止,债券市场已消化了美国财政部为弥补预算赤字而发行的全部债务,但长期收益率已飙升至24年来的最高水平。部分原因在于强劲的经济、对美联储加息的预期、高油价令通胀居高不下,以及争夺债券市场需求的AI超大规模数据中心债务洪流。但美国债务的庞大规模也是一个因素。斯瓦格尔表示,目前这一影响还很小——债务比率每上升1个百分点,长期利率仅上升0.015。
“所以影响是温和的,但财政轨迹确实非常具有挑战性,”他补充道。“它会不断累积,当然还有我提到的那种涡轮增压式效应,会反过来推高赤字。”
讨论的视频可在YouTube上观看。
本文最初刊载于Fortune。

