2026年比特币与以太坊数据对比:关键数据点一览
要点速览
- •比特币于2009年作为点对点电子现金和价值储存手段推出,而以太坊于2015年作为面向去中心化应用的可编程区块链平台推出。
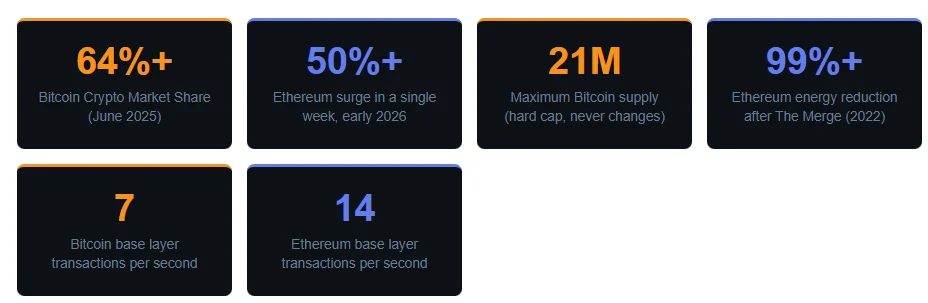
- •比特币的市场主导地位从2017年3月的70.6%降至2022年8月的39.6%,随后在2025年6月前回升至64%以上。
- •以太坊于2022年9月转向权益证明,能耗削减超过99%,并可实现每年约4%至6%的质押奖励。
- •比特币的最大供应量固定为2100万枚,而以太坊没有供应上限,并根据EIP-1559升级燃烧每笔交易费用的一部分。
- •截至2026年,美国现货比特币ETP持有约占比特币总供应量12%的份额,反映出自2020年以来两种资产的机构采用均稳步增长。
比特币和以太坊是按市值计算最大的两种加密货币,二者均基于区块链技术运行。但它们的构建目标不同:比特币被设计为数字货币和价值储存手段,而以太坊则被打造为去中心化应用的可编程平台。这一目标差异几乎决定了两个网络在各方面对比中的表现,也有助于解释为什么这两种资产如今同时出现在机构投资组合中,却又承担着截然不同的功能。
本文利用来自多个来源的公开数据,从市场主导地位、价格历史、区块链速度、货币政策、能耗、开发者活动和机构采用等方面,剖析两个网络的差异。所有关键数据均引自标注来源。
起源:两个网络的起点
比特币于2009年1月上线,由一位或一群使用“中本聪”化名的匿名人士创建。2008年10月发布的一份白皮书将其描述为一种点对点电子现金系统,旨在让人们无需银行即可直接转账。
以太坊的问世晚了几年。开发者Vitalik Buterin于2013年提出该构想,网络于2015年7月上线。Buterin及其联合创始人的目标是构建一条不仅能记录支付、还能运行程序的区块链——一个面向各类应用的去中心化平台。
两个网络都是开源项目,由全球社区维护,并运行在任何人都可以验证交易的公共区块链上。不过,它们的技术设计和既定目标指向了截然不同的方向。
市场份额与主导地位
自诞生以来,比特币一直占据整个加密货币市场的最大份额,但这一份额随着更广泛的市场周期和竞争资产的增长而逐年变化。2017年3月,比特币占加密货币总市场的70.6%。随着生态系统中新项目和代币不断涌现,这一比例到2022年8月降至39.6%,到2024年6月回升至54.1%,并于2025年6月攀升至64%以上,数据引自 Investopedia。
以太坊始终保持着第二大市场份额。其具体百分比随市场行情波动,但多年来它一直是按总市值计算稳居第二的资产。
主导地位是加密领域最受关注的指标之一,因为它能快速反映市场内资金的集中方向。比特币的主导地位往往在投资者不确定性加剧的时期上升。当市场趋于谨慎时,资金往往流向持有最广泛、最成熟的资产比特币。这一模式已在多个市场周期中反复出现。
价格表现:BTC 对比 ETH
两种资产自诞生以来都经历了大幅价格波动,并且往往遵循同一市场周期,但每次波动的幅度往往差异巨大。
在2024年4月比特币第四次减半以及美国现货比特币交易所交易产品(ETP)上市之后,比特币截至2025年3月上涨了约16%。根据 VanEck研究,同期以太坊下跌了近50%。这一差距反映出该时期市场对两种资产的需求水平不同。
进入2026年初,局面发生急剧转变。以太坊在一周内飙升超过50%,随着宏观环境变化和ETH生态重新受到关注,收复了此前大部分跌幅。
比特币的单枚价格一直高于以太坊,但不同时间范围内的百分比回报讲述着更复杂的故事。单币价格本身几乎不能说明相对规模,因为各自的单位价格反映的是不同的供应结构:比特币供应上限为2100万枚,而以太坊发行新ETH没有固定上限。在牛市中,以太坊历史上的百分比涨幅更高;在下行期,其百分比跌幅也更深。在整个市场周期中,比特币相对于其他加密资产的波动性较低,但与股票或债券相比仍属高波动资产。
共识机制
两个网络采用不同的系统来确认哪些交易有效,这一选择影响着能耗、安全性以及谁能参与维护网络安全。
比特币采用工作量证明(PoW)。工使用称为ASIC的专用计算机来解决密码学难题;最先解出难题的机器将下一个区块添加到链上,并获得新发行的比特币作为奖励。这一系统自2009年以来不间断地保障着比特币的安全。
以太坊于2022年9月在名为“The Merge”(合并)的升级中转向权益证明(PoS)。验证者锁定ETH以获得提出和确认新区块的权利,作恶将面临损失质押资金的风险。该系统的能耗远低于工作量证明,并能实现更快的最终确认。两种模式还设定了不同的准入门槛:工作量证明有利于能够投资专用矿机的运营者,而权益证明向任何能够锁定ETH并运行验证者软件的人开放,无需专用硬件。
The Merge是链上区块链有史以来技术要求最高的升级之一,它在不停机、不干扰用户的情况下改变了以太坊的核心共识层。
交易速度与吞吐量
两个基础层的速度差距是人们最常提及的技术差异之一,其关键在于每条链产生新区块的频率。比特币大约每10分钟产生一个新区块;以太坊大约每12秒产生一个,这意味着在基础层上,以太坊每小时产生的区块数量约为比特币的50倍。对用户而言,这一差异体现为确认等待时间:比特币交易通常需等待下一个区块,平均每10分钟出现一次;而以太坊交易通常只需等待约12秒。
就原始吞吐量而言,比特币基础层每秒处理约7笔交易(TPS),而以太坊基础层处理约14 TPS,约为比特币的两倍。2025年5月的数据直观地呈现了这一差距:在24小时内,比特币产生了157个区块,而以太坊产生了7,140个,数据引自 Investopedia。当天以太坊处理的交易数量接近比特币的三倍。
两个网络都构建了二层(Layer 2)解决方案,在不修改基础链的情况下处理更多交易。比特币依赖闪电网络实现快速、低成本的链下支付,而以太坊则使用包括Arbitrum、Optimism和Polygon在内的rollup网络,突破基础层的扩展限制。
供应与货币政策
比特币的最大供应量固定为2100万枚,这一上限写入协议之中,除非进行硬分叉——实际上等于创建区块链的新版本——否则无法更改。比特币的总存在量永远不会超过2100万枚。
新比特币通过向矿工支付区块奖励进入流通,协议每210,000个区块将奖励减半一次,这一事件被称为“减半”,大约每四年发生一次。奖励从2009年的每区块50 BTC开始,2012年降至25 BTC,2016年降至12.5 BTC,2020年降至6.25 BTC,2024年4月减半后达到3.125 BTC。最后一枚比特币预计将在2140年左右被挖出。
以太坊没有固定的供应上限。其货币政策由协议规则 governing,可通过社区批准的以太坊改进提案(EIP)进行更新。2021年8月推出的EIP-1559升级改变了费用结构,燃烧每笔交易费用的一部分,而非将其全部支付给验证者。
当以太坊网络活动较高时,燃烧的ETH数量可能超过向验证者新发行的数量,从而随时间推移减少总供应量。在交易较为清淡的时期,供应量可能小幅增长。这种灵活方式与比特币的固定时间表形成鲜明对比。
比特币在这一方面的长期风险在于:随着挖矿奖励趋近于零,交易费用必须足够高,才能补偿矿工并维持网络安全。根据 Ethereum.org,目前费用占矿工总收入的比例不到5%。
能耗
比特币的工作量证明系统在设计上就是高能耗的。矿工全天候运行专用机器,竞争解题以获取区块奖励,随着更多矿机接入网络,总电力需求不断上升。一些挖矿业务使用可再生能源,包括水电、太阳能以及石油生产中伴生的可燃天然气,比特币社区也在持续讨论减少环境影响的方法。不过,按大多数标准衡量,其总电力消耗依然很高。
以太坊的能耗状况在2022年9月发生巨变。从工作量证明转向权益证明的升级使其能耗削减超过99%,数据来自 以太坊基金会。验证者不再需要运行高能耗硬件,一台普通电脑和稳定的网络连接即可。这一变化使以太坊成为运行中的大规模区块链网络中能效较高的一个——对于有环境报告要求的机构和项目而言,这是选择在哪个网络上构建或投资时的现实考量因素。
开发者生态
以太坊拥有区块链行业中最庞大的开发者社区之一,为建设者提供广泛的编程工具、库和开发框架。以太坊基金会运营资助计划,独立的黑客松每年吸引开发者加入。
以太坊虚拟机(EVM)是以太坊架构的核心组成部分,是智能合约的执行环境。EVM已成为行业标准,许多其他区块链构建了EVM兼容性,使开发者能够以最少的改动在多个网络上部署相同的代码。
以太坊上开发的代币标准塑造了更广泛的加密经济:ERC-20用于同质化代币,包括稳定币和DeFi协议代币;ERC-721用于非同质化代币(NFT)。这些标准使代币、钱包和智能合约能够在不同平台和应用之间可靠地互操作,无需定制集成工作。
比特币的开发者社区规模较小但目标集中,主要围绕维护Bitcoin Core协议以及构建闪电网络等Layer 2工具展开。对比特币协议的修改进展缓慢,需要广泛的社区共识;2021年激活的Taproot升级经过多年开发和审查,改善了隐私和脚本功能。
两个生态吸引了不同类型的贡献者。比特币吸引的是关注货币属性和安全的开发者;以太坊吸引的是构建应用、协议和金融基础设施的开发者。
应用场景
2026年比特币的主要用途是价值储存。投资者将其作为对冲通胀和货币贬值的长期工具,一些国家和企业金库如今也将比特币作为储备资产。闪电网络支持支付和汇款等日常场景中更快、更便宜的交易。
以太坊驱动着更广泛的应用。Uniswap和Aave等DeFi平台使用户无需银行或经纪商即可进行借贷和交易。NFT市场运行在以太坊上,去中心化自治组织(DAO)利用它进行链上治理和金库管理。该网络承载着全球主要稳定币,包括USDC,使其成为快速、低成本转移数字美元的核心通道。据 VanEck,机构已开始利用以太坊对债券和投资基金等现实世界资产进行代币化。
在某些情况下,两个网络还会协同运作。Wrapped Bitcoin(wBTC)是一种基于以太坊的代币,代表以太坊网络上的比特币,使比特币持有者无需出售BTC即可参与以太坊的DeFi生态。
机构采用
自2020年以来,市场对比特币和以太坊的机构兴趣稳步增长。2024年初美国批准现货比特币ETP是一个转折点,使传统投资者能够通过标准券商账户获得比特币敞口,而无需直接持有加密货币。据 VanEck,截至2026年,美国现货比特币ETP持有约占比特币总供应量12%的份额。过去两年间,对冲基金、养老基金和企业金库陆续将比特币纳入持仓。
以太坊在美国也拥有获批的ETP,其机构兴趣源于其作为DeFi、代币化资产和稳定币发行基础设施的角色。其权益证明系统使验证者和ETH持有者能够获得每年约4%至6%的质押奖励——这是比特币所不具备的收益组成部分。
如今,两种资产都是央行的讨论议题,并被纳入机构投资框架。十年前,二者几乎完全由个人爱好者和早期采用者持有;向主流机构参与的转变,是加密货币历史上影响最深远的变革之一。
展望
比特币的近期路径与其作为储备资产的角色日益紧密。2024年4月的减半降低了新供应进入市场的速度,而历史上,减半之后的一两年内往往会出现价格上涨。2026年,主权国家和企业将比特币作为金库资产的采用仍在持续扩大。比特币协议在设计上偏保守,不太可能发生根本性变化——对支持者而言,这种稳定性正是关键。长期挑战依然在于:随着挖矿奖励趋近于零,交易费用必须足够高,才能维持网络安全。
以太坊面临更为复杂的挑战。其路线图包括分片、进一步以rollup为中心的扩展以及基础层的持续改进,但向rollup优先架构的转变引发了疑问:多少经济活动和费用收入会留在以太坊基础层,多少会流向Layer 2网络。来自高吞吐量区块链的竞争也带来压力:Solana等其他网络吸引了寻求更低成本和更快速度的开发者与用户。以太坊如何应对费用捕获、Layer 2碎片化以及更广泛的竞争,将有助于决定其未来几年的角色。
对大多数投资者和用户而言,比特币和以太坊并非彼此的替代品。它们为不同的目标而构建,数据显示二者在不同市场周期中的表现不同,吸引的参与者类型不同,在数字资产组合中承担的功能也不同。
来源
- Ethereum.org: Bitcoin vs Ethereum
- Investopedia: Bitcoin vs. Ethereum: Key Differences Explained, Nathan Reiff (2026年3月)
- VanEck: Bitcoin vs Ethereum in 2026: Comparison and Outlook (2026年3月)
- Ethereum.org: Ethereum Energy Consumption Report
- Ethereum.org: The Merge History
- EIP-1559: Fee Market Change for ETH 1.0 Chain
-.org: Proof-of-Stake Consensus Mechanism
本文最初发表于 CoinCentral。

