比特币可能继续下跌而无波动恐慌:为何最新的见底信号仍不足为凭
要点速览
- •币安比特币taker买卖比跌至0.85,为一年多来最低水平,显示卖方发起了该场所永续合约中约54%的归类交易。
- •周五加密货币清算达16.4亿美元,多头占近89%,意味着机械性的保证金平仓助长了逆向信号背后的卖出盘面。
- •Deribit DVOL指数为40.77,反映出与受控阴跌一致的受抑预期波动率,因为该指数衡量的是预期价格波动的区间宽度而非方向。
- •美国现货比特币ETF从11月5日至11月11日连续五个交易日净流出14.4亿美元,表明尽管受追踪基金持仓约130万BTC,需求仍在走弱。
- •比特币自8月以来首次跌破70,000美元,同时一周期25 delta看跌偏度升至约14%,因此按文中采纳的吸纳标准,逆向反弹论点仍未得到确认。
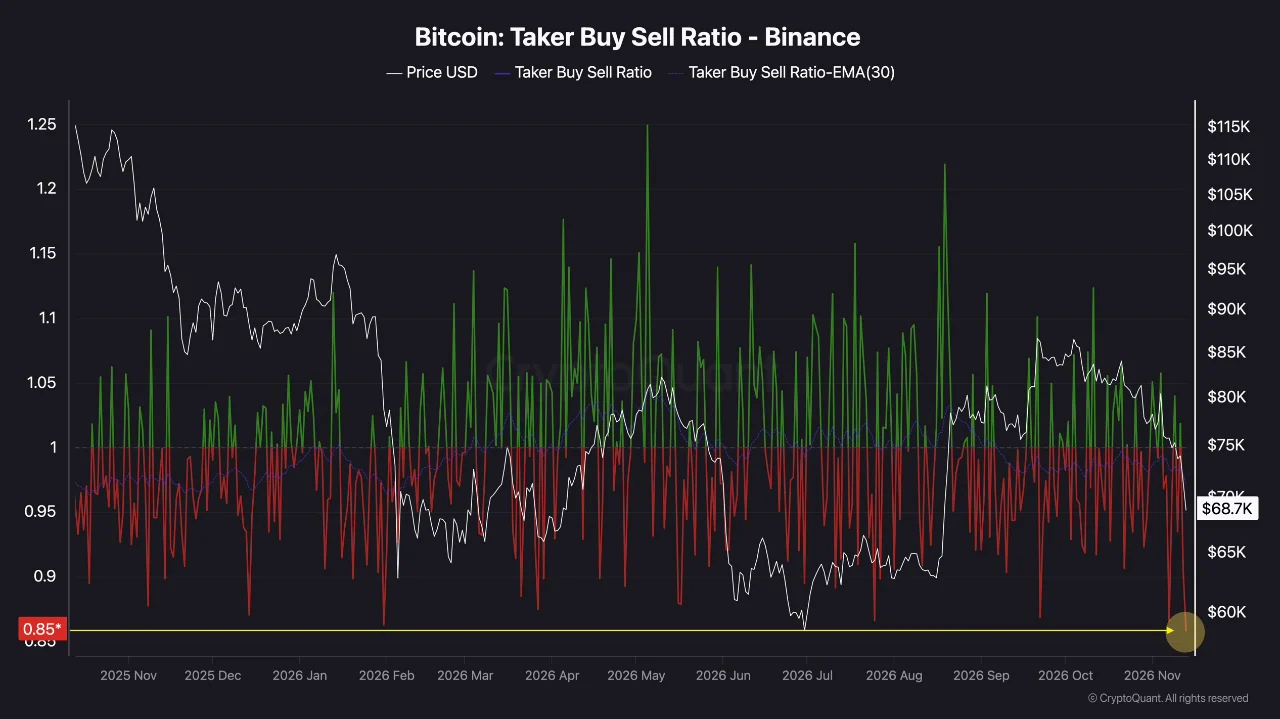
11月13日发布的两份CryptoQuant文章——Darkfost关于币安期货执行情况的分析和The Daily Digits关于期权定价的分析——正被部分市场参与者解读为见底信号。这两份分析都值得阅读。然而,两者都没有衡量真正见底所需的唯一条件:买家在能够守住的价格上吸纳供给。
0.85的taker比率衡量的是急迫情绪,而非卖压枯竭
Darkfost报告称,币安比特币taker买卖比跌至0.85,为一年多以来的最低读数,并暗示这一极端值可能预示短期反弹。该数字背后的计算很直接:每85单位主动买入成交量对应100单位主动卖出成交量,即卖方发起了约54%的归类交易。
该比率记录的是谁主动穿越了价差。吃掉挂单买单的卖方是在为即时成交付费;另一侧的买方则提前挂出买单并选定了价格。该读数表明,急迫情绪目前位于卖方一侧。它无法说明挂单买单队列的深度,也无法说明其补充速度。
数据范围进一步限定了这一解读。CryptoQuant的指标文档将该序列定义为单一交易场所的永续合约成交量。币安是最大的加密衍生品交易场所之一,其盘面读数被全市场引用——但该指标本身仍仅覆盖这一个场所的成交数据。开立新空头的主动卖单、平掉多头的主动卖单,以及由清算引擎触发的卖单,都被以相同方式统计。这一区别在本周尤为重要:CoinDesk的周五报告显示加密货币清算达16.4亿美元,其中多头占近89%,仅比特币期货清算就达9.16亿美元,其中95%为多头。被强制平仓的多头被记录为taker卖单。清算是机械性的而非主动决策:当杠杆多头无法满足保证金要求时,交易所会自动通过向订单簿卖出平掉仓位。因此,该比率所体现的"急迫"中,有一部分来自保证金引擎,而非坚定的判断。
taker比率识别的是谁在急迫。另一方是否持续吸纳这种急迫抛压,则是另一项独立的衡量——同样的缺口也贯穿于期权数据的解读方式中。
低DVOL符合阴跌下行的特征,而非筑底
The Daily Digits报告称,Deribit的DVOL指数为40.77,比特币较其滚动30日收盘高点低17.4%,其快照时的参考价格接近68,667美元。该研究将这一读数与2021年3月以来290个类似回撤日进行比较,并单独与2026年的回撤日进行比较。中位数数据按The Daily Digits在CryptoQuant上报告的为准;百分比差距由Coindoo.com团队计算,历史样本未经独立重建。
两个样本讲述了不同的故事,而第二个样本更为可信。长样本由2021年和2022年的市场环境主导,当时的回撤通常伴随着宽得多的预期波动。该研究自身的2026年中位数显示,今年市场对下跌的定价要平静得多,这使"恐惧仅为平时一半"的差距缩小到不足五分之一。以2026年的标准衡量,今天的读数只是轻度偏低,并非异常。
样本量同样需要审慎对待。那290个符合条件的交易日是日历日,一次持续数周的下跌就可能贡献其中数十天。它们是少数几次被反复观察到的抛售,而非290个可以据此推算反弹概率的独立事件。
还有一个问题是DVOL实际定价的是什么。Deribit的方法说明将其描述为对未来30天预期波动的年化衡量——即期权市场愿意支付的区间宽度,不包含方向观点。宽度与方向很容易分离。一种资产连续十个交易日每天下跌1%,最终累计下跌约9.6%,而从未出现过任何一天跌幅超过1%。这是一种风格化的路径而非比特币的实际走势,但它说明了为什么在受控的下跌中,卖出主导的盘面和平静的波动率指数可以安然并存。17%回撤期间的低DVOL,正是阴跌的写照。
检验标准是:在同等抛压下价格是否停止下跌
如果卖方持续砸向买盘而价格不再创新低,说明挂单买家正在吸纳供给。如果同等规模的抛售持续打到更低价格,说明买盘正在撤单或要求更大的折价。只有这一比较才能区分筑底与停顿。
解读它需要耐心。一笔大额显示买盘可能在任何人与之成交之前就消失,短暂的企稳也可能只是到期前的仓位调整。以数天而非数小时为单位、跨多个流动性良好的场所统计的已成交交易,才是正确的标准,因为它们记录了买家实际接受的价格。
按这一标准,周五的行情对反弹论点没有帮助。据CoinDesk报道,比特币自8月以来首次跌破70,000美元,taker成交量中仍有51.9%在卖方一侧。熟悉的抛售规模打到了更低的价格。
基金持有的130万BTC是存量,而非流量
该期权研究还引用接近130万BTC的受追踪基金持仓作为机构韧性的标志。CryptoQuant的Fund Holdings序列将信托、ETF和封闭式基金合并统计,其报告的是一个存量水平。需求是该水平的变化——而本月的变化为负。
Farside Investors的资金流表显示,美国现货比特币ETF从11月5日至11月11日连续五个交易日录得资金流出,总额14.4亿美元,其中仅11月11日就流出2.998亿美元。截至发稿,11月12日的数字初步为净流出4,770万美元,BlackRock的IBIT和Fidelity的FBTC尚未上报。正是这种逐日节奏使该表可用作近乎实时的需求检验——这是变化缓慢的持仓水平无法扮演的角色。
以70,000美元左右的价格计算,14.4亿美元约合20,000 BTC,约占130万BTC持仓的1.5%。一个取整后的持仓数字可以在不明显变动的情况下吞掉这种规模的流出,这就是为什么持仓余额不能作为需求完好的证据。资金流序列比持仓图表范围更窄,且基金赎回并非即时的交易所抛售,因此两个数字并不矛盾。它们回答的是不同的问题,而其中只有一个是关于需求的。
Coindoo此前的文章讨论了加密货币现金供应量以2022年以来最快的速度收缩,涉及账本的另一面:可用于承接这轮抛售的流动性池一直在同时收缩。
真正的复苏论点需要什么
先看期货账本,因为反弹将从那里开始。CoinDesk的周五数据显示资金费率温和为负——即空头向多头付费——而周四还温和为正。负资金费率叠加大规模多头清算,正是空头回补反弹的形成条件。这种行情可以推高价格但无法证明现货需求,而区分两者的方法是未平仓合约。比特币期货未平仓合约周五下降5.4%,同期价格下跌5.9%,说明合约数量几乎没有变化,美元计价的下降主要来自价格走低。在资金费率仅转为温和正值、价格得以守住的同时未平仓合约增加的反弹,才是新增的风险承担。烧掉合约的反弹则是空头离场。
然后检查DVOL未显示的期权市场部分。一周期25 delta偏度——交易者为看跌期权相对等价看涨期权支付的溢价——据CoinDesk数据,11月10日约为10%,11月12日约为11%,周五约为14%。预期的波动幅度受到抑制;但针对波动方向的保护价格整周都在上升。真正的复苏论点需要看到该溢价在价格守稳的日子收窄,而不仅仅在反弹的日子。
最后,将隐含波动率与已实现波动率相对照。一周期平值隐含波动率周四回落至约35%,换算为单日即定价约1.8%的典型日波动。周五UTC中午前超过3%的跌幅约为该水平的两倍。当已实现波动领先于期权定价时,市场是滞后于行情而非从容应对——"便宜"的期权可能只是尚未跟上的期权。
如果现货持续创出更低的低点而主动卖出成交量仍占主导,那么无论DVOL如何表现,逆向反弹论点都无法得到确认。
**数据背景:**两份CryptoQuant文章均发布于2026年11月13日,使用了不同的快照。衍生品读数来自CoinDesk 11月10日至13日的每日市场报告,以发布时点为准。约1.8%的日波动数字是Coindoo根据报告的35%隐含波动率计算得出。Farside的11月12日数字在发稿时为初步数据。
来源:Coindoo
**免责声明:**本文为市场分析,不构成投资建议。文中不估计比特币反弹的概率,也不预测任何价格走势。文中讨论的每项指标均注明其发布方,所述情景是解读当前数据的方式而非预测。加密货币市场波动剧烈,杠杆头寸可能被迅速清算。在做出任何投资决定前,请自行研究并咨询持牌金融顾问。Coindoo及作者对基于本内容作出的决定所产生的损失不承担任何责任。

