比特币主导率与山寨币季:加密市场周期背后的数据
要点速览
- •比特币主导率的计算方法是将比特币市值除以加密货币总市值。
- •主导率曾在2017年代币热潮期间从85%以上跌至40%以下,后在2021年山寨币季期间从约70%降至40%。
- •2026年初58%至60%的读数处于常被引用的高低阈值之间,表明市场双方均无明显主导。
- •跌破50%并不保证山寨币行情的到来,2022年熊市中山寨币遭受重创即为证明。
- •稳定币发行可能通过扩大市值分母而降低比特币份额,并不代表资金轮动至山寨币。
比特币主导率衡量的是加密货币总市值中有多少属于比特币。它是一个份额,而非价格,因此是观察投资者在整个市场中如何配置资金的实用工具。交易者经常参考这一数字,以判断山寨币何时可能开始跑赢比特币——这一阶段通常被称为山寨币季。然而历史记录显示,两者之间的关系并非总是清晰明了。价格与份额之间的这种落差,正是这一数字值得仔细解读的原因:它描述的是市场结构,而非任何单一资产的命运。
本文汇集了币安学院、Paybis、PrimeXBT以及一个关于市场结构的分析师贴子所报告的主要数据,解释该指标是如何构建的、历史上波动幅度有多大,以及在哪些情况下可能误导读者。
比特币主导率的计算方法
比特币主导率的计算方式是:比特币市值除以加密货币总市值,再乘以100。市值则等于代币价格乘以流通供应量,结果以百分比表示。
币安学院给出了一个简单的例子:如果比特币市值为1.4万亿美元,加密货币总市值为2.4万亿美元,主导率约为58%。PrimeXBT则使用整数案例——1万亿美元除以2万亿美元等于50%。
该计算中的总市值包括比特币、以太坊、稳定币、山寨币以及数千种规模更小的资产。由于各数据平台统计的代币集合略有不同,CoinMarketCap和TradingView在同一天可能显示略有差异的数字。
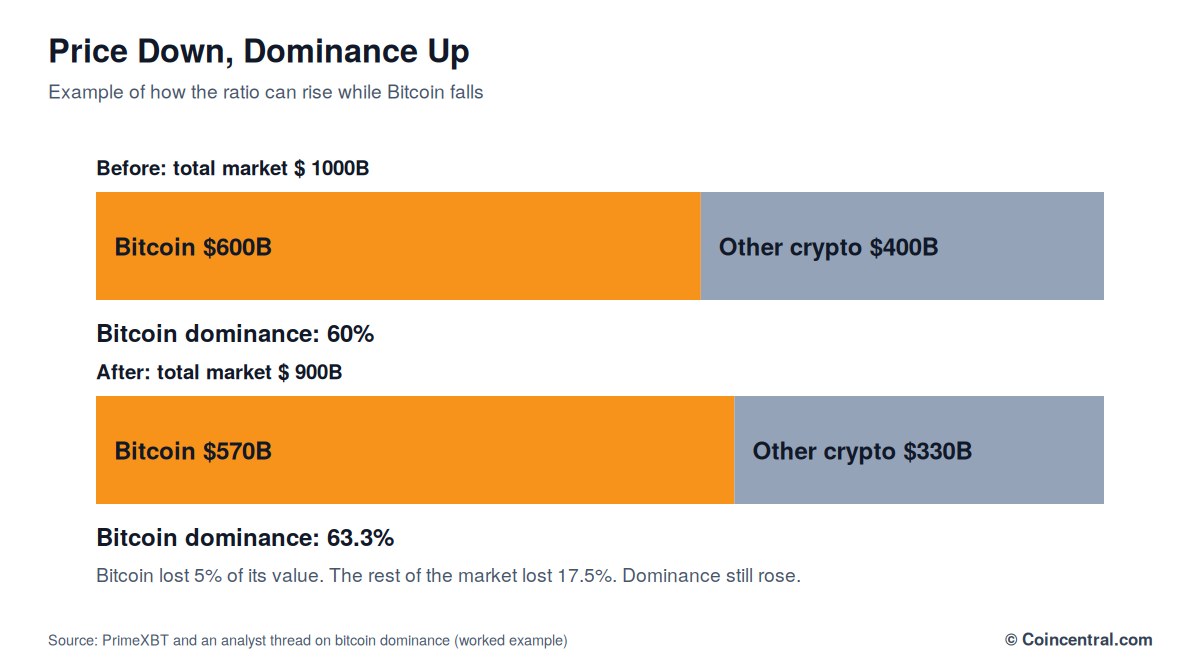
一个对比示例说明了为何主导率是一个比率而非价格信号。假设比特币市值下降300亿美元,跌幅5%,而市场其余部分下降700亿美元,跌幅17.5%。比特币虽然损失了价值,但其份额却从60%升至约63%。价格下跌而主导率上升——两个事实可以同时成立。对读者而言,其现实含义是:主导率只能结合其两个输入项来解读——比特币自身的市值以及分母中的其余部分(包括稳定币)。
该指标可在CoinMarketCap、CoinGecko、TradingView和CoinStats上实时追踪;在TradingView上的代码为BTC.D。Paybis建议读者关注周线趋势,因为日线波动多为噪音。
“市场主导率”和“主导率指数”这两个术语使用相同的计算方法,但“指数”这一名称通常指交易产品。一些平台提供追踪该百分比期货或永续合约,使交易者可以直接对比特币的市场份额持有多头或空头头寸。
2017年至2026年比特币主导率的历史水平
比特币问世之初是唯一的加密货币,占据100%的市场份额。莱特币、以太坊和瑞波币随后出现,其份额开始下滑。据币安学院介绍,在山寨币获得实质性发展之前,主导率通常保持在90%以上。
2017年的热潮是首次严峻考验。据PrimeXBT报告,2017年初主导率高于85%,随后在不到一年内跌破40%——即便比特币自身价格在上涨。数百种新代币在首次代币发行浪潮中募资,这些新资金扩大了总市值,却未增加比特币的份额。价格与份额之间的落差正是该指标存在的意义。
据Paybis报告,主导率在2018年崩盘前达到37%,并在2020年新冠抛售期间攀升至约70%。据PrimeXBT,2021年该数字再次大幅波动,在随后的山寨币季中从接近70%跌至约40%。
不同来源对2021年的数字存在差异。Paybis将45%对应到5月、58%对应到7月,而PrimeXBT则描述为在整个山寨币季期间从70%跌至40%。读者应将上述日期视为近似值。
Paybis还报告称,2021年5月至7月间山寨币损失了60%至80%的价值。期间主导率上升,是因为比特币的跌幅小于市场其余部分。币安学院指出,近年来主导率大致在40%至70%之间波动。
截至2026年初,币安学院将读数定在接近58%至60%,并将此归因于现货比特币ETF带来的需求,以及投资者对比特币作为比大多数山寨币更稳定资产的偏好。
不同主导率水平的含义
并没有公认的好坏数字。币安学院强调,其含义取决于市场状况以及该数字的用途。尽管如此,一些指南将读数划分为若干区间,Paybis列出了四个区间。PrimeXBT补充说,高于60%的读数通常被视为偏高,而低于45%则表明山寨币的规模已发展到可与比特币抗衡。
已公布的区间在65%与70%之间留有小小空白。2026年初58%至60%的读数处于均衡区间,与市场双方均无明显动能的判断相符。
方向往往比水平更重要。PrimeXBT指出,从55%走向50%与从55%走向60%所传达的信息截然不同:趋势反映的是情绪变化,而单一读数只是一个快照。
Paybis以58%读数为中心给出三种情景:两周内从52%升至58%,表明市场正在轮动至比特币;三个月停留在58%,表明处于暂停状态;一个月内从65%跌至58%,则表明山寨币正在增强。
曲线的陡峭程度同样包含信息。急剧上升可能反映重大事件之后情绪的突然变化,而缓慢漂移则表明长期偏好的逐渐转变。对于追踪该指标的读者而言,从2026年初58%至60%的读数出发,有效的观察点是方向和速度,而非水平本身;PrimeXBT的60%和45%阈值则标志着市场均衡发生变化的临界点。
比特币价格与主导率:四种常见情形
主导率本身并不能说明比特币价格会上涨还是下跌。它显示的是比特币相对于市场其余部分的表现,因此分析师会将其与价格图表结合解读。
来源们在四种常见情形中的三种上意见一致,但在最后一种上存在分歧。PrimeXBT将其表述为比特币引领大盘下跌,而币安学院则将其描述为大盘整体下行,但未指明谁在引领。
一个关于该话题的分析师贴子给出了简明版本:比特币上涨且主导率上升,意味着比特币在引领;比特币下跌且主导率上升,意味着山寨币受到的冲击更大;比特币上涨且主导率下降,意味着山寨币表现更优。
同一贴子警告不要将主导率上升视为买入信号。上升的曲线可能来自比特币上涨,也可能来自山寨币崩盘,两种情形背后对应的交易截然不同。它还指出,市值不是银行账户:主导率的变化并不能证明同一笔资金从一个资产转移到了另一个资产。该数字表达的是相对价值和市场份额——是轮动地图,而非资金流的收据。
为获得更清晰的解读,该贴子建议将主导率与比特币价格、剔除比特币后的山寨币市值以及稳定币主导率进行比较。当这些因素相互印证时,市场图景会更加清晰。
山寨币季统计数据与50%阈值
山寨币季是指山寨币普遍跑赢比特币的时期,主导率下降是与之关联最紧密的市场阶段。币安学院指出,山寨币季指数常与主导率配合使用。2025年4月,该指数为100分中的32分——这一读数表明比特币主导性较强,过去90天中跑赢比特币的主流山寨币不足75%。
历史上的山寨币行情均与主导率下降相吻合。2017年,随着ICO浪潮推动大幅上涨,主导率从约85%降至约35%。2021年,随着DeFi和NFT题材将资金吸引至以太坊及更小的资产,主导率从约70%跌至40%。
许多指南认为,跌破50%即预示山寨币季的到来。PrimeXBT则认为数据并不那么明确:主导率曾多次跌破50%却未出现持续的山寨币行情。2022年熊市是典型例子——主导率徘徊在40%至45%之间,但大多数山寨币损失了70%至90%的价值。仅凭低读数并不意味着山寨币在获胜。
据PrimeXBT,更强的信号是主导率下降且加密货币总市值上升。这种组合表明资金正在流入山寨币。主导率下降而总市值下降,只能说明山寨币比比特币跌得更快。
同一来源描述了典型轮动的顺序:资金首先从比特币流向以太坊等大市值资产,然后流向中市值资产,最后流向小市值资产和投机性资产。一些交易者用威科夫方法来框定这一周期。该方法形成于20世纪30年代初,描述了四个阶段:吸筹、拉升、派发和下跌。币安学院表示,交易者用其判断资金可能在比特币与山寨币之间何时发生转移。
稳定币如何扭曲主导率统计
稳定币被计入加密货币总市值,但它们锚定法币,并不像风险资产那样运行。当稳定币供应增长时,分母变大,比特币的份额随之缩小。
PrimeXBT称这是造成误导性读数的最大单一来源。Tether的USDT于2024年3月首次突破1000亿美元流通量,并在当年年底达到约1350亿美元。卖出换成USDT的交易者在统计上表现为主导率下降,但该交易者是退出了风险市场,而非轮动至山寨币。主导率的下降并不反映向山寨币的转移。因此,每当主导率曲线出现下行时,稳定币发行数据都是读者最应核实的项目之一,因为USDT供应的持续增长会扩大分母,而无论资金是否轮动至山寨币。
币安学院描述了这一问题在市场周期维度上的表现:熊市中,投资者往往将价值转移到稳定币中以避险,这会拉低比特币的份额;牛市中,资金可能离开稳定币,转向比特币或波动性更高的山寨币。
稳定币同时也是入场通道。许多交易所提供的稳定币交易对多于法币交易对,想买入山寨币的买家可以通过稳定币入场而完全跳过比特币。因此一些分析师追踪剔除稳定币的主导率版本,以获得更清晰的视角。PrimeXBT认为两种版本各有用途:标准数字适合宏观背景,调整后数字适合交易信号。
推动比特币主导率升降的因素
多项力量推动这一指标变动,理解它们有助于区分真实的情绪转变与市场机制造成的变化。来源们指出了五个主要驱动因素。
第一是市场周期。熊市和不确定时期,资金往往聚集于比特币——流动性最强、知名度最高的代币——主导率上升。牛市后期,投资者追逐山寨币的更高回报,主导率下降。PrimeXBT表示,自2013年以来,这一模式在每一轮重大周期中都有重复。
第二是监管。有利于比特币的消息,例如ETF获批或更明确的托管规则,可能推升主导率。将山寨币作为未注册证券施加监管压力,即使比特币价格持平,也可能使份额向比特币转移。
第三是技术。2017年ICO热潮将资金吸入数百种代币;以太坊2022年转向权益证明,一度使机构注意力短暂离开比特币。
第四是机构需求。大型投资者往往通过比特币进入加密市场,因为它是最易获取、监管最充分、流动性最高的选择。PrimeXBT表示,2024年1月美国现货比特币ETF的推出带来了主导率的明显上升。
第五是新代币。当新币吸引资金时,即便比特币价格不动,其份额也会被稀释。币安学院补充说,许多新项目会失去动能,若资金回流比特币,主导率可能回升。
综合来看,这些驱动因素为读者提供了一个具体的核查清单——稳定币供应、监管新闻、通过ETF体现的机构需求以及新代币发行——这些组成部分可以独立于比特币自身价格行为而移动指标的分子和分母。
报告数据显示,与新代币浪潮相关的下跌幅度大于与市场压力相关的上涨幅度:2017年的跌幅约为50个百分点,而2021年5月至7月的涨幅约为13个点。
数据的局限性与交易者的使用方式
该指标有明显的局限。最大的是上文所述的稳定币效应。其次是它对所有山寨币一视同仁:从55%降至45%可能意味着以太坊价值翻倍,也可能意味着一千种小代币同时上涨。该数字无法区分两者,因此PrimeXBT建议同时追踪以太坊主导率或比特币相对于前十大山寨币的位置。
第三个局限是区间本身随时间变化。稳定币、现实世界资产、迷因币和机构产品都扩大了总市值,2017年和2021年似乎标志着山寨币季的50%线,如今可能权重降低。
Paybis还指出,主导率是全市场指标而非价格工具。与RSI或移动平均线等指标不同,它不产生超买或超卖等信号。
尽管如此,交易者仍将其作为轮动指南。Paybis表示,当主导率上升时,一些交易者加仓比特币并在山寨币中获利了结;当其下降时,一些交易者将部分资金转入基本面扎实的山寨币,并对非常新的代币保持谨慎。PrimeXBT补充说,极端值往往难以持续:高于65%的读数之后往往随着风险偏好回归而出现主导率下降;低于40%的读数之后往往随着山寨币周期结束而出现回升。
在58%至60%的读数下,市场处于区间中部——既非高极端也非低极端。币安学院表示,该数字并不能保证未来的任何价格走势。对于跟进修行的读者而言,值得观察的是周线而非日线数据、稳定币供应总量以及总市值的走向——后者正是PrimeXBT与主导率配合使用、以判断资金是否正在进入山寨币的变量。
各来源在一个问题上达成一致:主导率描述的是资本当前所处的位置,以及它是在向安全资产还是风险资产移动。它最好与价格、成交量和情绪数据结合使用,而非单独解读。
来源
- 币安学院,“什么是BTC主导率?”(更新于2026年8月11日):academy.binance.com
- Paybis,“Bitcoin Dominance”指南:paybis.com
- PrimeXBT,“比特币主导率解析:大多数交易者误读的市场信号”(2026年5月13日):primexbt.com
- 分析师贴子,“什么是比特币主导率?”(作为比率与轮动地图的BTC.D)
- CoinMarketCap,实时主导率数据:coinmarketcap.com
- CoinGecko,主导率数据:coingecko.com
- TradingView,BTC.D图表:tradingview.com

