Airtel 支持万事达卡的虚拟卡将挑战 Safaricom 在肯尼亚线上支付领域的主导地位
要点速览
- •Airtel Africa 旗下金融科技部门 Airtel Mobile Commerce N.V. 正准备为肯尼亚推出一张由万事达卡支持的虚拟卡号(VCN),将 Airtel Money 钱包与 Amazon、Netflix 等国际商户连接,且无需银行账户。
- •新卡将与 Safaricom 于 2022 年推出、可使用 Fuliza 透支服务的虚拟 Visa 卡 M-PESA GlobalPay 竞争,而 Airtel 的预付费产品要求客户在消费前先充值。
- •肯尼亚通信管理局的数据显示,M-PESA 的移动货币份额从 2023 年的近 95% 降至 2026 年 6 月的 88.8%,同期 Airtel Money 的份额攀升至 11.1%。
- •Safaricom 的全球支付业务在截至 2026 年 3 月的财政年度产生 47.6 亿肯尼亚先令(3720 万美元)收入,同比增长 22.3%,凸显了国际线上消费的收入潜力。
- •Airtel 自 2025 年以来已在乌干达、赞比亚和坦桑尼亚发行超过 87.5 万张虚拟卡,并计划将该服务扩展至肯尼亚、刚果民主共和国和加蓬,但其肯尼亚收费标准和上线时间尚未公布。
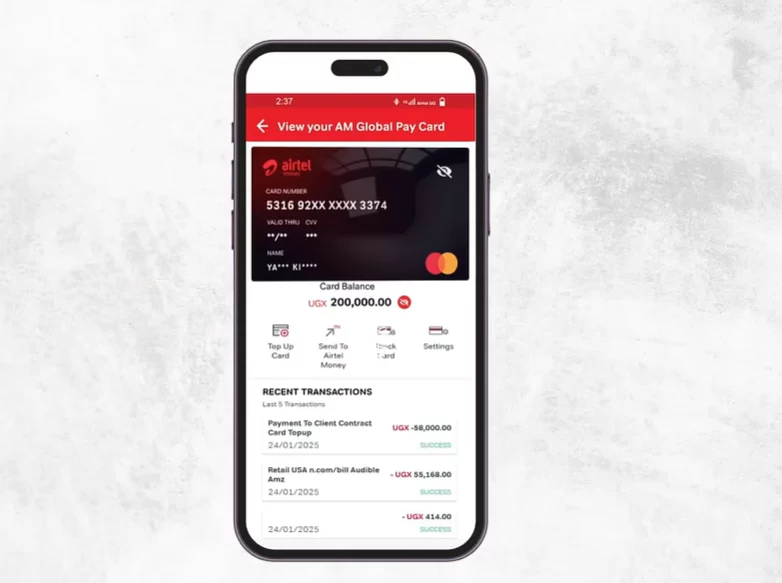
Airtel Africa 旗下位于荷兰的金融科技部门 Airtel Mobile Commerce N.V. 正准备在肯尼亚推出一款虚拟支付卡,在与 Safaricom 围绕国际线上消费的竞争中开辟新战线。
该产品是与万事达卡合作开发的虚拟卡号(VCN),将与 Airtel Money 钱包整合,使客户无需传统银行账户即可在 Amazon、Netflix 等全球平台上支付服务费用。与实体卡不同,VCN 仅以可用于线上支付的卡片信息形式存在,这正是移动钱包能够与通过卡组织结算的商户和订阅平台进行交易的原因。
此次上线将使 Airtel Money Global Pay 与 Safaricom 于 2022 年推出的虚拟 Visa 卡 M-PESA GlobalPay 直接竞争,同时也将移动货币之争与全球两大卡组织万事达卡和 Visa 之间的长期竞争联系在一起。Airtel 进入的是一个 Safaricom 已占据稳固领先地位的市场,其基础是自 2007 年起在肯尼亚运营的 M-PESA 服务,但这场竞争不仅限于卡片背后的支付网络,还涉及客户如何为交易注资、管理线上消费,以及在钱包余额不足时获取信贷。
M-PESA GlobalPay 卡可以使用 Fuliza——一项透支服务,让符合条件的客户在 M-PESA 余额不足时仍能完成线上支付。Airtel Money 的预付费卡不具备此功能,客户必须先为卡片充值才能消费。
肯尼亚通信管理局的数据显示,M-PESA 的移动货币市场份额在 2026 年 6 月降至 88.8%,低于 2023 年的近 95%。同期,Airtel Money 的份额升至 11.1%。这些数字表明竞争格局正在逐渐变化,尽管 Safaricom 的领先优势仍然明显。
全球商业带来新的收入来源
肯尼亚数字服务使用率的不断增长,为两大运营商争夺国际支付提供了理由。流媒体订阅、软件服务和海外电商平台使移动货币服务商得以触及原本可能通过银行卡完成的消费。
Netflix 于 2016 年进入非洲,是国际数字服务融入日常消费的一个例证。虚拟卡让没有银行账户的客户可以通过移动货币向这些商户付款,将钱包的用途扩展到国内转账和商户支付之外。
对于在国内支付收费方面面临压力的运营商而言,跨境交易也提供了从国际商业中获取收入的途径。外币兑换和商户支付可以在本地账户间转账这一核心业务之外创造收入。
Safaricom 的全球支付业务(包括跨境转账、虚拟卡和应用商店计费)在截至 2026 年 3 月的财政年度产生了 47.6 亿肯尼亚先令(3720 万美元)的收入,同比增长 22.3%。M-PESA 在 464 亿笔交易中产生了 1827 亿肯尼亚先令(3231 亿)的交易额。
这些数字表明,为什么即使是 M-PESA 业务中相对较小的一部分也很重要。全球支付可以在无需 Safaricom 赢得肯尼亚国内移动货币市场同等份额的情况下促进收入增长。对 Airtel 来说,机会在于随着更多客户使用其钱包进行线上购物,从中分得一部分消费。
在 14 个非洲市场,Airtel 的移动货币业务创造了 13 亿美元的收入,高于此前的 7.47 亿美元。自 2025 年以来,该公司已在乌干达、赞比亚和坦桑尼亚发行了超过 87.5 万张虚拟卡,并计划在肯尼亚、刚果民主共和国和加蓬推出该服务。
信贷与安全成为两张卡的分水岭
两款产品在线上支付注资方式上有所不同。M-PESA GlobalPay 与客户的 M-PESA 钱包直接关联。相比之下,Airtel 的 VCN 模式要求客户在前将资金从其主 Airtel Money 钱包转入虚拟卡。
这种设置让 Airtel 客户可以为线上购物专门划拨资金,使钱包余额的其余部分与卡片交易相互独立。这也让客户对订阅付款和线上消费拥有更大的控制权。
客户仍需保护账户凭证并留意交易动态。保护程度还取决于可用的控制功能,包括冻结或管理卡片、对未经授权的付款提出争议以及防止后续扣款的能力。
Safaricom 最初的虚拟 Visa 卡设计使用卡片验证值(CVV),客户在 M-PESA 应用中输入 PIN 后生成。每个验证码有效期为 30 分钟且只能使用一次,从而限制了其泄露后被利用的时间窗口。
Safaricom 于 2026 年宣布为 GlobalPay 推出透支选项,允许符合条件的客户在钱包余额不足时完成线上支付。该功能有助于避免订阅付款失败,但也意味着自动扣款可能动用信贷,使客户背负需要偿还的透支额。
Airtel 的预付费模式不提供类似的透支服务,因此客户必须在虚拟卡上持有足够资金才能完成购物。这可能不太方便,但也防止卡片通过类似的信贷额度扩大消费。
挑战者仍面临规模问题
Safaricom 庞大的客户群为 GlobalPay 提供了现成的用户基础,而客户对 M-PESA 的熟悉程度也可能使其不愿更换支付方式。Airtel 的卡片可能吸引已经使用 Airtel Money 并希望直接对接国际商户的客户。其在区域市场的推广经验,也有助于该公司进入肯尼亚市场。
客户需要比较外汇费用、交易限额、受理率、争议处理以及管理卡片信息的便利程度。Airtel 的定价将尤为关键,因为更低成本可能吸引对价格敏感的用户,而不清晰的收费则可能削弱其预付费设计的吸引力。
Airtel 尚未公布肯尼亚客户评估该服务所需的全部细节,包括其外汇收费。Safaricom 的 GlobalPay 收取外汇加价,使购买的总成本成为重要的比较点。Airtel 公布完整收费标准并确认上线时间之前,两张卡之间的比较将主要基于功能而非总成本。
此次上线不会消除 Safaricom 在移动货币领域的领先地位。不过,它将为 Airtel 提供另一种争夺客户消费的方式——这一次是在线上结账环节,而非国内转账。

