报告:非洲AI企业融资13亿美元,但高昂的云计算与算力成本威胁增长
要点速览
- •报告梳理了311家非洲AI企业,它们在2016年至2025年间共获得13亿美元已披露融资,但其中超过75%的资本流向了2020年之前成立的ventures,令2022年之后的AI原生代际资金不足。
- •以美元计价的算力成本对上疲软的本地购买力,颠覆了传统SaaS经济学:65%的受访初创企业将云计算、GPU和基础设施支出列为最大的单一研发支出,同时超过半数企业将产品定价在每客户每年2,500美元以下。
- •基础设施匮乏加剧了压力:非洲拥有全球18%的人口,却仅占全球数据中心容量的不到1%,且仅有5%的非洲AI从业者拥有所需算力,模型迭代在G7国家需30分钟,在非洲大陆可能长达六天。
- •非洲AI初创企业日益服务机构买家:88%从事B2B销售,44%从事B2G销售,同时65%的创始人将客户信任度和AI认知度低列为主要规模化障碍。
- •创始人的政策诉求包括研发与算力补贴(62%)、尼日利亚与肯尼亚等市场之间统一的跨境数据规则(49%),以及解锁未数字化公共记录的监管沙盒(26%)。
在非洲构建人工智能初创企业,意味着要在严峻的宏观经济矛盾中求生。创始人必须租用以美元计价的图形处理器(GPU)、云存储和基础模型应用程序接口(API),然后再将产出的软件卖给预算紧张的本地企业。这种结构性挤压颠覆了教科书式的软件即服务(SaaS)单位经济效益:与传统软件中边际成本随用户增长而趋于平缓不同,AI原生平台上每一个新增活跃用户都会同步推高以外币计价的算力账单。
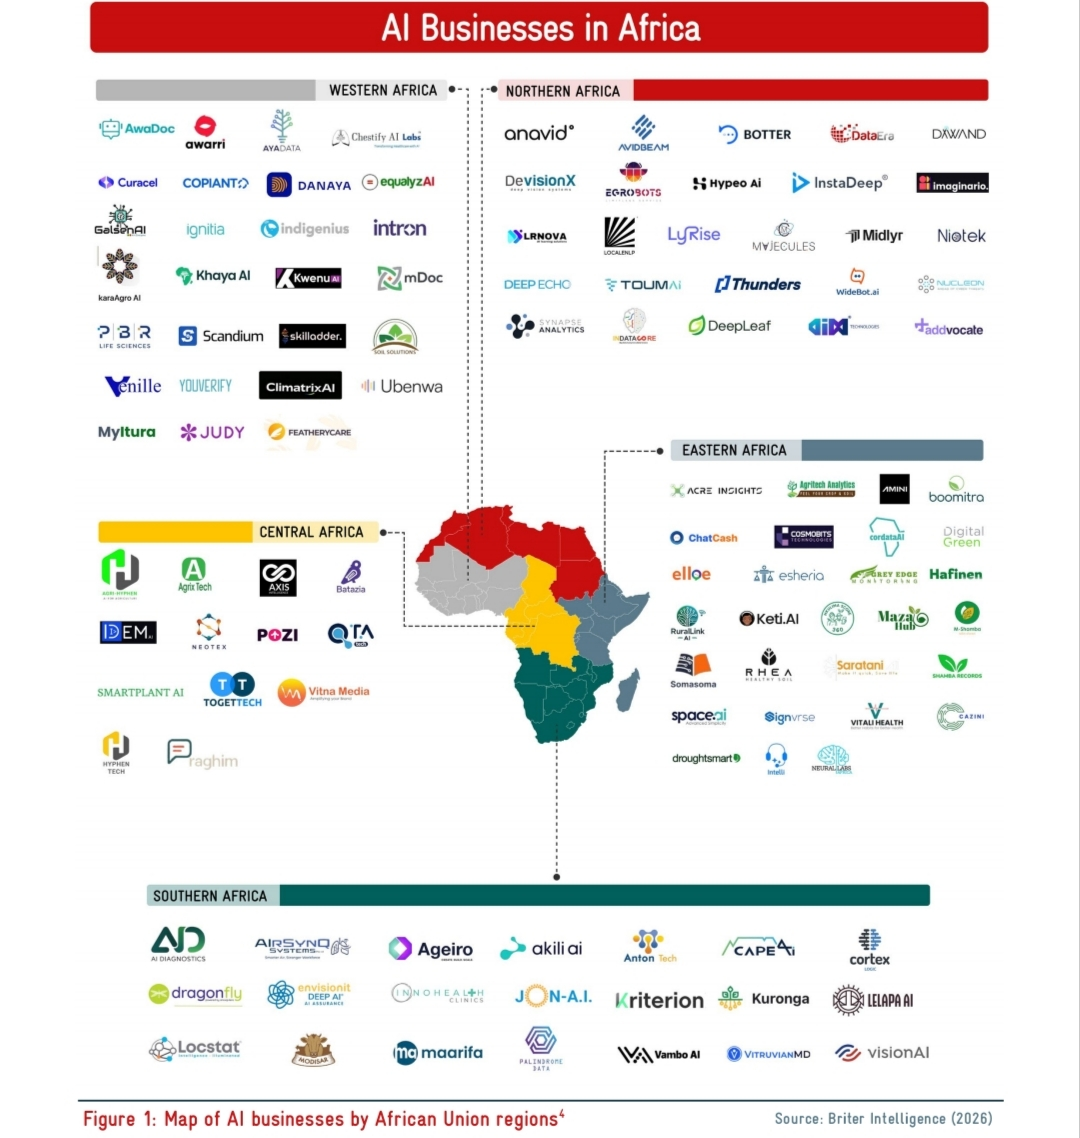
这两重压力正是 AI Made in Africa: Voices from AI businesses across Africa 一书的核心议题。这份长达70页的研究报告由德国国际合作机构(GIZ)非洲联盟办事处于2026年10月发布,并与市场情报公司Briter Bridges合作完成。研究梳理了311家营利性AI企业,它们在2016年至2025年间跨越35个以上行业,共获得13亿美元已公开披露的融资;同时还对85家企业进行了深入调研,并于2026年4月至7月间开展了16次利益相关方访谈。
从AI赋能到AI原生
自GPT、Llama和Mistral等基础模型于2022年公开发布以来,非洲大陆AI讨论的成熟度体现在创始代际的变化上。在311家企业的整体数据集中,56%的公司属于“AI赋能型”,即在现有的金融科技、医疗或农业科技服务上叠加机器学习,即使没有AI这些服务仍可运转。而在85家受访企业中(其中多为2022年之后创立的企业),75%属于“AI原生型”。
由此带来的是非洲工程师构建技术栈方式的务实演进。在种子前和自筹资金阶段,初创企业大致均分为三类:为追求速度选择第三方商业API、为避免按次查询费用采用开源模型,以及自行构建。然而,一旦企业融资规模进入100万至1000万美元区间,对第三方API的依赖在财务上便变得难以承受:服务数千名日活跃用户,每月的token账单轻松可达2万至5万美元。因此,成长期初创企业纷纷转向混合架构,利用专有的本地数据集对开源基础模型进行微调。
在医疗和农业等领域,构建自研或混合模型不是选择而是必需:现成的西方模型在非洲临床记录上经常产生幻觉,并会错误识别本地作物病害。这一需求与全球通行的“依托商业API快速上线”策略恰恰相反:对非洲开发者而言,模型层既是差异化优势所在,也是大多数初创企业最大的单一研发支出所在。
每月208美元的定价天花板
当开发成本遇上本地购买力,算术很快就变得难看。足有65%的受访初创企业将云计算、GPU和基础设施列为最大的单一研发(R&D)支出,超过数据获取和清洗。与此同时,超过半数的受访企业将产品定价在每客户每年2,500美元以下,约合每月208美元。对于年营业额低于10,000美元的非洲小微企业来说,每月208美元的软件订阅费直接与员工工资和备用电源争夺开支。
基础设施的严重匮乏进一步加剧了利润率压缩。非洲拥有全球18%的人口,却仅占全球数据中心容量的不到1%,约80%的互联网流量经由外国服务器转发。2026年AI数据中心指数的独立行业追踪预计,七个非洲国家将建成19座具备AI能力的设施,总容量达1.3 GW,但电网仍是关键制约因素。报告指出,2026年初尼日利亚国家电网可用容量平均仅为4,000 MW,而装机容量为13,000 MW;微软与G42计划在肯尼亚建设的10亿美元地热数据中心于2025年8月陷入停滞,因为为其供电将导致半个国家缺电。
货币冲击使问题雪上加霜。据报道,2023年奈拉贬值使本地云服务账单上涨了224%。其结果是,仅有5%的非洲AI从业者拥有所需的算力,在G7国家只需30分钟的模型迭代,在非洲大陆可能需要六天。
面向机构买家构建产品
面对脆弱的消费者购买力,非洲AI创始人正在为机构买家构建产品。约88%的受访企业向其他企业销售(B2B),44%向政府销售(B2G),在严重依赖经常性订阅收入的同时,还需同时覆盖多个客户群体以维持生存。
然而,向机构销售也让初创企业直面该生态系统中最大的规模化障碍:65%的创始人将客户信任度和AI认知度低列为主要障碍,高于高昂的开发成本(49%)、遗留系统集成(34%)和漫长的销售周期(33%)。例如,尼日利亚医疗科技初创企业MyItura不得不构建专有临床数据集,并用资助购置的平板电脑装备基层医疗人员,医生们才愿意信任其AI转录和信贷工具。在南非,企业AI公司The Awareness Company经常需要先为矿业和房地产业客户安装物理传感器——这些客户仍在用手工电子表格运营——其软件才能开始摄取数据。
精简团队与人才缺口
这些公司的团队异常精简:仅有2%的员工人数超过250人。由于非洲仅占全球AI人才的1%至3%,本地初创企业无法匹敌外国远程薪资;51%的创始人难以聘请资深AI研究人员,33%难以找到MLOps工程师。作为应对,47%的初创企业将自身变成了事实上的学院,建立正式的内部培训体系来提升本地初级毕业生的技能。例如,科特迪瓦监管科技初创企业Danaya在公司内部培训本地年轻工程师学习计算机视觉,同时从法国招募侨民高管负责架构监督。
资本与政策必须契合运营现实
向投资者和政策制定者传递的深层信息是:资本与政策必须契合运营现实。尽管过去十年有13亿美元流入被梳理的企业(中位单笔融资额为225,000美元),但其中超过75%的资本流向了2020年之前成立的 ventures。对照此次调查中2022年之后创立的AI原生企业占比,这一分化意味着非洲最新的AI建设者浪潮至今仅动用了这十年已披露融资中的少数部分。近三分之一的受访初创企业仍完全依靠自筹资金,仅有15%实现盈利,而这些盈利企业中60%在非洲以外运营,包括北非初创企业将总部迁至迪拜和利雅得。
非洲联盟于2024年7月通过《大陆AI战略》两年后,创始人们要的并不是泛泛的孵化支持;非洲470个科技枢纽中,提供GPU访问或专业AI辅导的不到5%。相反,创始人们希望获得能够理解12至18个月B2G采购周期和结构性货币风险的耐性投资者。
对政府,他们的诉求十分具体:62%希望获得研发与算力补贴,49%希望在尼日利亚和肯尼亚等市场之间建立统一的跨境数据规则,26%希望设立监管沙盒,以解锁数十年未数字化的公共农业和健康记录。
《AI Made in Africa》表明,非洲工程师已经从AI的消费者转变为AI的建设者。报告明确指出,剩下的任务落在非洲大陆的资本方、电网和监管机构身上——它们现在必须迎头赶上。此次调查的政策诉求和数据中心建设规划,如今也可作为衡量这种追赶实际进展的基准。

