2026年AI收入统计:Anthropic年化收入突破650亿美元,大型科技公司计划最高7450亿美元支出
要点速览
- •Anthropic的年化收入在2026年7月底超过650亿美元,而OpenAI的运行率在8月13日突破400亿美元,尽管ChatGPT的用户基数远大于Claude,Anthropic仍成为AI模型制造商中的收入领先者。
- •Microsoft、Alphabet、Amazon和Meta对2026年资本支出的指引为7200亿至7450亿美元,较2025年的约4100亿美元增长约76%至82%,债券发行和组件成本上升正在填补部分缺口。
- •Nvidia报告单季度总收入962亿美元,其中数据中心收入890亿美元,Broadcom预计下季度AI半导体收入为217亿美元,显示芯片需求广泛。
- •客户回报的证据喜忧参半:Nvidia的调查发现88%的受访者表示AI增加了年收入,但McKinsey报告只有37%看到对息税前利润的贡献,而MIT和NBER的研究发现95%的生成式AI试点项目未产生可衡量的损益影响。
- •2026年第一季度风险资金高度集中于AI,全球3000亿美元风险投资中有2420亿美元流向该领域,其中OpenAI融资1220亿美元、Anthropic 300亿美元、xAI 200亿美元、Waymo 160亿美元。
AI公司目前公布的收入数据,在两年前还难以想象。根据Axios援引的Bloomberg数据,Anthropic的年化收入在2026年7月底突破650亿美元,而OpenAI在8月13日跨过400亿美元。Google、Microsoft和Amazon也在快速扩张,主要由其云业务推动。与此同时,四家最大的科技公司计划今年在资本项目上投入7200亿至7450亿美元——这引出一个简单的问题:与成本相比,AI究竟带来了多少收入。
本文汇总了最新的收入数据,并解释每个数字的来源。其中许多数据是运行率,即将近期销售额推算至全年。运行率并不等同于已完成的年度收入。
2026年AI市场有多大?
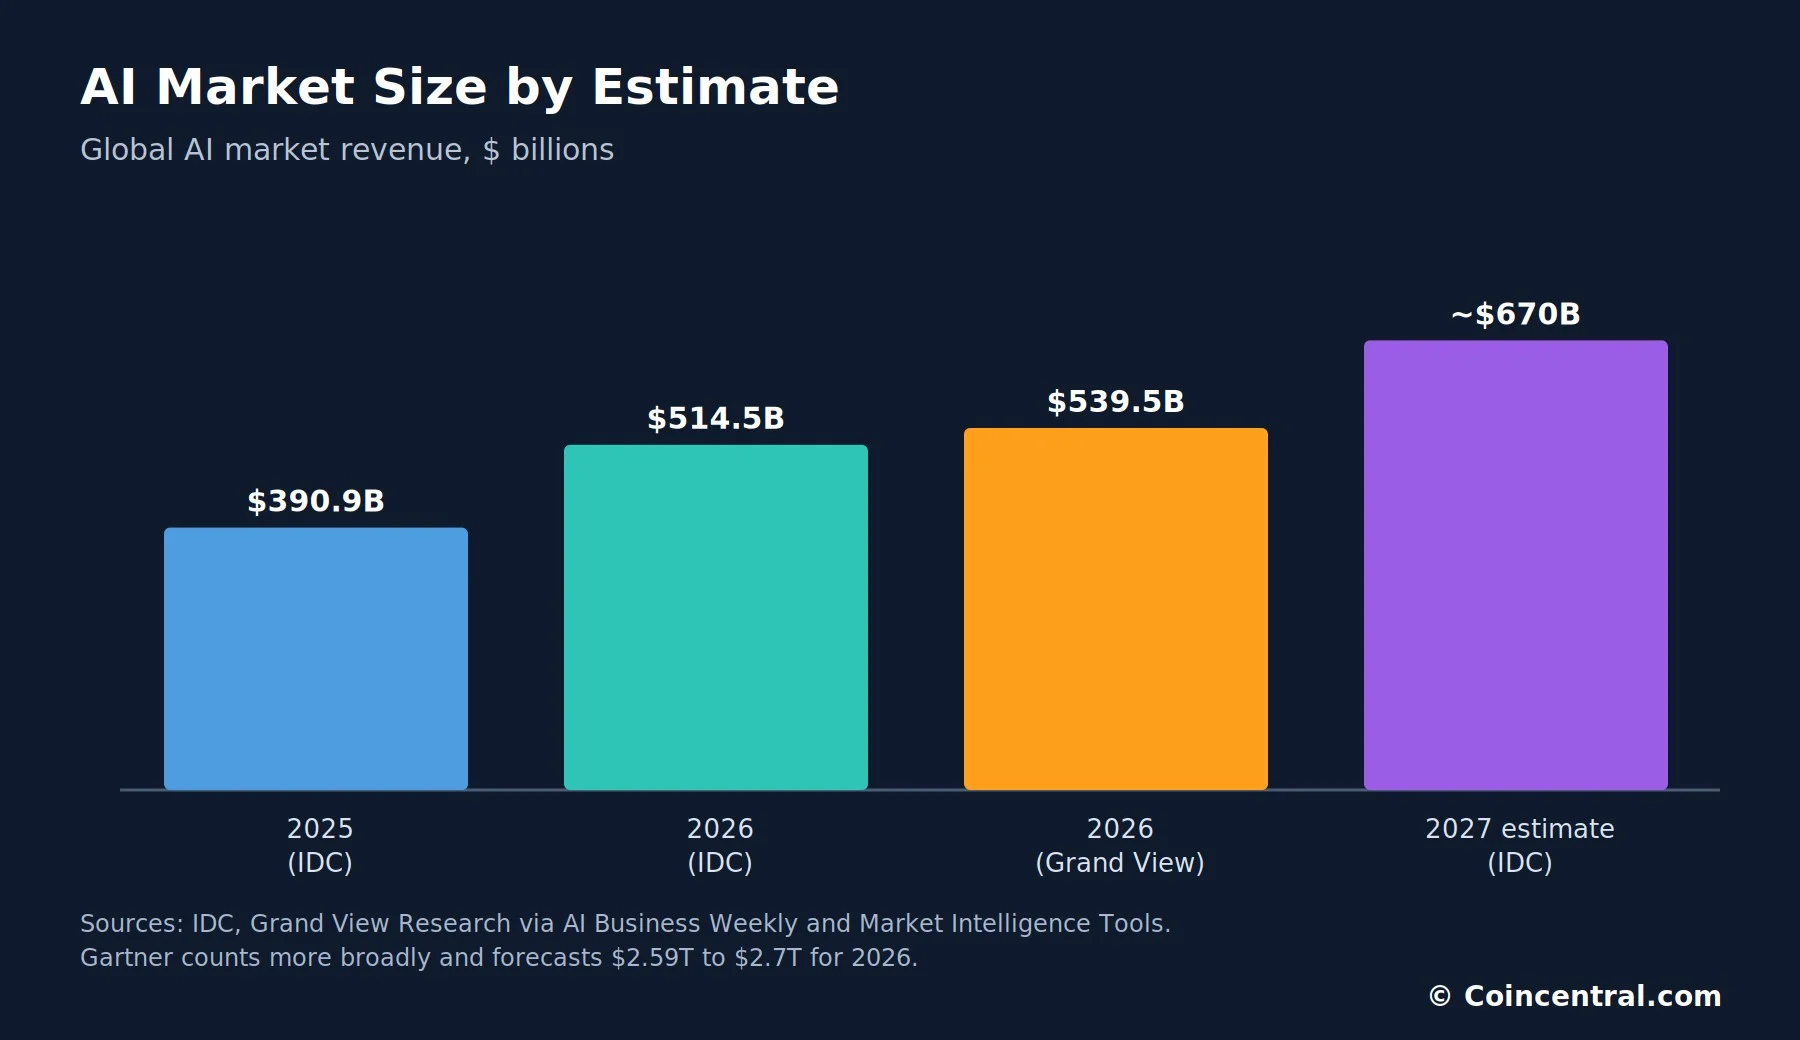
IDC估计2026年全球AI市场为5145亿美元,较2025年的3909亿美元增长19%。Grand View Research给出的2026年估计更高,为5395亿美元,并预计市场将在2033年达到34973亿美元,年增长率为30.6%。IDC自己对2027年的估计约为6700亿美元。长期预测经常变动,应视为估计值。
一些机构的统计数字要大得多。Gartner 5月的预测显示,2026年全球AI支出为2.59万亿美元,增长47%。Market Intelligence Tools援引的Gartner较新数字为2.7万亿美元,增长49.5%,其中约1.5万亿美元流向基础设施。差距源于各家机构的统计口径:IDC的主要数字涵盖AI专用软件、硬件和服务,而Gartner则包括AI所影响的全部技术支出。
生成式AI是增长最快的部分。一项汇编数据显示,2026年生成式AI规模为915.7亿美元,较630亿美元增长45%,而AI Business Weekly援引的IDC数据显示生成式AI支出约为1270亿美元,增长59%。Gartner预测,2026年企业在AI模型和API上的支出将达到326亿美元,增长110%。这些数字存在差异是因为各机构使用的定义不同,没有一个数字适用于所有用途。
OpenAI与Anthropic:谁赚得更多?
Anthropic目前的运行率更高。据UBP数据,其年化收入在2025年底约为90亿美元;到2026年7月底已超过650亿美元,约为原来的七倍。OpenAI的运行率在8月13日突破400亿美元,约为2025年底水平的两倍——意味着一年前约为200亿美元。OpenAI还报告广告收入年化约为10亿美元。
较早的一份报告给出了不同的数字。AI Business Weekly列出Anthropic在5月为470亿美元,OpenAI约为250亿美元,并表示Anthropic在4月超越了OpenAI。较新的数字显示两家公司继续保持增长。
OpenAI和Anthropic均未上市,这些数据是通过媒体报道而非季度财报进入公众视野的。Axios补充了一个适用于本文所有对比的警示:两家公司对收入的计量方式可能不同。运行率还取决于使用哪个月份的数据,以及基于使用量的销售额如何计算。排名是明确的,但确切差距并不明确。
Anthropic收入统计
Anthropic的增长主要来自企业客户。AI Business Weekly报道,财富100强企业中有70%是其客户,财富前10强中有8家,并列出13%的付费转化率——为主要AI平台中最高。融资随销售同步增长:Anthropic在2026年5月的H轮融资中估值达9650亿美元。Sensor Tower统计其月活跃用户为2.45亿。
消费者使用量低于企业使用量。Pew的调查显示,6%的美国成年人使用Claude,而ChatGPT为44%。Similarweb数据显示,5月Claude占生成式AI网页流量的8.9%,约为一年前的三倍。
企业支出的情况则不同。Ramp的刷卡数据显示,43.8%的付费美国企业使用Anthropic,OpenAI为39.8%。在其上线首月,Fable 5模型占Anthropic代币消耗量的6%,但占其支出的11.4%。这一模式表明,当任务需要时,客户愿意为顶级模型支付更多。Ramp的首席经济学家将其解读为企业愿意为额外性能支付的上限。这也表明收入的增长速度可以超过用户数量的增长。
OpenAI收入统计
ChatGPT在2026年7月每周用户突破10亿,高于2月的9亿;2025年2月时为4亿。The Next Web指出,这一里程碑比OpenAI自己的目标晚了大约七个月。
ChatGPT在消费者使用方面仍然领先。Pew的调查显示,44%的美国成年人使用它。随着Gemini和Claude的崛起,其在生成式AI网页流量中的份额从一年前的约76%降至2026年5月的52.7%。
广告是新的收入来源,但规模很小,年化约10亿美元,而运行率为400亿美元。据Fortune报道,ChatGPT Enterprise的输出代币在2025年6月至2026年3月间增长了七倍。同一份OpenAI论文发现AI使用与人均收入之间没有关联。
与SoftBank和Oracle合作的Stargate计划拟投资5000亿美元用于基础设施。UBP指出,对基础模型盈利前景的疑虑依然存在,尤其是在OpenAI。收入在快速上升,但本文所审查的来源并未给出利润数据。
Google收入统计
Google的AI收入主要体现在Google Cloud内部。云业务收入在2026年第一季度为200亿美元,增长63%,第二季度达到248亿美元。UBP报告称,上半年Google Cloud的增速从63%升至82%,Microsoft Azure在固定汇率下从39%升至43%,AWS从28%升至37%。Google的增速在三者中最高,UBP指出AI是这一增长中日益重要的驱动力。云业务板块还包含许多非AI服务,因此这些数字并非纯粹的AI收入。
据Google称,截至8月11日,Gemini应用的月用户达10亿或更多。若计入AI Overviews,覆盖面更高,基于5月的数据约为每月20亿。Gemini占生成式AI网页流量的27.3%。据AI Business Weekly报道,Google还报告超过12万家企业客户,以及为Apple下一代Siri提供支持的多年协议。各来源将Gemini列为Alphabet的一部分,未给出单独的销售额。Alphabet将2026年资本支出区间上调至1950亿至2050亿美元。
Microsoft、Amazon和Nvidia:云与芯片收入
Amazon Web Services第二季度收入为422亿美元,增长37%。UBP将其年化收入定为1690亿美元。Amazon表示其AI业务和芯片业务的年化运行率均已超过250亿美元,尽管两者可能存在重叠。
Microsoft本季度收入为593亿美元。Satya Nadella表示,Azure收入在2026财年首次突破1000亿美元。Microsoft 365 Copilot付费席位超过3000万,高于2025年底的1500万。据UBP数据,Copilot席位约占Microsoft 365商业许可证的6.5%,仍有增长空间。Pew的调查显示,17%的美国成年人使用Copilot,而ChatGPT为44%。
芯片制造商位于整个技术栈的底部。Nvidia报告其2027财年第二季度总收入为962亿美元,增长106%。Nvidia的财年编号领先于日历年,因此该季度落在2026日历年。数据中心收入为890亿美元,约为AMD 67亿美元的13倍。Broadcom预计下季度AI半导体收入为217亿美元,这是Nvidia之外AI芯片需求的又一个重要数据点。Nvidia对下一季度的指引为1080亿美元,其中未包含中国数据中心收入。Nvidia报告其2026财年全年收入为2159亿美元。
用户与收入:谁拥有受众,谁拥有销售
用户数量与收入并不对应。Pew的调查显示,44%的美国成年人使用ChatGPT,24%使用Gemini,17%使用Copilot,14%使用Meta AI,6%使用Claude——然而Anthropic报告的运行率却更高。原因之一是企业为API访问、企业席位和顶级模型付费,金额往往高于个人用户。Ramp的数据显示,使用Anthropic的付费美国企业多于OpenAI。消费者覆盖面与企业支出是两个不同的衡量标准。
各公司的用户指标口径也不同。ChatGPT的10亿是每周用户,Gemini的是每月用户。Meta的12亿月用户包含被动问答,而Microsoft统计的是付费席位而非人数。
使用范围广泛。Pew发现49%的美国成年人使用AI聊天机器人,高于2024年的33%和2023年的23%。Gallup发现52%的美国员工在工作中使用AI,但只有13%每天使用。政府数据中的企业采用率较低:美国人口普查局统计,2026年5月有19.8%的美国企业使用AI,较大企业比例更高,拥有250名或以上员工的企业为37%。
AI融资:谁在为竞赛买单?
风险资金正流向少数几家公司。AI Business Weekly报道,2026年第一季度,AI获得全球3000亿美元风险融资中的2420亿美元,占总额的80%。四轮融资占1880亿美元,即全球总额的65%:OpenAI为1220亿美元,Anthropic为300亿美元,xAI为200亿美元,Waymo为160亿美元。该来源警告称,该季度属于集中化事件,不应推算至全年;总额由少数几笔超大规模融资推动。
据Crunchbase数据,2025年全年AI初创企业融资2120亿美元,较2024年增长85%。Stanford的AI Index统计,2025年全球企业AI投资为5817亿美元,增长130%,其中私人投资为3447亿美元,其中2859亿美元在美国。美国数据是中国的124亿美元的23.1倍,不过Stanford表示中国的国家引导基金不计入该统计。OpenAI在本轮融资后估值8520亿美元,Anthropic在H轮融资后估值9650亿美元。估值不等于收入,但反映了投资者的预期。
AI支出与AI收入
流出的资金同样庞大。Microsoft、Alphabet、Amazon和Meta对2026年资本支出的指引为7200亿至7450亿美元。中值为7325亿美元,而2025年约为4100亿美元——据MemeBurn数据,增幅约为76%至82%。这些数字遵循各公司自己的定义,因此并非纯粹的AI衡量指标:其中包含常规云产能,以及在Amazon的情况下其履约网络。
现金压力因公司而异。第二季度,Meta将收入的49.5%用于不动产和设备,Microsoft为39.8%,Alphabet为37.5%,Amazon为27.0%。Meta在资本支出后仅保留7.84亿美元自由现金流,Amazon在12个月内出现76亿美元的自由现金流出。
借贷正在填补部分缺口。Reuters发现,截至7月7日,Amazon、Alphabet、Meta和Oracle已发行约1940亿美元债券,高于2025年全年的1080亿美元。Alphabet上半年还筹集了496亿美元净股权。
价格上涨解释了部分增长。Microsoft表示,其此前1900亿美元计划中的250亿美元来自组件成本上升,Amazon将其从2000亿美元上调至2200亿美元的部分归因于内存价格。
这种影响已波及更广泛的经济。ING统计,数据中心、软件和信息处理投资占第二季度美国GDP增长的50.2%。Ramp还观察到,顶级1%企业的人均AI支出在8月下降了9.7%,其称这可能是夏季效应。
AI对客户是否有回报?
调查给出了喜忧参半的答案。Nvidia对3200多名受访者的调查发现,88%的受访者表示AI在部分或全部业务中增加了年收入。30%报告收益超过10%,33%报告收益为5%至10%。McKinsey的State of AI报告描绘的图景则较窄:80%报告对生产力有积极影响,但只有37%看到对息税前利润的任何贡献。约6%可归为高绩效者,44%表示AI正在企业范围内扩展。
其他调查处于两者之间。Deloitte发现20%的组织报告AI带来收入增长。S&P Global表示,46%的AI项目有望在12个月内实现正回报,37%已上线并产生价值。MIT和NBER的研究发现,95%的生成式AI试点项目未产生可衡量的损益影响。问题措辞和样本量可以解释部分差异,一家公司可能看到AI帮助某个团队,而总利润却没有变化。
一些研究发现成熟项目具有强劲回报。IDC和Microsoft将生成式AI的平均回报定为每投入1美元回报3.70美元,Accenture报告成熟项目为4.60美元。这些数字取决于每项研究如何计算收益。
收入数据说明了什么
AI收入在模型制造商、云服务提供商和芯片制造商处快速增长。Anthropic和OpenAI的运行率分别超过650亿美元和400亿美元,Nvidia仅一个季度的数据中心销售额就达890亿美元。
客户回报则不太明确:大多数公司报告有一定收益,但报告对利润有明确影响的公司较少。7200亿至7450亿美元的支出计划意味着收入必须持续攀升。
Capital Economics曾表示,当前状况符合后期泡沫的特征,而Nvidia的CEO则表示需求正在加速。下一批数据即将到来:Meta于10月日发布财报,Alphabet和Microsoft于10月28日,Amazon于10月29日。这些报告将更新上述云和资本支出数据,提供收入能否跟上建设步伐的下一个判断依据。
引用这些数字的读者应注意日期和统计口径。运行率、季度销售额和全年收入是三个不同的概念。
资料来源
- AI Statistics 2026: Market Size, Users, Adoption Impact (AI Business Weekly)
- AI Spending Statistics 2026 Show Big Tech's $733B Bet (MemeBurn)
- What percentage of companies increase revenue with AI? (AI Statistics Center)
- AI starts showing signs of profitability (UBP, from Agefi Suisse)
- AI statistics for 2026: OpenAI has the users, Anthropic has the money (Market Intelligence Tools)

