2026年AI数据中心:用电量到2030年将接近翻倍,资本支出逼近9000亿美元
要点速览
- •国际能源署估计,全球数据中心2025年用电量约485 TWh,预计到2030年需求将达到约950 TWh,五年内增长近一倍。
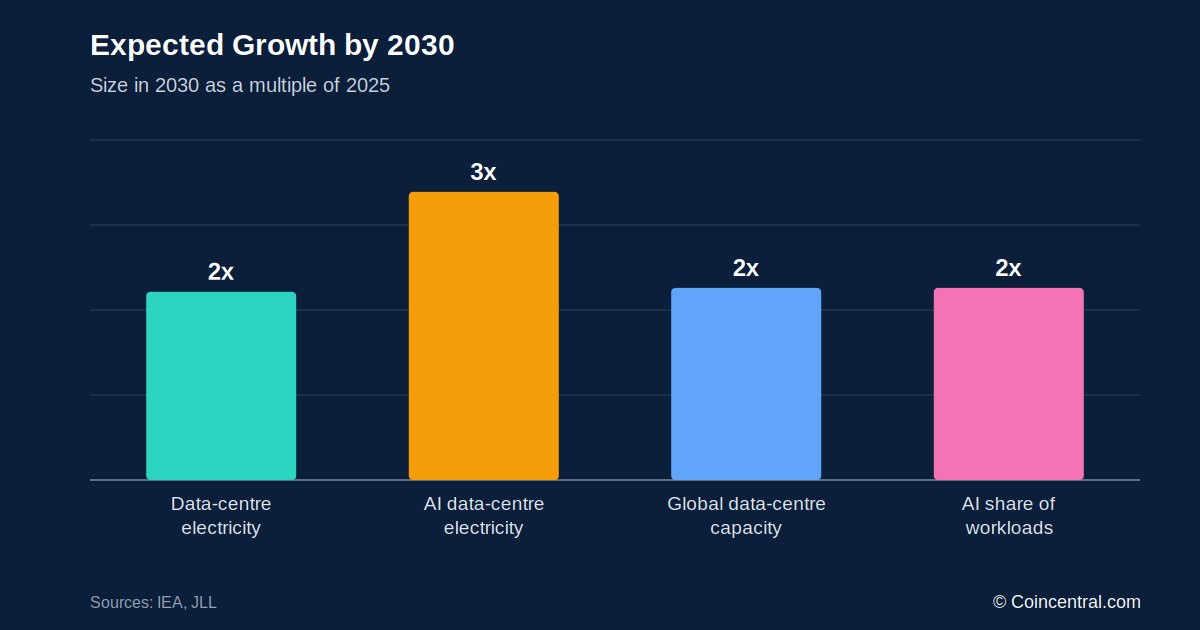
- •专注AI的数据中心用电量预计在2025年至2030年间增长两倍,加速服务器年增速约30%,而传统服务器仅约9%。
- •JLL预计2026年至2030年间全球将新增近100 GW数据中心容量,投资成本约3万亿美元;北美2026年年中在建规模达66 GW,其中约95%已承诺给租户。
- •TrendForce预计2026年全球AI服务器出货量约280万台,九大云厂商2026年合计资本支出预计超过8867亿美元,同比增长约90%。
- •电力供应正成为AI扩张的主要瓶颈,促使谷歌和微软等公司寻求专用电力安排,涵盖核电站、可再生能源以及American Electric Power在怀俄明州40亿美元的燃料电池项目。
人工智能引发了技术史上规模最大的基础设施建设计划之一。曾经只需小型服务器集群运行的工作负载,如今需要数千枚芯片、仓储级规模的数据中心,以及以数百兆瓦计的电网接入。国际能源署(IEA)估计,全球数据中心在2025年消耗了约485太瓦时(TWh)的电力,并预计到2030年这一数字将达到约950 TWh。这也是AI相关公告越来越像能源新闻的原因——电力交易和电网约束如今与芯片发布共同占据头条。
本篇汇总收录了关于电力使用、建设、芯片、支出和电力供应的主要统计数据。所有数据均来自文末所列来源。
数据中心的用电量有多大?
IEA估计,全球数据中心在2025年消耗了约485 TWh的电力,相当于全球用电量的约1.5%至2%,超过许多大型经济体的年度用电量。
根据IEA的中性预测,到2030年需求将达到约950 TWh,约占全球电力需求的3%——五年内增长近一倍。增长并不会止步于此:IEA基准情景预计到2035年攀升至约1,200 TWh。若按供应数据中心所需的发电量(包括系统损耗)计算,这一数字可能达到1,300 TWh——接近2025年水平的三倍。
这些预测存在较大不确定性。AI效率、模型需求或芯片技术的微小变化,在数百万台服务器的规模上放大后会产生巨大差异。
AI是增长的主要驱动力
并非所有数据中心电力都用于AI。传统设施承载网站、云存储、数据库、流媒体、企业软件、社交网络、搜索和金融系统。
AI是增长最快的工作负载。IEA预计,主要用于AI的加速服务器的用电量在2030年前将以每年约30%的速度增长,而传统服务器每年的增速仅为约9%。在此期间,加速服务器可能占全球数据中心电力需求净增量的近一半,冷却和配套设备又占另一大份额。总体而言,专注AI的数据中心的用电量预计在2025年至2030年间增长两倍。
到2030年AI可能占数据中心工作负载的一半
JLL估计,AI在2025年约占数据中心工作负载的25%,到2030年这一比例可能达到50%。
需求的性质也在发生变化。这轮热潮的第一阶段以训练大型模型为主;如今,越来越多的电力和算力正被推理(即为终端用户运行AI模型)所消耗。每一次聊天机器人提问、AI搜索结果、生成视频或软件代理的运行都需要推理计算。随着数亿人和企业每天使用AI,推理最终可能需要比训练更多的总算力。
美国数据中心电力需求可能增至四倍
美国处于这场建设热潮的中心。美国数据中心在2024年消耗了约177至192 TWh的电力,目前一些预测显示,到2030年这一数字可能高达793 TWh——六年内超过2024年水平的四倍。
IEA预计,到2030年数据中心将占美国电力需求增长的近一半。到本十年末,美国数据中心的用电量可能超过该国铝、钢铁、水泥、化工及其他高耗能产品的合计产量。
新增容量近100 GW,成本达3万亿美元
电力需求直接转化为建设。JLL预计,2026年至2030年间全球将新增近100吉瓦(GW)的数据中心容量,这将使全球容量大约翻倍。交付这些容量可能需要约3万亿美元的投资,全球数据中心市场在此期间预计将以每年约14%的速度增长。
作为参照:一个1 GW的AI园区可能需要一座大型常规电站的输出功率。
北美有66 GW在建
北美引领这场热潮。JLL报告称,2026年年中北美约有66 GW容量在建,其中约95%已承诺给租户——这是尽管建设量创纪录、空置率仍接近1%的主要原因。
2026年上半年,北美去化量达到25 GW,是前一年同期的两倍、两年前的五倍。超大规模云厂商约占租户需求的59%,新型云服务商占11%,纯AI公司占7%。
亚特兰大在建规模超越北弗吉尼亚
CBRE聚焦北美主要批发市场,报告2026年上半年主要市场在建容量为7.48 GW,同比增长24.8%。
亚特兰大在建容量超越北弗吉尼亚,分别为2.88 GW和2.42 GW。不过,北弗吉尼亚仍是最大的存量市场,运营容量约4.50 GW,空置率仅0.2%。主要市场在建容量中约80%已预租。
欧洲正向传统枢纽之外扩张
欧洲也在快速增长。传统的FLAP-D市场——法兰克福、伦敦、阿姆斯特丹、巴黎和都柏林——到2026年上半年已拥有约3.8 GW的投运容量,另有1.4 GW在建、约2 GW规划中。
电网限制正促使大型AI项目转向电力供应更充足的地区,增长正扩散至斯堪的纳维亚、西班牙、葡萄牙、意大利和东欧,而不再局限于历史枢纽。
AI服务器、GPU与定制芯片
TrendForce估计,2026年全球AI服务器出货量将达到约280万台,同比增长30%至31%。AI服务器可能创造服务器行业总价值的74%以上;其成本远高于标准服务器,可搭载多枚高端芯片、先进网络设备、高带宽内存和液冷系统。
预计GPU将占2026年AI服务器出货量的69.7%。基于定制芯片(专用集成电路,即ASIC)构建的服务器预计占27.8%,到2030年可能接近40%。例如谷歌TPU、亚马逊Trainium、微软Maia和Meta MTIA。微软在2026年10月表示,其可能在2027年部署超过一百万枚Maia 300芯片;一个Maia 300机架容纳96枚芯片,功耗约167千瓦。据路透社报道,微软推进自研芯片的部分目的是节省成本——这也是行业转向定制芯片的动因之一。
英伟达Blackwell与推理的兴起
英伟达仍是高端AI芯片的主要供应商。TrendForce预计,Blackwell产品将占英伟达2026年高端GPU出货量的约71%,高于此前的约61%。
预计五家最大的北美云公司2026年将占英伟达GB和VR系列AI系统全球需求的60%以上。TrendForce估计其AI训练算力同比增长可能超过56%,而推理算力可能增长约122%——这一差距凸显了推理日益增长的重要性。
中国正部署数百万枚AI加速器
中国是少数拥有近期加速器出货量级数据的市场之一。据路透社援引的IDC数据显示,2026年上半年中国出货的AI加速器超过200万枚,其中英伟达出货约67.8万枚,华为约57.2万枚。
英伟达在中国数据中心AI加速器市场的份额降至约34%,华为达到约28%。向国产芯片的转变反映了美国出口管制限制中国获取英伟达最强产品的影响。
云厂商资本支出逼近9000亿美元
TrendForce估计,亚马逊、微软、Alphabet、Meta、甲骨文、字节跳动、阿里巴巴、腾讯和百度2026年合计资本支出将超过8867亿美元,同比增长约90%。五家北美超大规模云厂商占总数的近90%。斯坦福大学2026年AI指数同样显示,自ChatGPT发布以来,超大规模云厂商的资本支出已增长逾一倍。
在整个行业范围内,2026年AI基础设施支出可能达到约8110亿美元。亚马逊、微软、Alphabet和Meta预计合计在AI基础设施上支出约6300亿美元。
公司预算如今以数千亿美元计。亚马逊已公布2026年约2000亿美元的资本支出,其中很大一部分用于AI基础设施。Alphabet将2026年资本支出预测上调至1950亿至2050亿美元,微软预计在2026自然年支出超过1750亿美元。
电力可能成为最大制约
AI公司最初担心的是能否获得足够的GPU;如今,关键制约越来越是电力。一个新建AI园区可能需要超过1 GW的电力——相当于数十万户家庭的需求——而电网接入可能需要数年时间。其他瓶颈还包括变压器、燃气轮机、输电线路、冷却设备、土地、许可、水资源和熟练建筑工人。
因此,各公司正在自建或自行融资电力供应。2026年10月,American Electric Power宣布了一个价值40亿美元、702 MW的燃料电池项目,为谷歌在怀俄明州的运营提供电力。
由于IEA发布的是多个情景而非单一预测,这些瓶颈消除的速度将成为决定其哪项预测最接近现实的关键变量之一。
什么在为AI数据中心供电?
IEA估计,当今数据中心的电力供应来源大致为:煤炭约30%,可再生能源约27%,天然气约26%,核能约15%。预计到2030年,可再生能源将满足新增数据中心需求的近一半。由于天然气可在可再生能源出力波动时提供稳定电力,预计其也将扮演重要角色;核能在2030年及以后可能变得更加重要。
正因如此,微软、谷歌、亚马逊等公司已签署涵盖核电站、下一代反应堆、可再生能源和天然气的协议。
最大不确定性是效率
预测AI用电量十分困难。新芯片提升了每瓦性能,模型也通过量化、蒸馏和混合专家架构等方法变得更加高效。但更便宜的AI往往带来更大量的使用——这一现象被称为 rebound effect(回弹效应)。设想一个运行成本降低十倍的模型:如果使用量增长50倍,总用电量仍将增长五倍。因此,IEA针对2030年采用多个情景,而非给出单一精确数字。
结论
全球数据中心在2025年消耗了约485 TWh的电力,IEA预计到2030年用量将接近950 TWh,其中专注AI的设施增速远超传统计算。2026年至2030年间,全球可能需要新增近100 GW容量,成本约3万亿美元。北美目前已有约66 GW在建,其中约95%已锁定。
硬件也在以相似速度扩张:2026年AI服务器出货量预计达到约280万台,定制芯片正在从GPU手中夺取份额,九大云厂商2026年的支出预计超过8860亿美元。
核心问题或许已不再是公司能否构建更强大的模型,而是电力、芯片、数据中心、变压器、冷却系统和融资能否跟上。要追踪这个答案,就需要关注本文汇编的同类数据:IEA情景更新、JLL和CBRE的建设与去化数据、TrendForce的出货与资本支出估计,以及超大规模云厂商的预算披露。
来源
- 国际能源署:Key Questions on Energy and AI, 2026
- 国际能源署:Energy Demand From AI
- 国际能源署:Energy Supply for AI
- JLL:2026 Global Data Center Market Outlook
- JLL:North America Data Center Report, Midyear 2026
- CBRE:North America Data Center Trends H1 2026
- JLL:EMEA Data Centre Mid-Year 2026
- TrendForce:Global AI Server Shipments 2026
- TrendForce:AI Server Shipments and CSP Capex, August 2026
- TrendForce:Nvidia Blackwell GPU Shipments
- 斯坦福大学:2026 AI Index Report, Economy Chapter
- 路透社:Microsoft plans huge deployment of its own AI chips
- 路透社:US AI boom faces electric shock
- 路透社:Data centers' flexible power usage could save grid billions
- 来源:CoinCentral — AI Data Centre Statistics 2026

