Liners数据显示:非洲初创公司每完成一轮Series A,平均对应六轮种子轮融资
要点速览
- •Liners追踪器覆盖54个国家3,380多个产品和234亿美元已披露股权融资,记录了1,662轮种子轮与266轮Series A,比例约为6.2比1。
- •按交易数量计,Y Combinator以144笔投资成为非洲初创公司最活跃的投资方,其次是天使投资人(79笔)、Launch Africa Ventures(77笔)和Techstars(70笔)。
- •Partech的2025年报告显示,非洲科技融资总额达41亿美元,Series A和Series B平均轮次规模分别增长21%和12%。
- •融资额在10万至100万美元之间的公司2025年下半年的179家降至100家,下降44%,缩小了未来Series A投资者的可筛选对象池。
- •2025年债务占已部署资本的41%,高于2024年的31%,为部分公司提供了绕过股权融资的增长路径。
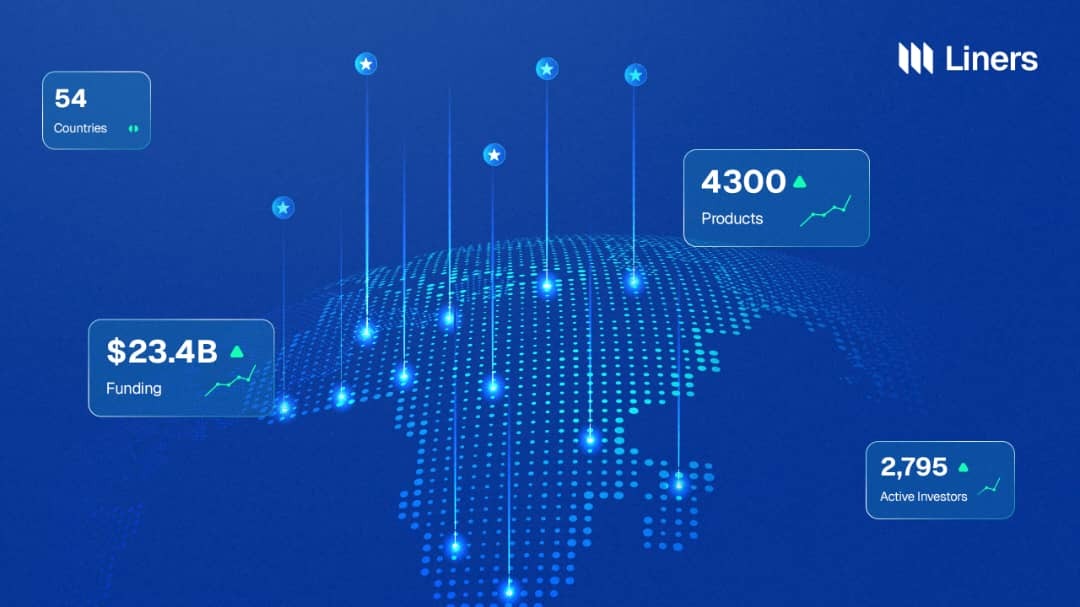
根据Liners的数据,非洲初创公司每完成一轮Series A融资,就对应完成了超过六轮种子轮融资。该平台的非洲科技生态系统追踪器记录了为非洲打造的软件产品及其背后的融资轮次和投资方。该数据库覆盖54个国家的3,380多个产品,以及234亿美元的已披露股权融资。
这一比例如今比一年前更具分量。2026年流入非洲初创公司的总资金有所增加,但融资公司数量却在下降,而首轮与次轮资金之间的差距正是失衡最明显之处。
Liners的融资轮次统计显示:种子轮1,662轮,Series A 266轮——每轮Series A大约对应6.2笔种子轮交易。
种子轮市场并不缺乏活跃的支持者。按交易数量计,Y Combinator是非洲初创公司最活跃的投资方,共144笔投资,其次是天使投资人(79笔)、Launch Africa Ventures(77笔)和Techstars(70笔)。Ventures Platform(59笔)和Future Africa(51笔)是跻身前十的两家尼日利亚机构。
上述机构大多开出早期支票。而Series A要求更高:经尽职调查经得起推敲的收入、具备扩张能力的团队,以及愿意投入数百万美元的领投方。非洲大陆愿意开出这张支票的投资人较少,轮次统计也反映了这一点。
2025年的复苏让Series A轮看起来更为健康。Partech非洲科技VC报告显示,总融资额达41亿美元,其中股权融资增长8%至24亿美元,涉及462笔交易。Series A和Series B是所有阶段中复苏最强的,平均轮次规模分别增长21%和12%。
然而,更大的平均支票和更多 reaching Series A 的公司数量是两个不同的衡量指标。投资者可以将更多资金投入更少、更稳妥的公司,平均数随之上升。
2026年的数据正指向这一方向。Technext在5月报道,2026年前四个月有124家初创公司宣布获得10万美元及以上的融资,较2025年同期的180家下降31.%。债务占所筹7.08亿美元资金的51.4%。
这一下滑很大程度上发生在融资漏斗的起点。Africa: The Big Deal的2026年上半年回顾显示,上半年公布的融资额为13.6亿美元,较2025年上半年下降6%,融资初创公司为190家,为至少2021年以来的最低纪录。融资额在10万至100万美元之间的公司从2025年下半年的179家降至100家,下降44%。
这些公司正是Series A投资者日后筛选的对象。在基于更大种子轮群体形成的6比1比例下,种子轮群体缩小44%意味着未来两到三年Series A轮将减少,除非有更多公司实现跨越。
这一比例是一个方向性信号,而非精确的"晋级率"。Liners的数据仅涵盖已披露的股权融资,因此债务、并购和IPO均被排除在外,而从未公布的轮次也未计入。另有609轮被记录为未标注阶段的创投融资,1,152轮被归为其他轮次类型。其中一些若被归类,本应属于Series A轮,这将拉低该比例。
时间因素同样重要。2024年和2025年完成种子轮融资的公司并非都有时间推进到Series A,因此漏斗顶端的统计超前于下端。
也有理由认为,Series A并非唯一的出路。据Partech数据,2025年债务占已部署资本的41%,高于2024年的31%。拥有强劲贷款账簿的放贷方或资产密集型能源业务可以在不进行Series A的情况下依靠债务实现增长。对于仍在打造产品的软件公司而言,这条路更窄,因为放贷方要求用公司现金流偿还,而公司可能尚不具备这些现金流。
非洲创投的最早阶段服务充分,这在很大程度上归功于加速器和种子基金。而其后的下一步,则取决于少数能够领投数百万美元轮次的投资方,以及能够以公司实际收入货币为其定价的本地资本。
未来几年,更能说明问题的数字将是:今年完成种子轮的公司中,有多少能够继续完成第二轮融资。2026年下半年交易数量能否从至少2021年以来的最低半年水平回升,将显示该比例背后的公司储备如今有多深。在另一篇报道中,TechNext24指出,非洲初创公司2026年已筹集近20亿美元,但获得资金的公司数量在减少。

