美债前景趋暗:美债收益率飙升至二十年最高水平
要点速览
- •上周五,10年期国债收益率飙升至5.23%,创2007年以来最高水平;30年期收益率达到5.49%,为2004年以来未见。
- •当前收益率已超出CBO 2月的预测,当时该机构预计今年10年期收益率仅为4.1%。
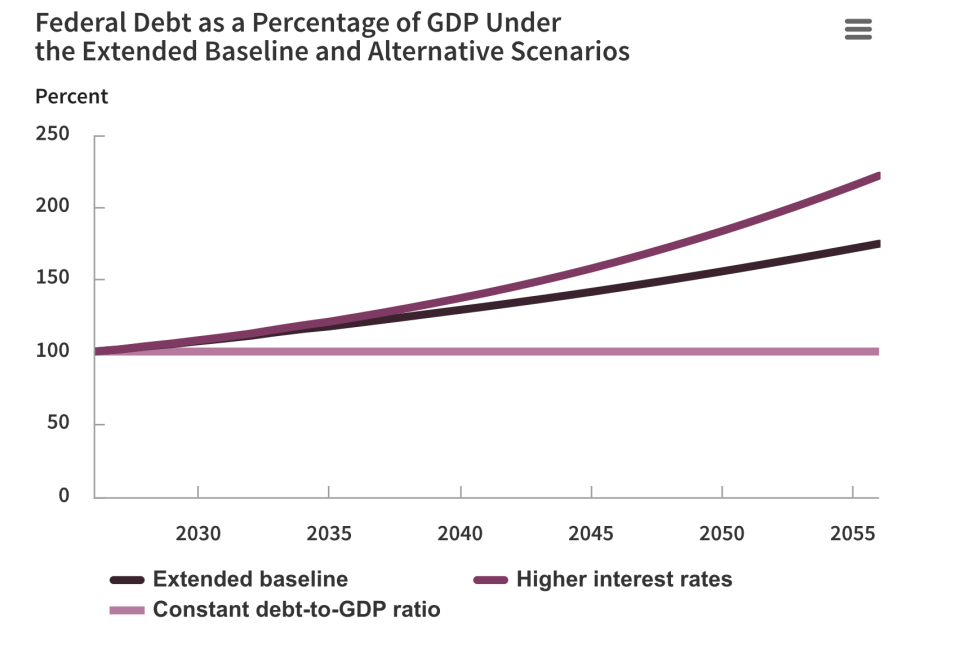
- •应Jeff Merkley参议员的要求,CBO分析了利率高于基准1个百分点的假设情景,预计到2056年公众持有债务将达到GDP的222%,高于目前的101%。
- •在该情景下,到2056年总赤字将膨胀至GDP的14%;目前年度利息支出已达1万亿美元,预算赤字今年有望达到2万亿美元。
- •CBO表示,在高利率情景下,经济增速将比基准水平低0.1个百分点,而宏观经济效应将推动利率和债务升至更高的水平。
美国国债收益率飙升令国会山拉响警报,近几个月来的急剧攀升使美国债务前景愈发黯淡。
上周五,10年期国债收益率飙升至5.23%,创2007年以来最高水平,较伊朗战争爆发前上升超过整整一个百分点。与此同时,30年期收益率达到5.49%,为2004年以来未见。
多重因素正在推动这一走势:中东冲突推高油价、AI超大规模企业每年支出数千亿美元、经济过热,以及目前高达40万亿美元的国债规模。收益率已远超国会预算办公室(CBO,国会无党派预算分析机构)的长期展望。在其2月发布的最新预测中,CBO预计10年期收益率今年为4.1%、2027年为4.2%、2028年至2031年为4.3%、2032年至2036年为4.4%。这些预测如今看来已显得过时,其与市场现实之间的差距,已成为衡量政府借贷成本超出官方预测速度的一个持续指标。
收益率不仅决定着其他借贷成本(从抵押贷款、汽车贷款到企业债务)的走向,还决定着财政部必须为国债支付的利息金额——随着利率攀升,这一数字可能加速增长。年度利息支出已达1万亿美元,而预算赤字今年有望达到2万亿美元,且没有任何政治意愿加以遏制。
收益率的骤然飙升促使参议院预算委员会民主党首席议员Jeff Merkley参议员要求CBO提供新的数据。在给该参议员的回信中,CBO主任Phillip Swagel分析了一个情景——这是一项假设性练习而非预测——即利率上升至高于基准1个百分点的水平。
在纳入宏观经济影响之前,CBO估计,到2056年,不含利息净支出的基本赤字将比基准预测扩大0.4个百分点。然而,总赤字将扩大4.9个百分点,这表明利息支出将成为多大的额外负担。届时总赤字将膨胀至GDP的14%,高于本财年预期的5.8%以及1976年至2025年3.8%的平均水平。
与此同时,在利率上升1个百分点的情景下,公众持有债务到2056年将飙升至GDP的222%。这高于目前的101%,也比CBO目前对2056年的基准预测高出47个百分点。
CBO表示,随着债务飙升,美国经济将放缓,无法跟上借贷的步伐,因为资本将被引向国债而非更具生产性的用途。GDP增速将比基准水平低0.1个百分点,这削弱了美国靠经济增长摆脱债务的希望。财政部长Scott Bessent曾表示,如果经济增速能达到3%,这一目标是有可能实现的。
CBO还指出,在考虑对整体经济的影响后,这一情景下的数字将更加糟糕。Swagel补充道:"债务占GDP比重的相应上升将进一步推高国债利率。因此,宏观经济效应会将利率推高至情景中预设的初始升幅之上。"
作为对比,CBO还提出了另一个(尽管不切实际的)情景,即债务与GDP之比以某种方式维持在当前101%的水平不变在这种财政审慎与节俭的乌托邦情景下,到2056年,基本赤字将比CBO基准预测低2个百分点,总赤字低5.6个百分点,公众持有债务低74个百分点。虽然GDP增速仅比CBO基准高0.05个百分点,但这尚未计入额外的宏观经济溢出效应。
Swagel写道:"GDP增速的提高会鼓励更多投资,增加可供工人使用的资本。更高的资本存量会提高劳动的边际产出,鼓励更多劳动投入,从而带来进一步的GDP增长。"
本文最初发表于Fortune.com。

