Yoco начинался с кард-ридера: как четыре основателя создали платформу для 200 000 малых бизнесов
Ключевые выводы
- •Yoco была основана около 2013 года четырьмя друзьями и официально запущена в октябре 2015 года с кард-ридером, позволившим малому бизнесу принимать карты без прохождения процессов, созданных для крупных компаний.
- •Первый раунд на $560 000 поступил в основном от бизнес-ангелов после отказа местных венчурных фондов в 2015 году, а Mercantile Bank согласился стать партнером-эквайером.
- •Во время локдауна COVID-19 объемы транзакций Yoco упали примерно на 90%, что побудило компанию опубликовать транзакционные данные в публичной панели мониторинга и запустить продукт онлайн-платежей.
- •В 2020 году Yoco расширилась за пределы кард-терминалов в POS-софт, онлайн-платежи и другие бизнес- и финансовые сервисы, чтобы дать мерчантам единую платформу для управления торговлей.
- •Yoco привлекла более $100 млн, включая $83 млн Series C в 2021 году, и сейчас обслуживает 200 000 малых бизнесов из рынка, оцениваемого в миллионы южноафриканских SMME.
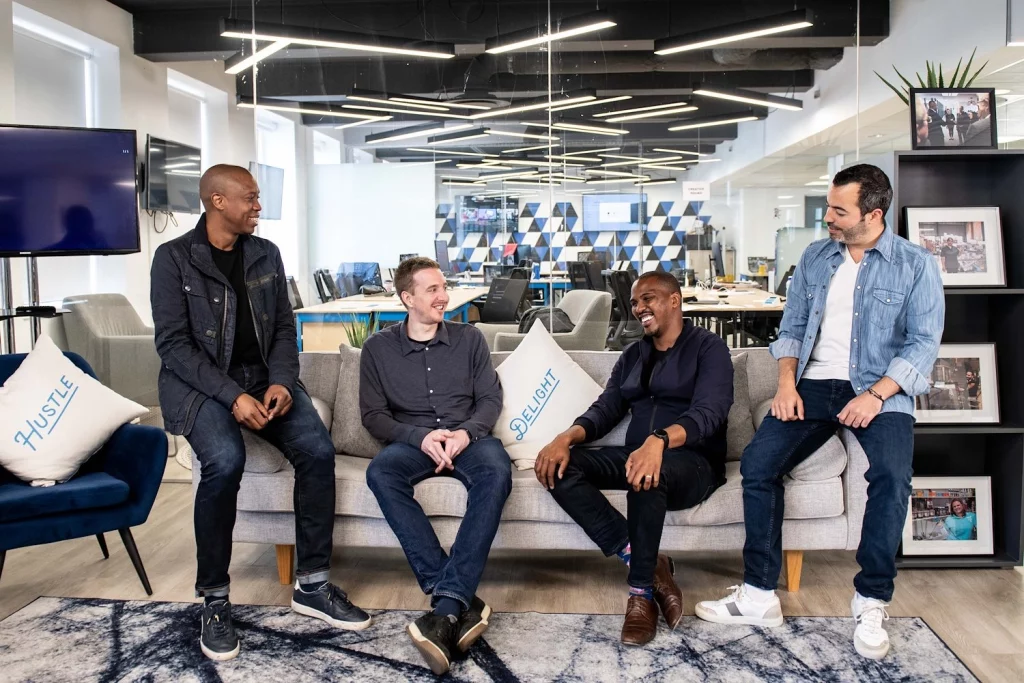
Когда Карл Вазен, Катлего Мапхаи, Лунгиса Матшоба и Брэдли Уоттрус решили около 2013 года вместе создать компанию, у них не было ни отточенного бизнес-плана, ни грандиозного видения построения платежной компании. Была лишь проблема, которую они не могли игнорировать.
"Мы все находились на том этапе жизни, когда хотели заниматься чем-то более осмысленным", — вспоминал в интервью TechCabal Вазен, сооснователь и директор по бизнесу Yoco.
Пути четырех основателей пересеклись благодаря работе и многолетней дружбе. Вазен и Мапхаи познакомились, работая в Delta Partners, консалтинговой фирме в сфере телекоммуникаций. Мапхаи и Матшоба знали друг друга с детства и студенческих лет, а Уоттрус работал с Мапхаи в Rocket Internet, глобальной компании по созданию стартапов, в Нигерии.
Проблема, которую они решили взять на себя, уже была заметна в экономике Южной Африки. Страна двигалась к безналичным картам: с 2010 по 2014 год количество операций по картам почти удвоилось — с 1,02 млрд до 1,96 млрд, а число карт в обращении выросло с 58 млн до 90 млн. Однако малые предприятия оставались в стороне: для многих прием карт означал взаимодействие с банками, бумажной волокитой, комиссиями и оборудованием, рассчитанным на крупные компании.
Основатели верили, что должен существовать более простой способ для малого бизнеса принимать карты без прохождения через банковскую систему, построенную вокруг потребностей более крупных и устоявшихся компаний. Эта простая идея стала Yoco, официально запущенной в октябре 2015 года после годовой беты с участием более 500 мерчантов. Компания начиналась с небольшого кард-терминала и с тех пор выросла в технологическую платформу, обслуживающую 200 000 малых бизнесов.
Чтобы дойти до этого, основателям пришлось убедить банк довериться четырем людям без опыта в платежах, склонить инвесторов поддержать еще не существующий бизнес и многократно переизобретать компанию по мере изменения потребностей мерчантов.
"Был целый год, когда в любой момент времени у нас оставалось лишь 90 дней runway", — рассказал Вазен TechCabal. "И постоянно это была моя единственная работа. Все время занимался привлечением средств, в самолетах, в поисках инвесторов".
Все четыре основателя остаются в Yoco, но на разных ролях. Матшоба руководит продуктами и технологиями, Уоттрус курирует финансы в качествеого директора, а Вазен продолжает управлять бизнесом как директор по бизнесу. Мапхаи, ушедший с поста CEO в 2025 году, остается в компании стратегическим советником.
"Для нас казалось неправильным, что владелец малого бизнеса несет это отставание, ограничивающее его рост по сравнению с более устоявшимся бизнесом", — сказал Матшоба о создании компании.
Простое устройство, сложная внутренняя кухня
Проблема выглядела очевидной. Решить ее было не так-то просто.
Первым продуктом Yoco стал небольшой кард-терминал, который мог стоять на прилавке магазина и позволял малому бизнесу принимать карты, уже лежащие в кошельках клиентов. Но за этим простым устройством стояла куда более сложная задача: банковские партнерства, риски и доверие.
Основатели не собирались конкурировать с развитым банковским сектором Южной Африки, создавая еще один банк. Вместо этого они хотели с помощью небольшого ридера и ПО принести прием карт бизнесу, который традиционная платежная система по большей части игнорировала. В то время малому бизнесу, желавшему принимать карты, приходилось взаимодействовать с банком, проходить длительное оформление и брать на себя оборудование и комиссии, делавшие прием карт нецелесообразным. Yoco убрала это бремя: мерчант мог быстро зарегистрироваться, получить компактное устройство и начать принимать карты без прохождения процессов, созданных для компаний куда крупнее.
Прежде чем предлагать все это, Yoco должна была решить главную проблему. Стартап не мог просто подключить свой терминал к платежной системе Южной Африки и начать обрабатывать транзакции. Ему нужен был банк-эквайер — учреждение, позволяющее мерчантам принимать карточные платежи, — чтобы подключиться к карточным сетям и обрабатывать транзакции от имени мерчантов. Yoco требовался такой банк для выхода в карточные сети и, главное, для доверия к стартапу в привлечении и управлении новым массивом мерчантов.
Для коммерческого банка это было непростым предложением. У Yoco не было ни торговой истории, ни клиентов, ни послужного списка в платежах. Банку нужно было оценить не только то, смогут ли четыре молодых основателя построить жизнеспособный продукт, но и то, смогут ли они выявлять добросовестных мерчантов, управлять рисками, поддерживать их и работать по правилам платежной системы.
"Мы потратили весь первый год, пытаясь убедить банк принять нас в качестве партнера", — сказал Вазен.
Он сравнил эту схему с мобильным виртуальным сетевым оператором, когда небольшая телеком-компания использует инфраструктуру и лицензию более крупной для предоставления специализированных услуг своим клиентам. Во многом, по словам Вазена, банк принимал Yoco как единого мерчанта, позволяя ему консолидировать под этим отношением куда более обширную группу бизнесов.
"По сути, мы детально выстроили бизнес на бумаге, и нам пришлось убеждать банк, что это достоверный бизнес-план", — сказал он. План охватывал привлечение мерчантов, управление рисками, операции и клиентскую поддержку.
Ангелы приходят на помощь, когда институционалы колеблются
Проблема привлечения финансирования была ничуть не проще. Yoco пыталась собрать деньги до появления продукта на рынке или значимого прогресса, а местные венчурные фонды относились скептически. В 2015 году, по словам Мапхаи, местные венчурные инвесторы отказали компании, поскольку у нее не было ни торговой истории, ни лицензии.
Первый раунд на $560 000 в основном поступил от бизнес-ангелов, при этом Вазен опирался на свои профессиональные связи на Ближнем Востоке. Среди ранних сторонников были финтех-инвестор Робби Хилковиц и Грег Кидд, присоединившийся как ранний инвестор и советник.
С институционаными деньгами было сложнее. По выражению Вазена, компания попала в ситуацию "курицы и яйца": ей нужно было показать способность привлекать средства для получения банковского партнерства, а банк хотел гарантий достаточной финансовой поддержки Yoco.
Тупик разрешил Mercantile Bank. Небольшой южноафриканский коммерческий банк одобрил заявку Yoco и согласился на партнерство, дав стартапу доступ к платежной системе через свою эквайринговую инфраструктуру.
Затем, уже после одобрения банком партнерства, институциональный инвестор, выдавший term sheet, вышел из сделки. Причину Вазен не раскрыл. В результате Yoco осталась с нужным для работы банковским отношением, но без инвестора, который, как ожидалось, профинансирует следующий этап.
"Мы гадали: рассказывать ли нашим ангелам о случившемся? Сообщать ли банку?", — сказал Вазен.
Основатели не остановились. Банк уже сделал на них ставку, а ангелы решили увеличить вложения. "Все ангелы остались. Они даже решили удвоить долю и полностью закрыть раунд", — сказал Вазен.
Это дало Yoco достаточно капитала, чтобы начать строить продукт и подключать первых мерчантов — без институционального лид-инвестора. Основатели сами занимались продажами, онбордингом и поддержкой клиентов, делая то, что Вазен называет "непермасштабируемой работой".
"Мы все занимались онбордингом. Мы все занимались продажами", — сказал он. "Даже когда у нас появилась команда, мы оставались очень вовлеченными в клиентский опыт, потому что только он у нас и был".
По словам Вазена, продукт был задуман настолько простым, что мерчантам не требовалось формального обучения, и сарафанное радио сформировало первую базу мерчантов Yoco в Кейптауне, прежде чем компания расширилась в другие города.
Когда модель начала работать
Было несколько моментов, когда основатели поняли, что Yoco, возможно, нашла то, что может масштабироваться.
Один из них наступил в 2016 году, когда Yoco выросла примерно с 500 мерчантов в начале года до 5 000 к его концу. "Это был год 10-кратного роста", — сказал Матшоба.
Рост стал более системным, когда цифровой маркетинг, входящие продажи и самообслуживание при онбординге заработали как воспроизводимый механизм. Поверив, что они разгадали этот цикл, основатели поставили более амбициозные цели. В июле 2016 года Yoco намеревалась добавить 400 новых мерчантов за месяц — почти втрое больше прежнего рекорда в 150 — и достигла цели. К ноябрю компания добавляла более 800 мерчантов в месяц.
В 2019 году компания запустила Yoco Go — более компактный и дешевый кард-терминал, призванный сделать прием карт доступным для большего числа малых бизнесов. Реакция была мгновенной: по словам Матшобы, Yoco привлекла 15 000 мерчантов за один месяц, что показало, сколько спроса оставалось среди еще не охваченных бизнесов.
COVID-19: падение на 90% и поворот к данным
Для платежной компании, обслуживающей малый бизнес, COVID-19 оказался больше, чем просто очередным трудным периодом. Когда в Южной Африке ввели локдаун, бизнесы по всей стране сократили или приостановили работу, резко снизив обороты и объемы транзакций. Yoco ощутила шок через бизнесы на своей платформе: на пике локдауна объемы транзакций упали примерно на 90%.
"Число транзакций упало, и мы были очень потрясены", — сказал Вазен.
В итоге Yoco нашла возможность в собираемых данных. Пока бизнесы, правительство, инвесторы и СМИ пытались понять экономическое влияние локдауна, компания опубликовала цифры, показывающие, как падали транзакции, и создала живую панель мониторинга восстановления по провинциям и отраслям. Данные помогли Yoco понять, что происходит с ее клиентами, и одновременно стали общественным ресурсом.
Ставки были высоки. К2020 году в Южной Африке насчитывалось, по оценкам, 2,6 млн формальных малых, средних и микропредприятий (SMME), а Министерство малого бизнеса оценивало число микро- и неформальных бизнесов примерно в 3,3 млн. Оценки различались в зависимости от определения малого бизнеса, но обе указывали на масштаб рынка, который Yoco строила годами. 200 000 мерчантов Yoco, накопленных почти за десятилетие, по-прежнему составляют лишь часть этой совокупности, оставляя большую часть рынка, на который нацеливались основатели, вне платформы.
Матшоба сказал, что кризис проверил нечто более глубокое, чем способность компании реагировать. Глобальный нарратив того времени гласил, что физическая торговля может навсегда уступить место онлайн-шопингу. Принять это означало бы усомниться в рынке, которому Yoco служила годами.
"Мы принципиально верим, что улица — это инкубатор любого бизнеса, особенно малого", — сказал Матшоба. "Если все станет цифровым, вы попадете в мир крупных корпораций".
Компания быстро отреагировала, чтобы поддержать мерчантов в период потрясений: выпустила продукт онлайн-платежей и адаптировалась к тому, как бизнесы перемещались между физической и цифровой торговлей.
"В тот период нам пришлось принять множество крайне чувствительных для клиентов решений, чтобы наши клиенты всегда имели нужные продукты и нашу поддержку", — сказал Матшоба.
Больше, чем платежи
Yoco начиналась с простого предложения: облегчить малому бизнесу прием карточных платежей. Затем платежи создали новую возможность.
Когда транзакции мерчанта были оцифрованы, информация о продажах, клиентах и показателях бизнеса могла поддержать другие сервисы. Вокруг исходного платежного отношения могли выстраиваться POS-софт, бизнес-инструменты и финансовые услуги.
"Мы тогда не осознали, как быстро после запуска платежного продукта почувствуем давление клиентов в сторону всего остального", — сказал Матшоба.
Мерчанты хотели меньше систем и меньше сложности. Они не хотели отдельных провайдеров для платежей, точки продаж и остального внутримагазинного опыта. Прием карт — лишь часть ведения бизнеса; им также нужны были инструменты для управления продажами, заказами, товарами и ежедневными операциями.
В 2020 году Yoco расширилась от кард-терминала до POS-софта, онлайн-платежей и других бизнес- и финансовых сервисов, превратив платежное отношение в более широкий набор инструментов. Идея состояла в том, чтобы дать малому бизнесу одно место для управления большей частью своей торговли вместо сшивания нескольких систем.
"Нужно оставаться максимально близко к тому, что клиенту от тебя нужнее всего", — сказал Вазен.
Пережить больше десятилетия
Южноафриканская стартап-экосистема, в которую Yoco вошла в 2013 году, была куда меньше и менее оформленной, чем сегодняшняя. За десятилетие страна стала одним из крупнейших рынков стартап-финансирования в Африке, а ЮАР входит в "большую четверку" континента, стабильно привлекающую основную часть венчурных инвестиций. В 2025 году южноафриканские стартапы привлекли $600 млн — на 51% больше, чем годом ранее, по данным Africa: The Big Deal. История привлечения средств самой Yoco — отказ местных венчурных фондов в 2015 году и более $100 млн привлеченных с тех пор — шла в ногу с этим общим сдвигом.
Сама Yoco с ранних дней привлекла более $100 млн, включая раунд Series C на $83 млн в 2021 году, расширяясь за пределы кард-терминалов в более широкую платформу для малого бизнеса.
Компания пережила бум и коррекцию финансирования, COVID-19, инфраструктурные ограничения, изменение потребительского поведения и растущее давление в сторону построения устойчив бизнеса. Вазен не сводит это к одной причине, указывая на сочетание решений, обстоятельств и доли удачи.
Одно из решений касалось привлечения капитала. Yoco не брала значительного институционального финансирования до появления реального прогресса, что позволило основателям сохранить больше собственности и контроля.
"Думаю, мы правильно структурировали капитализацию на раннем этапе", — сказал Вазен.
Этот контроль дал основателям пространство для долгосрочных решений, при совете директоров и инвесторах, способных советовать, но не диктовать стратегию. Он также отмечает структуру из четырех основателей: когда один оказывался под давлением, остальные могли взять на себя больше.
"Когда один буксовал, другой помогал нести груз", — сказал он.
Матшоба указывает на менее очевидное: отказ компании списывать проблемы отдельных клиентов как слишком мелкие, когда речь шла о масштабировании.
"Проблема, затрагивающая одного мерчанта сегодня, может затронуть тысячи через 10 дней", — сказал он.
Yoco научилась устранять неполадки до того, как они станут системными, что означало сохранение внимания к отдельным клиентам по мере роста компании.
Вазен описывает текущий период как нечто близкое к новому этапу основания. Компания, построенная за десятилетие, не может полагать, что то, что работало тогда, продолжит работать.
"Мы построили много всего, но многое из этого было построено 10 лет назад", — сказал он. "В масштабе это работало отлично, но наверняка найдется способ лучше, более разумный способ".
То, насколько быстро Yoco сможет перестроить системы десятилетней давности и насколько далеко сможет расширить программные и финансовые сервисы, которых постоянно требуют мерчанты, теперь определяет ее второе десятилетие.

