Интервенция по иене, разногласия в ФРС и расширяющийся конфликт на Ближнем Востоке формируют рынки
Ключевые выводы
- •Совместная интервенция Министерства финансов США и Банка Японии на рынке иены подняла курс валюты на 3.1% и усилила опасения по поводу возможного нарушения позиций carry trade на триллионы иен.
- •Трое членов FOMC выступили за повышение ставки, а вероятность ее увеличения в сентябре выросла примерно до 75%.
- •Предварительный рост ВВП США за 2-й квартал замедлился до 1.5% при ожиданиях 2.1%, тогда как индекс PCE ускорился до 5.1%, что указывает на риск стагфляции на фоне слабого роста и устойчивой инфляции.
- •Конфликт на Ближнем Востоке расширился, вовлекая США, Израиль, Иран и несколько стран Персидского залива, при одновременных нарушениях в Ормузском проливе и Баб-эль-Мандебе, что угрожает почти половине мировых поставок нефти.
- •Доходности глобальных облигаций продолжили рост, а доходность 30-летних казначейских облигаций США достигла 5.28%, максимума с 2004 года, на фоне худшего падения рынка облигаций с 1970-х годов.
Интервенция по иене, разногласия в ФРС и расширяющийся конфликт на Ближнем Востоке формируют рынки
David Chapman
Прошедшая неделя была относительно спокойной с точки зрения общего движения рынка, хотя диапазоны торгов в отдельных сегментах были заметными. Соединенные Штаты и Банк Японии (BOJ) совместно вмешались в рынок японской иены, вызвав резкий рост валюты — событие, имеющее значение далеко за пределами Японии, учитывая центральную роль иены в глобальных carry trade, где инвесторы занимают иену под низкий процент, чтобы финансировать более доходные вложения в других местах. На неделе состоялось заседание Федерального комитета по операциям на открытом рынке (FOMC), и, как и ожидалось, ставки остались без изменений. Однако трое членов FOMC выступили против этого решения, проголосовав за повышение ставки. Рынок негативно отреагировал на раскол в голосовании, сначала распродав активы, а затем восстановившись и завершив неделю с умеренным ростом.
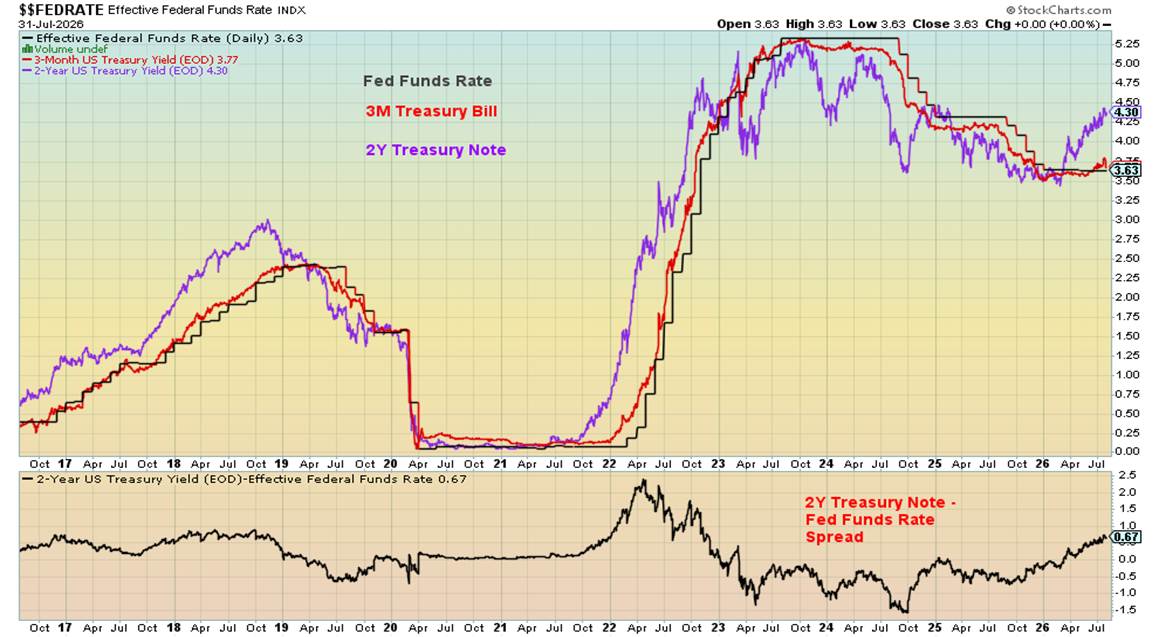
Губернатор ФРС Kevin Warsh не дал ориентиров по дальнейшей политике и в своих комментариях после заседания занял мягкую позицию, что контрастировало с тремя сторонниками ужесточения. На фоне этих противоречивых сигналов доходности облигаций выросли. Вероятность повышения ставки на сентябрьском заседании FOMC поднялась примерно до 75%.
Несмотря на отскок фондового рынка, общая картина остается негативной. Процентные ставки выросли, тогда как доллар США ослаб — комбинация, идущая вразрез с обычными ожиданиями, поскольку более высокие доходности обычно привлекают капитал и поддерживают доллар. Золото и серебро завершили неделю немного ниже, однако платина, палладий и медь выросли. Цены на нефть снижались, прежде чем восстановиться к концу недели.
- Ссылка на Enriched Capital Conservative Growth Strategy и его инвестиции, отмечающие 8.42-летнюю историю роста на 204% (в годовом выражении 14.17%), предоставлена Margaret Samuel, президентом, CEO и портфельным управляющим Enriched Investing Incorporated, с которой можно связаться по телефону 416-203-3028 или по адресу msamuel@enrichedinvesting.com. Эту информацию не следует рассматривать как предложение, приглашение сделать предложение или продажу какой-либо ценной бумаги. Прошлые результаты не гарантируют будущую доходность.
Цитаты
"Iraq is a very wealthy country. Enormous oil reserves. They can finance, largely finance the reconstruction of their own country."
— Richard Perle, американский политический советник, помощник министра обороны по глобальным стратегическим вопросам при Ronald Reagan, также советник Donald Rumsfeld в администрации Bush; поддерживал утверждение о наличии у Iraq оружия массового уничтожения; р. 1941
"Petroleum is a more likely cause of international conflict than wheat."
— Simone Weil, французский философ, мистик, политический активист; 1909–1943
"In this century wars will not be fought over oil, as in the past, but over water."
— Clive Cussler, американский автор приключенческих романов, исследователь подводного мира; 20 раз входил в список бестселлеров New York Times в жанре художественной литературы; 1931–2020
Федеральная резервная система
Как и ожидалось, ФРС оставила процентные ставки без изменений на заседании FOMC. Великобритания и Япония также сохранили свои ставки на прежнем уровне. Однако голосование ФРС не было единогласным: трое членов FOMC выступили против, поддержав повышение ставки. Учитывая риск роста инфляции на фоне возобновления конфликта между Ираном и США и последующего удорожания нефти, повышение ставки на сентябрьском заседании FOMC выглядит весьма вероятным. Вероятность сентябрьского повышения ставки сейчас составляет примерно 75%.
Поскольку Kevin Warsh больше не дает ориентиров по дальнейшей политике, оценить внутренние настроения FOMC сложно. Его выступление после заседания было мягким, в отличие от трех сторонников ужесточения. Warsh, похоже, оказался между давлением Trump, требующего более низких ставок, и обязанностью ФРС действовать на основе данных. Стоимость заимствований в США достигла самого высокого уровня с 2007 года. Только федеральный госдолг США сейчас составляет $39.7 трлн, против $10.4 трлн в 2008 году — почти четырехкратный рост.
Общий долг США — включая федеральный, штатный, муниципальный, корпоративный, банковский сектор и домохозяйства — в 2008 году составлял $50.5 трлн. Сейчас он равен $113.6 трлн, то есть более чем вдвое выше уровня 2008 года. Резкий рост федерального долга был вызван финансовым кризисом 2008 года и пандемией 2020 года. Эти цифры не включают потенциальный долг теневой банковской системы. Этот долг в значительной степени находится вне традиционной системы. В этом секторе доминируют private equity, private credit и hedge funds. Если произойдет долговой обвал, то он, вероятно, произойдет именно там из-за крайне высокого уровня leverage.
Срок полномочий Jerome Powell на посту губернатора ФРС не был продлен, поскольку он отказался подчиниться воле Trump. Ожидает ли Trump, что Warsh подчинится его воле? Именно этого Trump и хочет. Но Warsh — лишь один голос в FOMC, и сейчас трое хотели более высоких ставок, тогда как девять согласились оставить ставки без изменений. Jerome Powell по-прежнему остается в совете.
Тем временем Trump утверждает, что Warsh выступает за более низкие процентные ставки, а несогласные члены FOMC якобы ведут себя политически — так, по словам Trump. Warsh может оказаться зажатым между Trump и своими коллегами по FOMC.
Дополнительные трудности для ФРС создало последнее предварительное значение роста ВВП США за 2-й квартал. Оно составило 1.5%, ниже предыдущей оценки 2.1% и ниже ожиданий 2.1%. Замедление экономики? Еще одна проблема для ФРС. Что хуже, предварительный показатель PCE (Personal Consumption Expenditures price index) за 2-й квартал составил 5.1% против 4.6% ранее и ожиданий 4.0%. Однако годовой показатель PCE за июнь замедлился до 3.7% с 4.1% и примерно совпал с ожиданиями. Поскольку июнь был месяцем снижения цен на нефть, это неудивительно. Однако это может оказаться лишь временным явлением. Замедление экономики и рост инфляции = стагфляция, что создает серьезную проблему для ФРС и Warsh. Неудивительно, что некоторые сочли его выступление неуверенным.
Реакция рынка была смешанной: фондовый рынок, уже находившийся под давлением, продолжил снижение. Вслед за йо-йо-динамикой рынка на следующий день он вырос, но тренд разворачивается вниз. Доходности облигаций выросли. Между тем золото, которое обычно не любит рост доходностей, вместо этого подорожало, сделав противоположное ожидаемому. Для золота мы считаем это позитивным сигналом. Индекс доллара США снизился и затем опустился еще ниже на фоне более слабого, чем ожидалось, ВВП за 2-й квартал. В условиях роста процентных ставок это показывает заметную слабость доллара США. А это в конечном счете позитивно для золота.
Золото
Мы считаем, что золото готовится к новому росту. Наш первый график выше показывает, что цены на золото растут, когда CPI (Consumer Price Index) повышается и денежная масса (M1) увеличивается. Не показан долг США, который находится на рекордных уровнях. Большая часть этого роста произошла после того, как при Nixon США вывели мир из золотого стандарта в августе 1971 года, закрепив за долларом США статус резервной валюты. Хотя многие выступали против золотого стандарта, считая его ограничивающим, он все же сдерживал инфляцию, рост денежной массы и долга. После августа 1971 года этого уже не было. Фиксированные валютные курсы сменились плавающими. Долг, деньги и инфляция резко выросли. Золото последовало за этим, а может быть, и вело этот процесс.
Поскольку долг продолжает расти, инфляция снова ускоряется, а денежная масса начинает расти вновь, очередной рост цен на золото почти неизбежен. С момента пика в январе 2026 года золото неуклонно снижается. Одновременно война между Iran/US/Israel подтолкнула процентные ставки вверх. Золото не любит рост процентных ставок. С начала войны 28 февраля 2026 года золото упало более чем на $1,300, или на 24%. Серебро (снижение на 61%) и акции золотодобытчиков (Gold Bugs Index (HUI) снизился на 36%, а TSX Gold Index (TGD) — на 33%) упали еще сильнее. Между тем доходность 2-летних казначейских облигаций США выросла на 88 б.п., или на 26%, а доходность 10-летних казначейских облигаций США — на 72 б.п., или на 18%.
Недавно, даже на фоне дальнейшего роста доходностей, золото удерживается выше $4,000 и сейчас позитивно реагирует на рост доходностей. Если золото сопротивляется росту ставок, это снова указывает на то, что дальнейший рост цен на золото может быть неизбежен.
Наконец, отметим, что Gold Miners Bullish Percent Index с марта держится в зоне перепроданности. За последнее десятилетие это самый низкий и самый продолжительный период нахождения золотодобытчиков в перепроданности, который мы наблюдали. До этого аналогичные уровни отмечались в 2008, 2013 и 2015 годах — в периоды, когда золото резко падало, а акции золотодобытчиков еще сильнее. После минимума 2008 года золото и золотодобытчики выросли до рекордных уровней. Хотя 2013 год не оказался окончательным дном, минимум 2015 года сейчас выглядит как важная циклическая низшая точка.
Все это указывает на потенциал нового роста золота, серебра и акций золотодобытчиков. С учетом недавних расхождений, позитивных для золота, серебра и золотодобытчиков, мы можем быть уже близко.
График недели: VIX
Индекс волатильности CBOE (VIX) измеряет ожидания рынка по 30-дневной волатильности для S&P 500. Значения выше 30 обычно указывают на повышенный страх и неопределенность на рынке, тогда как значения ниже 20 свидетельствуют о стабильности. VIX был введен в 1993 году и стал ключевым индикатором волатильности рынка акций США. В 2003 году методика была переработана с участием Goldman Sachs.
Для анализа значения выше 40 мы рассматриваем как экстремальный страх, а уровни ниже 15 — как самоуверенность и беспечность. С 1990 года было девять случаев экстремального страха. Такие периоды, как правило, кратковременны, но драматичны. Периоды самоуверенности, напротив, могут длиться месяцами и даже годами.
С 1990 года были четыре продолжительных периода самоуверенности: 1992–1996, 2004–2007, 2012–2015, 2016–2020 и 2023–2024. Каждый из них завершался кризисом, резким падением рынка и всплеском экстремального страха.
Всплески VIX 1990–2026
| # | Событие страха | Год | Падение DJI |
|---|---|---|---|
| 1 | Дефолт Russia / кризис LTCM | 1998 | снижение на 19.3% |
| 2 | Обвал dot.com / 9-11 | 2001–2002 | снижение на 37.8% |
| 3 | Финансовый кризис / Great Recession | 2008 | снижение на 53.8% |
| 4 | Кризис долга ЕС / Греции | 2011 | снижение на 16.8% |
| 5 | Обвал рынка Китая, падение сырья, опасения по поводу повышения ставки ФРС | 2015/2016 | снижение на 14.5% |
| 6 | Опасения по инфляции, перегруженные сделки по волатильности | 2018 | снижение на 19.6% |
| 7 | Пандемия COVID-19 | 2020 | снижение на 37.1% |
| 8 | Распад yen carry trade, слабый рост занятости | 2024 | снижение на 7% |
| 9 | Тарифы "Liberation Day" | 2025 | снижение на 18.8% |
Примечание: в 2022 году DJI упал на 22.4% на фоне опасений по инфляции, но VIX оставался ниже 40, поскольку снижение было неровным. В 2024 году падение DJI было небольшим, а VIX ненадолго подскочил и затем быстро снизился, поскольку кризис так и не развился.
VIX растет, но пока не поднимался до зоны экстремального страха. Индекс CNN Fear and Greed показывает небольшой уровень страха. Глобальная склонность к риску снижается, а волатильность рынка растет, хотя рынок пока не находится в опасной зоне.
Рынки и тренды
| Индекс/актив | Закрытие 31/12/25 | Закрытие 31/07/26 | Неделя | С начала года |
|---|---|---|---|---|
| S&P 500 | 6,845.50 | 7,489.72 | 1.1% | 9.4% |
| Dow Jones Industrials | 48,063.29 | 52,485.03 | 1.0% | 9.2% |
| Dow Jones Transport | 17,357.19 | 21,039.30 | (6.4)% | 21.2% |
| NASDAQ | 23,241.99 | 25,373.85 | 1.6% | 9.2% |
| S&P/TSX Composite | 31,712.76 | 35,226.14 (new highs) | (0.4)% | 11.1% |
| S&P/TSX Venture (CDNX) | 987.74 | 867.13 | (0.2)% | (12.2)% |
| S&P 600 (small) | 1,467.76 | 1,768.56 | 0.4% | 20.5% |
| ACWX MSCI World x US | 67.18 | 75.23 | 1.6% | 12.0% |
| Bitcoin | 87,576.98 | 62,921.23 | (2.0)% | (28.2)% |
| Gold Bugs Index (HUI) | 701.49 | 617.73 | (1.3)% | (11.9)% |
| TSX Gold Index (TGD) | 817.76 | 735.70 | (1.8)% | (10.0)% |
| U.S. 10-Year Treasury yield | 4.17% | 4.74% | 1.1% | 13.7% |
| Cdn. 10-Year Bond CGB yield | 3.44% | 3.67% | 1.7% | 7.7% |
| U.S. 2-year/10-year spread | 0.69% | 0.46% | 31.4% | (33.3)% |
| Cdn 2-year/10-year CGB spread | 0.85% | 0.75% | 7.1% | (11.8)% |
| US$ Index | 98.26 | 99.95 | (1.5)% | 1.7% |
| Canadian $ | 72.87 | 71.32 | 0.6% | (2.1)% |
| Euro | 117.48 | 115.29 | 1.4% | (1.9)% |
| Swiss Franc | 126.21 | 123.72 | 1.2% | (2.0)% |
| British Pound | 134.78 | 134.76 | 1.2% | (0.1)% |
| Japanese Yen | 63.83 | 62.92 | 3.1% | (1.4)% |
| Gold | 4,311.97 | 4,047.01 | (0.2)% | (6.1)% |
| Silver | 71.16 | 57.78 | (0.7)% | (17.8)% |
| Platinum | 2,046.90 | 1,660.00 | 3.8% | (18.9)% |
| Palladium | 1,619.50 | 1,280.00 | 2.9% | (21.0)% |
| Copper | 5.64 | 6.50 | 3.3% | 15.3% |
| WTI Oil | 57.44 | 84.63 | (6.0)% | 47.3% |
| Nat Gas | 3.71 | 2.70 | (6.3)% | (27.2)% |
Источник: www.stockcharts.com
Акции
Фондовый рынок продолжает держаться, несмотря на ухудшающийся фон. NASDAQ ненадолго вошел в зону коррекции, прежде чем восстановиться. Semiconductor Index на своем недавнем минимуме был в состоянии медвежьего рынка, снизившись на 29%. NY FANG Index на своем минимуме потерял 12%. ETF MAG7 (MAGS) на минимуме снизился на 15%, но сейчас с начала года в минусе лишь на 7%. Среди MAG7 наиболее заметно снижалась Tesla, потерявшая более 30%, за ней следуют Microsoft и Meta.
Несмотря на напряженность на Ближнем Востоке, рост цен на нефть и повышение доходностей облигаций, фондовые рынки в целом выросли за неделю. S&P 500 прибавил 1.1%, Dow Jones Industrials (DJI) вырос на 1.0%, а NASDAQ — на 1.6%. Dow Jones Transportations (DJT) снова снизился, потеряв 6.4% под давлением роста затрат на топливо. S&P 400 (Mid) снизился на 0.7%, тогда как S&P 600 (Small) вырос на 0.4%. S&P 500 Equal Weight Index обновил исторические максимумы, прибавив 0.6%. Bitcoin снизился на 2%.
В Канаде TSX достиг исторического максимума, но закрылся снижением на 0.4%. TSX Venture Exchange (CDNX) продолжает испытывать давление, потеряв 0.2%. В Европе лондонский FTSE вырос на 1.2%, EuroNext прибавил 0.2%, Paris CAC 40 вырос на 1.6%, а немецкий DAX — на 2.1%. В Азии Shanghai Index (SSEC) вырос на 0.5%, Tokyo Nikkei Dow (TKN) снизился на 0.4%, Hang Seng (HSI) в Гонконге подскочил на 3.7%, а Nifty 50 в Индии — на 2.6%. ETF MSCI World ex USA Index прибавил 1.6%.
В Канаде восемь из 14 подсекторов TSX снизились, во главе с Utilities (TUT), потерявшим 2.7%. Среди шести выросших лидировал Information Technology (TTK), прибавив 7.5%. Income Trusts (TCM) достигли исторических максимумов, но завершили неделю снижением на 0.4%.
Фигуры wedge triangle на S&P 500 и NASDAQ пробили поддержку вниз, но затем индексы вновь восстановились — слабый пробой без продолжения. Тем не менее, более крупные модели указывают на формирование вершины. Пробой ниже 7,200 по S&P 500 может запустить еще одну волну снижения. NASDAQ выглядит слабым, и дальнейшее падение возможно ниже 24,400.
Группа из 10 акций продолжает доминировать на рынке, из-за чего динамика индексов все больше отражает узкий набор mega-cap бумаг, а не широкую корпоративную картину — риск концентрации, за которым стоит следить по мере ухудшения ширины рынка:
- Nvidia (NVDA) — лидер в полупроводниках и AI hardware
- Apple (AAPL) — гигант потребительской электроники и цифровых сервисов
- Microsoft (MSFT) — лидер в cloud computing и корпоративном ПО
- Amazon.com (AMZN) — e-commerce и поставщик AWS cloud infrastructure
- Alphabet (GOOGL/GOOG) — поисковик, цифровая реклама и материнская компания AI-направления
- Broadcom (AVGO) — компания в сфере полупроводников и сетевой инфраструктуры
- Meta Platforms (META) — компания в сфере социальных сетей и цифровой рекламы
- Tesla (TSLA) — производитель электромобилей и решений в области clean energy
- Berkshire Hathaway (BRK.B) — диверсифицированный холдинг
- Micron Technology (MU) или Oracle (ORCL) — память и корпоративная data infrastructure
Облигации
Несмотря на повторяющиеся попытки Pakistan и других сторон возобновить мирные переговоры на Ближнем Востоке, вероятность успеха остается низкой. Рынки обычно позитивно реагируют на разговоры о мире — цены на нефть и доходности облигаций снижаются, а акции и золото растут — прежде чем боевые действия возобновляются и цикл разворачивается обратно.
Доходность 10-летних казначейских облигаций США выросла до 4.74%, что на 5 базисных пунктов выше за неделю. Доходность 10-летних облигаций правительства Канады (CGB) поднялась до 3.67%, на 6 базисных пунктов. Спред 2–10 лет расширяется: на 46 б.п. в США и на 75 б.п. в Канаде. Расширение спреда 2–10 исторически сигнализирует о приближающейся рецессии, поскольку отражает ожидания рынка, что давление краткосрочных ставок со временем ослабнет в ответ на замедление экономики.
Продолжающийся конфликт на Ближнем Востоке является основным драйвером роста доходностей. Неослабевающие потребности правительства США в заимствованиях, а также огромные капитальные затраты на AI data centers создают условия для устойчиво более высоких доходностей облигаций, что передается на ипотеку и другие чувствительные к ставкам инструменты.
Доходность 30-летних казначейских облигаций США составляет 5.28%, это самый высокий уровень с 2004 года. Рост доходностей не ограничивается США: немецкие bunds, британские gilts и японские JGB также дорожают по доходности. Падение цен на облигации (доходности движутся обратно пропорционально ценам) с максимумов 2020 года — худший рынок облигаций с 1970-х. Предыдущие обвалы облигаций часто вскрывали проблемы на кредитных рынках и приводили к кризисам.
Золото и серебро
Золото завершило июль ростом на 0.7%. Серебро снизилось на 1.6%. Gold Bugs Index (HUI) упал на 4.1%, а TSX Gold Index (TGD) — на 3.7%. За неделю золото потеряло 0.2%, серебро — 0.7%, HUI снизился на 1.3%, а TGD — на 1.8%. Платина выросла на 3.8%, палладий — на 2.9%, а медь — на 3.3%. Медь также выросла на 4.7% в июле.
Индекс доллара США снизился на 1.5%, несмотря на рост доходностей облигаций, что обычно поддерживает доллар. На фоне снижения USDX канадский доллар вырос на 0.6%, евро — на 1.4%, швейцарский франк — на 1.2%, британский фунт — на 1.2%, а японская иена резко выросла на 3.1% после масштабной интервенции BOJ. Даже китайский юань, привязанный к доллару США, вырос на 0.3%. Похоже, что в интервенции на рынке иены участвовало не только BOJ, но и Министерство финансов США.
Рост иены вместе с повышением японских процентных ставок оказывает существенное давление на yen carry trade — заимствование в иенах для инвестиций в активы с более высокой доходностью в других странах. Свертывание carry trade может оказаться весьма деструктивным, особенно для рынка облигаций США, поскольку потребуется закрыть триллионы позиций, финансируемых в иенах, что может привести к быстрой распродаже долларовых активов.
Золото не обновило минимумы, несмотря на возобновление боевых действий в Персидском заливе и рост цен на нефть. Уровень $4,000 выглядит ключевой поддержкой. Формация указывает на возможное формирование небольшого дна типа head-and-shoulders, но это сохраняется только при удержании выше $4,000. Пробой ниже может быстро увести цену к $3,400 или $3,600.
Серебро также, по всей видимости, формирует небольшое дно head-and-shoulders. Прорыв выше $60 был бы конструктивным; неудача и пробой ниже $55 могут открыть путь к $50. Уверенный прорыв выше $70 откроет дорогу к $90.
Золото и серебро обычно негативно реагируют на рост ставок, однако на прошлой неделе оба металла удержались, несмотря на рост доходностей из-за подорожания нефти и усилившиеся ожидания сентябрьского повышения ставки ФРС. Поскольку август/сентябрь обычно благоприятны для золота, ситуация улучшается.
Для акций золотодобытчиков TGD имеет поддержку на 700 и далее на 675. Падение ниже 675 будет проблемным. Прорыв выше 850 будет указывать на сформированное дно; выше 1,000 подтвердит новый восходящий тренд.
Нефть и газ
Цены на нефть снизились в течение недели после очередного заявления Trump о том, что сделка или перемирие могут быть близки. К концу недели цены снова росли, поскольку стали проявляться новые конфликты и признаки расширения войны.
Геополитическая обстановка продолжает ухудшаться на нескольких направлениях:
- Yemen/Houthis: блокируют поставки саудовской нефти через пролив Bab el-Mandeb, маршрут между Красным морем и Аденским заливом. Продолжаются атаки на коммерческие и нефтяные суда. Saudi Arabia пытается сформировать коалицию стран Персидского залива для противодействия Houthis.
- Ормузский пролив: по-прежнему заблокирован как Ираном, так и США, и перспективы его открытия остаются слабыми.
- Jordan: Иран атаковал объекты США в Jordan, что привело к повреждениям и жертвам/раненым. В Jordan расположены американские военные базы.
- Iraq: Saudi Arabia и США нанесли удары по шиитским милициям в Iraq, связанным с Ираном. Iraq назвал это нарушением суверенитета.
- Egypt: два судна, включая принадлежащий США газовый резервуар, загорелись в порту Damietta рядом с Suez Canal, предположительно из-за атаки дрона.
- Caspian Sea: Украина атаковала судоходство на Каспийском море, поразив российский ракетный катер и два иранских грузовых судна, предположительно перевозивших оружие между Россией и Ираном.
- Ukraine/Russia: Украина продолжает атаковать российские нефтеперерабатывающие заводы. Вывод из строя перерабатывающих мощностей может в итоге привести к остановке добычи, поскольку нефть будет некуда отправлять на переработку.
- China/Iran: сообщается, что China отправляет в Iran около 400 установок ПВО.
Теперь конфликт вовлекает США, Israel, Iran и государства Персидского залива, включая Bahrain, Kuwait, Saudi Arabia, UAE и Qatar, а также Oman, Dubai, Iraq и Yemen. Удар Украины в Каспийском море повышает риск распространения войны на Europe. Конфликт Russia/Ukraine уже включает поддержку Украины со стороны NATO и EU, тогда как China и North Korea поддерживают Russia, причем North Korea отправляет войска. Israel по-прежнему находится в конфликте с палестинцами в Gaza и на West Bank, а также с Hezbollah в Lebanon. Вероятно, вовлечена и Syria.
Ближний Восток обеспечивает примерно 48%–51% мировых поставок нефти и более 35% мировых поставок природного газа. Текущие нарушения в Ормузском проливе и в Красном море/Bab el-Mandeb, с риском дальнейшей эскалации, негативно сказываются на нефти, природном газе, удобрениях, нефтехимии, пластмассах, гелии, алюминии и других товарах, а также на судоходстве и логистике. Когда одновременно нарушены два из важнейших нефтяных узких мест мира, глобальная цепочка поставок энергии сталкивается с уровнем сбоев, которого не было десятилетиями.
WTI oil упала на 6% за неделю, а Brent crude — почти на 10%, хотя к концу недели цены восстановились. Natural gas на Henry Hub снизился на 6.3%, а газ на EU Dutch Hub — на 6%. Однако ARCA Oil & Gas Index (XOI) вырос на 1.5%, а TSX Energy Index (TEN) — на 0.9%: это расхождение, при котором акции опережают сырьевой товар, что может быть позитивным сигналом.
WTI должна пробить выше $90, а особенно выше $105, чтобы обозначить потенциальные цели $140–$160. Natural gas может формировать двойное дно; прорыв выше $3.40 может открыть цель $4–$4.50. Коммерческие запасы нефти в США остаются около пятилетних минимумов и нуждаются в пополнении. Признаков скорого открытия Ормузского пролива нет.
Глоссарий
- Daily (Short-term): краткосрочный тренд для swing-трейдеров
- Weekly (Intermediate): промежуточный тренд для долгосрочных последователей тренда
- Monthly (Long-term): долгосрочный secular-тренд
- Up/Down: направление тренда
- Neutral: индикаторы в основном нейтральны; возможна смена тренда
- Weak: направление тренда сохраняется, но ослабевает
- Topping: признаки указывают на формирование вершины при сохраняющемся восходящем тренде
- Bottoming: признаки указывают на формирование дна при сохраняющемся нисходящем тренде
Отказ от ответственности
David Chapman не является зарегистрированной консультационной организацией и не является exempt market dealer (EMD), а также не является лицензированным финансовым консультантом. Он не дает и не может давать индивидуальные рекомендации по рынку. David Chapman работает в финансовой индустрии более 40 лет. Информация в этом бюллетене предназначена только для информационных и образовательных целей. Ее не следует рассматривать как предложение, приглашение сделать предложение или продажу какой-либо ценной бумаги. Прилагаются все усилия для предоставления точной и полной информации. Однако мы не можем гарантировать отсутствие ошибок. Мы не делаем заявлений, обещаний или гарантий относительно точности, полноты или достаточности содержания этого комментария и прямо отказываемся от ответственности за ошибки и упущения в его содержании. David Chapman всегда будет прилагать наилучшие усилия для обеспечения точности и своевременности всей информации. Читатель принимает на себя все риски при торговле ценными бумагами, и David Chapman рекомендует перед совершением любой сделки или использованием любой идеи, представленной в этом бюллетене, консультироваться с лицензированным профессиональным финансовым консультантом или портфельным управляющим, например Enriched Investing Incorporated. David Chapman может владеть акциями компаний, упомянутых в этом бюллетене. Перед инвестированием потенциальные инвесторы должны изучить документы эмиссии каждой ценной бумаги, в которых изложены цели, комиссии, расходы и связанные риски. Хотя искусственный интеллект (AI) может время от времени использоваться, результаты AI контролируются и при необходимости корректируются для обеспечения точности. David Chapman делится своими идеями и мнениями исключительно в информационных и образовательных целях и ожидает, что читатель проведет due diligence, прежде чем рассматривать позицию в какой-либо ценной бумаге. Это включает консультацию с вашим собственным лицензированным профессиональным финансовым консультантом, таким как Enriched Investing Incorporated. Доходность не гарантируется, стоимость активов часто меняется, и прошлые результаты могут не повториться.
Источник: SilverSeek

