Новая работа заново оценивает прогнозную силу кривой доходности после «пропавшей» рецессии 2024 года
Ключевые выводы
- •Модели со спредом доходностей, оценённые на данных до 2020 года, объясняли больше вариации в рецессионных исходах, чем модели на полной выборке.
- •Добавление коэффициента обслуживания долга повысило объяснённую дисперсию модели с 0,26 до 0,57 и устранило ложные срабатывания в представленной спецификации.
- •Модель с коэффициентом обслуживания долга выявила рецессии 1990–91 и 2008–09 годов, но не предсказала пандемическую рецессию 2020 года и рецессию 2024 года.
- •Учёт ожидаемой безработицы снизил оценённую вероятность рецессии в 2024 году ниже 40%, хотя этот подход пропустил рецессию 2008–09 годов.
- •В исследовании также рассматриваются Канада и Германия; установлено, что после рецессии 2020 года кривая доходности стала менее точной.
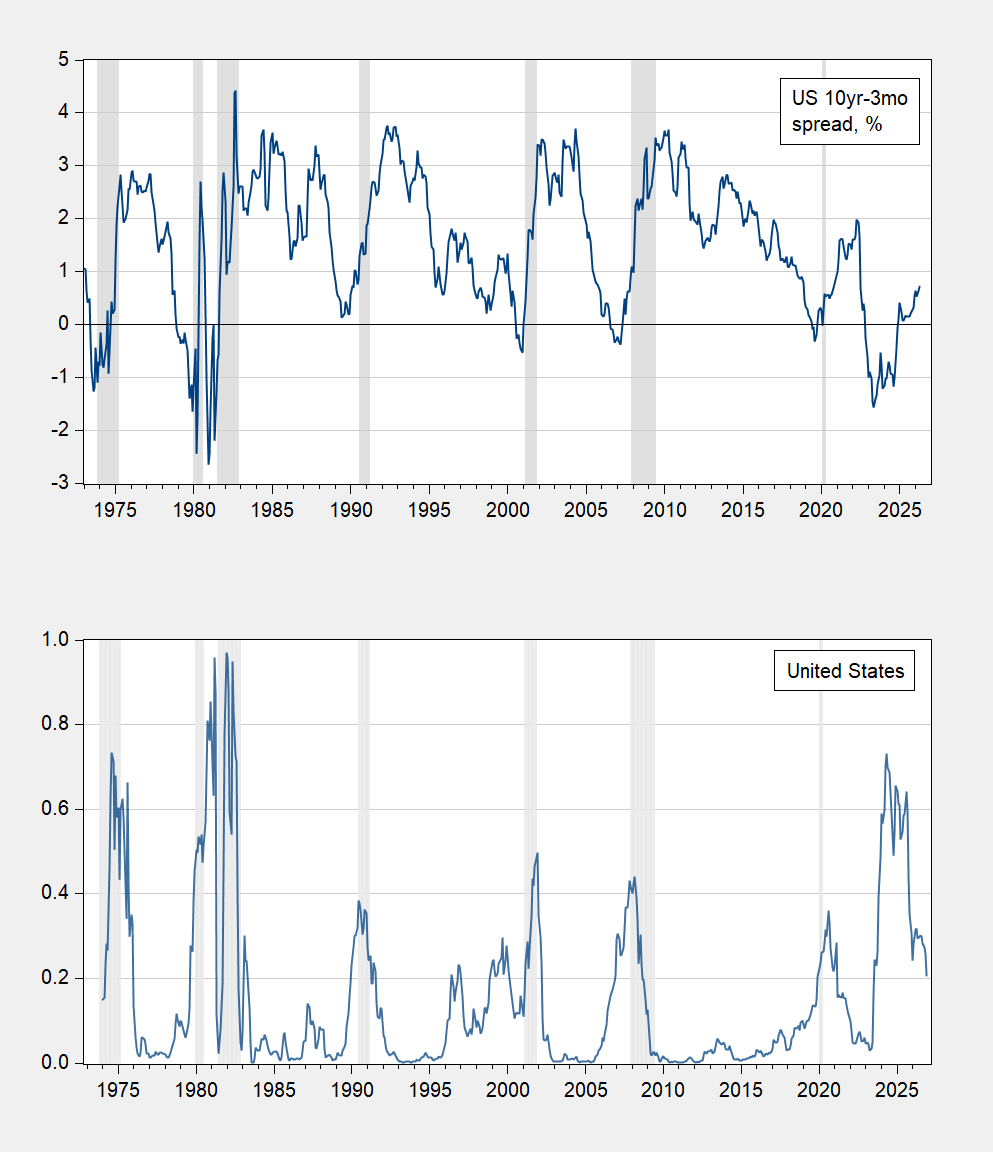
То, что широко ожидавшаяся рецессия в США так и не наступила в 2024 году, вынудило экономистов пересмотреть отношение к спреду доходностей — долгое время считавшемуся самым надёжным предиктором рецессий в Соединённых Штатах. Спред доходностей — разница между доходностями долгосрочных и краткосрочных казначейских бумаг — заслужил такую репутацию, поскольку инверсии, при которых краткосрочные доходности превышают долгосрочные, исторически предшествовали спадам в США. Новая статья «Missing Recessions: Revisiting the Term Spread's Predictive Power» Мензи Чинна и Лорана Феррары заново оценивает прогнозную силу этого индикатора и объясняет причину ложного сигнала.
То, что рецессия не наступила в 2024 году, заставило пересмотреть отношение к спреду доходностей как к самому надёжному предиктору рецессий в США. В этой работе мы заново оцениваем прогнозную силу спреда доходностей и объясняем ложный сигнал через специфику выборки, одновременность и пропущенные переменные, сосредотачиваясь на Соединённых Штатах, но также рассматривая другие развитые экономики, для которых спред в прошлом доказал свою полезность. Мы подтверждаем, что до рецессии 2020 года кривая доходности точно предсказывала рецессии в США, Канаде и Германии, но после этого стала менее точной. Для США учёт срочных премий заметно не улучшает прогноз, тогда как учёт ожиданий будущей безработицы — да. Более определённо, в соответствии с Borio et al. (2020), мы обнаруживаем, что включение коэффициента обслуживания долга объясняет отсутствие рецессии в 2024 году после сильной инверсии кривой доходности, наблюдавшейся в конце 2022 года, как для США, так и для Германии.
Если говорить о США, большинство показателей спреда — включая спреды 10 лет — 3 месяца и 10 лет — 2 года — указывали на высокую вероятность рецессии в 2023–24 годах, учитывая масштабную и устойчивую инверсию 2022 года. Если опираться на данные до 2020 года, оценённые вероятности рецессии выглядели заметно повышенными. На рисунке 1 статьи в верхней панели показан спред 10 лет — 3 месяца по США в процентах, а в нижней — соответствующая вероятность рецессии, полученная на основе регрессии, оценённой по данным до 2019M12; периоды рецессий от пика до дна по определению NBER закрашены серым. NBER — Национальное бюро экономических исследований — это организация, которая официально датирует рецессии в США, поэтому именно её обозначения пиков и спадов служат стандартным ориентиром на подобных графиках.
Авторы перечисляют несколько возможных объяснений ошибки спреда доходностей в 2024 году. Процесс генерации данных мог измениться после 2020 года. Могло измениться поведение срочной премии — дополнительной доходности, которую инвесторы требуют за владение долгосрочными облигациями вместо роллирования краткосрочных векселей, — которая является частью спреда. Оценки также могли быть смещены из-за исключения переменных правила Тейлора, таких как ожидаемая безработица, или финансовых переменных, отражающих финансовый цикл. Возможен и вариант, что «по случайности» рецессия просто не наступила — в конце концов, стопроцентной уверенности никогда не бывает.
Чтобы взвесить эти возможности, авторы оценивают спецификации со спредом доходностей на полной выборке либо дополняют их ключевыми переменными.
Результаты, представленные в таблице 2 работы Чинна и Феррары (2026), показывают, что доля объяснённой дисперсии при использовании спреда доходностей выше в выборке до 2020 года, чем в полной: 0,33 против 0,26. Добавление отдельно оценённой срочной премии — оценки ACM от ФРБ Нью-Йорка — практически не меняет результат на полной выборке. Добавление ожидаемого изменения уровня безработицы — переменной, мотивированной следствием правила Тейлора о том, что будущие ставки по федеральным фондам будут ниже, если рынки ожидают замедления или рецессии, — даёт коэффициент на границе статистической значимости, хотя псевдо-R² практически не меняется.
Только включение прокси-переменной финансового цикла — коэффициента обслуживания долга (DSR), измеряющего долю дохода, которую заёмщики направляют на обслуживание долга, — заметно повышает долю объяснённой дисперсии, до 0,57. Уравнение с DSR также даёт лучшее «соответствие» в смысле отсутствия ложных срабатываний при корректном выявлении рецессий 1990–91 и 2008–09 годов; на рисунке 5 статьи оно отображено бирюзовой линией с пометкой &DSR, при этом даты рецессий от пика до дна по NBER закрашены серым. Для прогнозистов практический вывод состоит в том, что форма кривой доходности сама по себе не отражает, насколько сильно бюджеты домохозяйств и компаний обременены выплатами по долгам — измерение, которое, по результатам авторов, должно присутствовать в моделях прогнозирования рецессий наряду со спредом.
Вывод о том, что D улучшает прогнозирование рецессий, сохраняется даже при ограничении периода оценки данными до 2020 года. В такой конфигурации модель предсказывает рецессии 1990–91, 2001 и 2008–09 годов, но не пандемическую рецессию 2020 года — и не рецессию 2024 года.
Авторы не считают правило Тейлора совершенно бесполезным. Как показано в столбце 4 таблицы 2, включение ожидаемого изменения уровня безработицы — в сочетании с использованием ставки по федеральным фондам вместо 3-месячной ставки — снижает оценённую вероятность рецессии в 2024 году ниже порога в 40% (синяя линия с пометкой &UE), при этом по-прежнему фиксируя предыдущие рецессии, за исключением 2008–09 годов. В этом смысле неучёт правила Тейлора может частично объяснять ошибочный прогноз рецессии на 2024 год.
Статья, в которой также рассматривается опыт Канады и Германии, представляет собой существенно переработанную версию более ранней работы, описанной здесь. Полный текст статьи можно прочитать здесь.

