Неделя 44: Липкие цены против неравномерного спроса — вердиктная неделя «Большой тройки»
Ключевые выводы
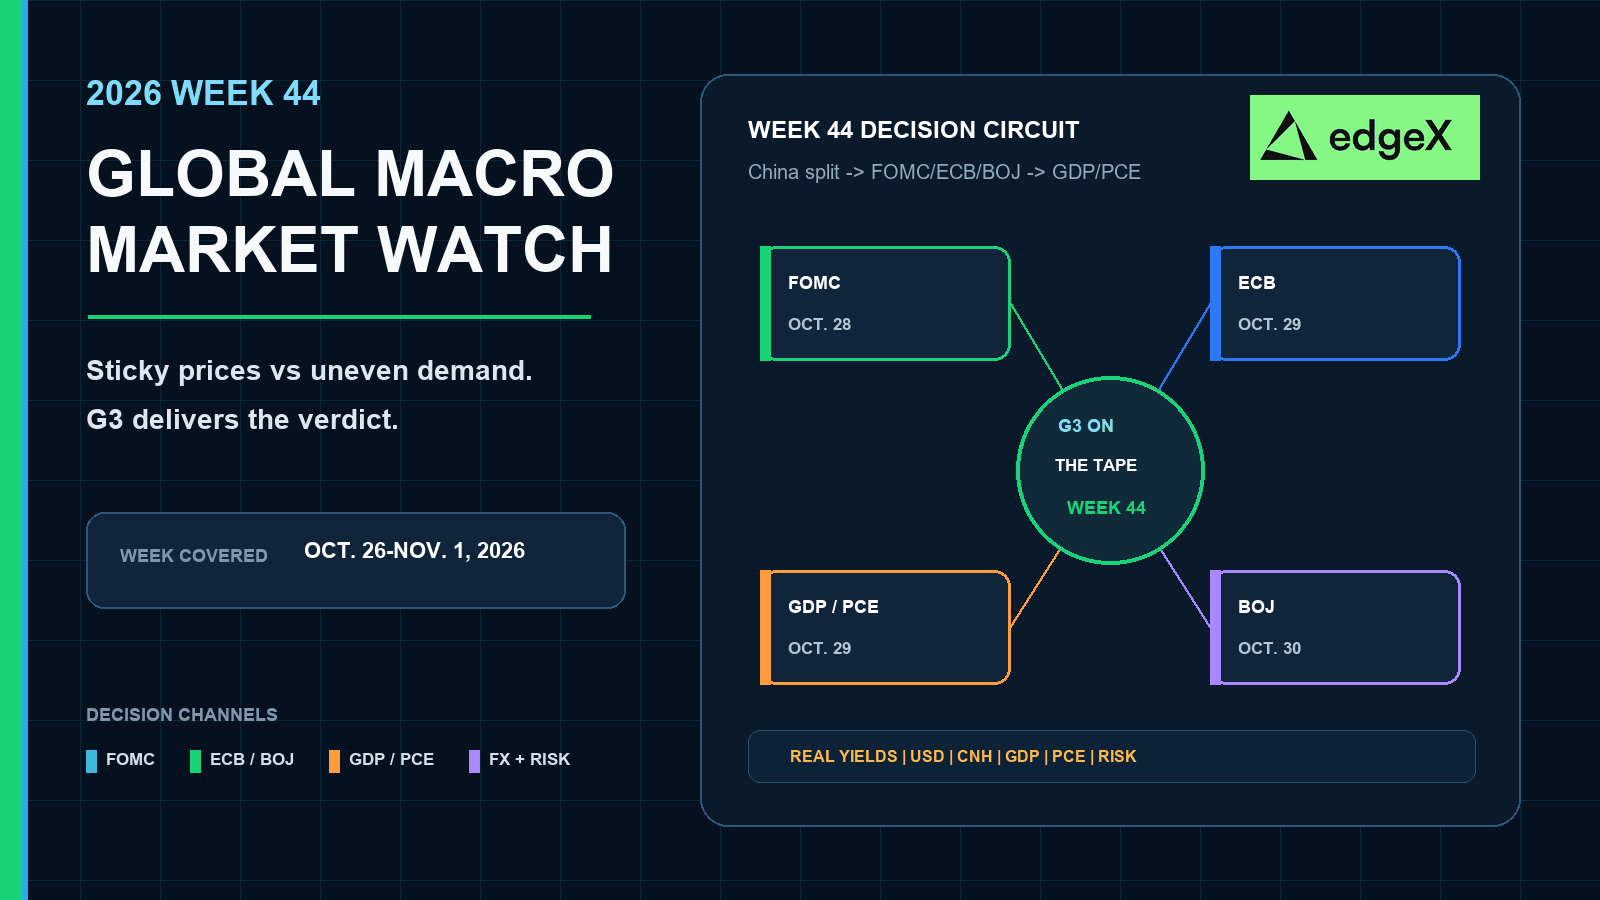
- •Решение FOMC 28 октября, решение ЕЦБ 29 октября и заседание Банка Японии 29–30 октября приходятся на одну неделю, к которым добавляются данные ВВП США за III квартал и сентябрьский PCE 29 октября.
- •Базовый сценарий отводит 65% вероятности победе липких цен, 25% — траектории мягкой паузы и 10% — смешанному расколу G3, например ястребиной ФРС при более мягком ЕЦБ.
- •Горячие наблюдения американских CPI и PPI определены как самые свежие жёсткие данные для центробанков, тогда как один слабый рынок труда считается недостаточным для сдвига ожиданий политики.
- •ВВП Китая за III квартал вырос на 4,5% г/г, но инвестиции в недвижимость упали на 20,6%, частные инвестиции снизились на 10,4%, а розничные продажи выросли лишь на 1,1%, что указывает на структурно слабый внутренний спрос.
- •В базовом сценарии липких цен доллар и краткосрочные доходности остаются поддержанными, тогда как Bitcoin, Ethereum и чувствительные к ставкам акции роста остаются в невыгодном положении.
Краткий ответ
Торгуйте неделю 44 как неделю решений и подтверждений «Большой тройки» (G3), а не как очередной пересказ ВВП Китая и не как очередной вброс CPI. Ключевой конфликт — липкие цены против неравномерного спроса. Наш базовый сценарий — победа липких цен с вероятностью 65%: ФРС сохраняет риторику «дольше выше», и достаточная часть комплекса G3 отказывается считать слабую активность чистым прикрытием. Это благоприятствует доллару, краткосрочным доходностям, нефти, промышленным металлам и качественным акциям; бета Bitcoin/Ethereum и дорогие акции роста остаются в невыгодном положении. Примерно 25% отведите на траекторию мягкой паузы, если ВВП и PCE охладятся одновременно и один или несколько центробанков G3 займут выжидательную позицию. Оставьте около 10% на смешанный раскол G3 — обычно ястребиную ФРС при более мягком ЕЦБ или актуальном Outlook Банка Японии.
Почему липкие цены всё ещё перевешивают неравномерный спрос
Заголовок — это и есть сделка. Цены вновь ускорились. Спрос не рухнул настолько чисто, чтобы обнулить этот импульс. Слабый рынок труда США снял один страх в политике. Затем американские CPI и PPI снова оказались горячими. Китайский пакет от 19 октября поддержал рост на уровне 4,5% г/г, но внутренний двигатель остался сломан: инвестиции в недвижимость глубоко в сокращении, частные инвестиции слабые, ритейл вялый. Это неравномерный спрос, а не доказательство мягкой посадки.
Стопка 65% / 25% / 10% — не догадка. Она опирается на три уже зафиксированных факта. Во-первых, последний импульс американских CPI и PPI всё ещё горячий, поэтому инфляционный риск остаётся самым свежим жёстким наблюдением перед FOMC, ЕЦБ и Банком Японии. Во-вторых, слабый рынок труда и внутренний раскол спроса в Китае пока не дали чистого охлаждения приоритетной инфляции, а в недавних эпизодах позднего цикла такая комбинация обычно сохраняет риторику «д выше» в силе, пока не провалится подтверждение по PCE или эквиваленту. В-третьих, Европа и Япония всё ещё несут остатки липких или горячих торговых цен, поэтому полностью синхронизированная мягкая пауза — менее вероятный исход. Именно поэтому липкие цены получают 65%, внутринедельная мягкая пауза — 25%, а расколотый вердикт G3 — 10%.
Неделя 44 — вердиктная неделя. Позиционируйтесь под траекторию в 65%. Держите две другие ветви как резерв, а не как стартовую книгу.
Календарь глобальной макростатистики на неделю 44
| Дата | Регион | Событие по расписанию | Почему это важно для тезиса |
|---|---|---|---|
| 27–28 окт | США | Заседание FOMC; решение 28 октября | Первый вердикт о том, связывают ли ещё липкие цены после слабого рынка труда |
| 28–29 окт | Еврозона | Совет управляющих ЕЦБ; решение 29 октября в 14:15 CET | Проверяет, купит ли слабая промышленность паузу против липкой инфляции |
| 29 окт | США | Предварительный ВВП за III квартал; PCE за сентябрь / личные доходы | Однодневная проверка того, продолжает ли спрос питать ценовой импульс |
| 29–30 окт | Япония | Заседание Банка Японии (MPM); Outlook Report 30 октября | Внешняя ценовая жара против внутреннего охлаждения в языке политики |
| 30 окт | США | Индекс стоимости занятости (ECI), III квартал | Фильтр затрат на рабочую силу после заявления FOMC |
| 31 окт / 1 ноя | Китай и периферия | Окно официальных PMI на смену месяца | Поздний пульс спроса после кластера G3, а не центр недели |
США: липкие цены встречают слабый рынок труда
Вопрос решения
CPI и PPI уже опубликованы. Слабый рынок труда уже известен. Заявление FOMC 28 октября показать, продолжает ли ФРС считать липкие цены живым риском. Набор ВВП/PCE 29 октября затем покажет, продолжает ли спрос нести этот импульс. PCE — приоритетный инфляционный индикатор ФРС.
Базовый рыночный сценарий
Более чистый прогноз по США — не ещё одна сделка на слабых рабочих местах. Это ФРС, которая по-прежнему указывает на риск роста инфляции, а затем набор ВВП/PCE, который не подтверждает мягкость. На этой траектории в 65% краткосрочные доходности и доллар остаются поддержанными, качественные акции с денежным потоком держатся лучше дорогих акций роста, нефть и медь остаются крепче, пока рост не ломается, а чисто ликвидностные криптосделки остаются уязвимыми. Слабый рынок труда сам по себе — фоновый шум, а не переопределение. Ветви мягкой паузы в 25% нужны и терпеливое заявление, и более холодный PCE в одну и ту же неделю.
| Подготовка США к неделе 44 | За чем следить | Победа липких цен (65%) | Победа мягкой паузы (25%) |
|---|---|---|---|
| Уже известные цены | CPI/PPI уже горячие | «Дольше выше» остаётся в силе | Нужно доказательство ВВП/PCE, чтобы ослабло |
| FOMC 28 октября | Заявление и пресс-конференция | USD/доходности поддержаны; крипто/рост слабые | Мягкая ФРС возвращает спрос на риск |
| ВВП / PCE 29 октября | Рост против приоритетной инфляции | Спрос продолжает питать липкие цены | Слабый рост + холодный PCE меняют риск |
Европа: слабая промышленность — не чистое прикрытие
Вопрос решения
В Европе всё ещё слабая промышленность и липкая инфляция. ЕЦБ 29 октября не может считать слабость активности автоматической дезинфляцией. Незавершённый кластер предварительных flash PMI от 23 октября может уточнить ширину позже; это не закрытое доказательство момент среза 23 октября.
Базовый рыночный сценарий
Более резкий прогноз по Европе: слабая промышленность сама по себе всё ещё не покупает паузу. Внутри траектории в 65% ЕЦБ сохраняет инфляционный риск в заявлении, ставки EUR остаются чувствительными, европейские акции роста остаются ограниченными, а крипто-бета остаётся под глобальным тоном «дольше выше». Ветви мягкой паузы в 25% нужно явно более мягкое заявление, а не просто слабая промышленность. Самый чистый смешанный раскол в 10% — ястребиная ФРС при более мягком ЕЦБ: лонг USD против EUR.
| Подготовка Европы к неделе 44 | За чем следить | Победа липких цен (65%) | Ветвь мягкой паузы / смешанный раскол |
|---|---|---|---|
| Уже известная конфигурация | Слабая промышленность при липкой инфляции | Слабая активность по-прежнему не покупает дезинфляцию | Слабая промышленность наконец покупает паузу |
| Решение ЕЦБ 29 октября | Заявление и пресс-конференция Лагард | Ставки EUR крепкие; риск остаётся ограниченным | Мягкий ЕЦБ помогает европейским рисковым активам |
| Ставки EUR после решения | Ценообразование переднего края против USD | USD/EUR остаётся перекошенным в липкие цены | EUR ослабевает; смешанный раскол в пользу USD/EUR |
Япония: горячие торговые цены держат Банк Японии в игре
Вопрос решения
Внутренний CGPI охладился, но экспортные и импортные цены остались достаточно крепкими, чтобы октябрьское заседание Банка Японии оставалось значимым. Заседание 29–30 октября и Outlook 30 октября должны показать, формирует ли внешняя ценовая жара по-прежнему язык политики.
Базовый рыночный сценарий
Более резкое прочтение по Японии: горячие торговые цены держат Outlook в игре даже после более мягкого внутреннего PPI. На траектории в 65% JPY остаётся волатильной, азиатский риск остаётся нервным, что обычно ограничивает чистое крипто- и азиатско-акцизное продолжение. Один лишь мягкий внутренний PPI Японию не закрывает. Терпеливый Банк Японии после горячих торговых цен — локальная сделка на смягчение иены. В паре с мягкой ФРС это один из более чистых сетапов смешанного раскола на 10%: американская дюрация получает спрос, пока волатильность JPY остаётся высокой.
| Подготовка Японии к неделе 44 | За чем следить | Победа липких цен (65%) | Ветвь мягкой паузы / смешанный раскол |
|---|---|---|---|
| Уже известная смесь CGPI | Внутреннее охлаждение, горячие торговые цены | иск Банка Японии остаётся в игре для JPY | Один лишь мягкий внутренний PPI ничего не решает |
| MPM 29–30 октября | Заявление и Outlook «Взгляд Банка» | Волатильность JPY остаётся высокой | Мягкий Банк Японии гасит японскую премию за риск |
| Реакция JPY / ставок | Ценообразование после Outlook | Азиатский риск остаётся нервным | Мягкое руководство ослабляет иен; смешанный раскол остаётся шумным |
Китайское наследие: рост удержался, внутренний спрос расколот
Китай — это сторона неравномерного спроса в тезисе, а не пересказ недели 44. Пакет NBS от 19 октября уже показал ВВП III квартала +4,5% г/г и +1,2% к/к. Заголовок выглядел устойчивым на фоне PPI в 5,0%. Структура под ним — нет. Держите хаб англоязычных пресс-релизов NBS открытым на случай корректировок посреди недели.
Внутренняя слабость структурна. Инвестиции в девелопмент недвижимости упали на 20,6% за первые девять месяцев — свойский двигатель, который когда-то нёс богатство домохозяйств и местную активность, всё ещё сжимается. Частные инвестиции упали на 10,4%, то есть негосударственный капекс не замещает недвижимость. Розничные продажи выросли лишь на 1,1%, хотя доходы домохозяйств выросли на 5,3% номинально — разрыв, указывающий на слабую уверенность в расходах, а не на простой обвал доходов. Городская безработица по опросам удержалась на 5,2%. Само NBS заявило, что внутренний спрос остаётся недостаточным. Китай всё ещё экспортирует и производит достаточно, чтобы поддерживать промышленный спрос, но не исцеляет домохозяйственно-недвижимостное ядро, нужное рынкам для чистой мягкой посадки.
Именно поэтому неравномерный спрос автоматически не отменяет липкие цены. Привязанная к экспорту промышленность всё ещё поддерживает нефть, медь и бета промышленных commodities. Недвижимость, частные инвестиции и спрос домохозяйств — нет. Один слабый Китай не закрывает неделю ФРС или ЕЦБ. Это значит, что ястребиный кластер G3 обрушится на липкие цены плюс повреждённый внутренний двигатель Китая.
| Китайское наследие | Что уже вышло | Эстафета липких цен | Эстафета мягкой посадки |
|---|---|---|---|
| ВВП III кв. | +4,5% г/г; +1,2% к/к | Рост всё ещё впитывает жару производителей | Мягкая посадка на фоне горячего PPI |
| IP / торговля, сент. | IP +5,5%; товарная торговля всё ещё крепкая | Промышленность и экспорт всё ещё вращаются | Выпуск подламывается под затратами |
| FAI / ритейл / недвижимость | FAI −7,2%; ритейл +1,1%; недвижимость −20,6% | Нет чистого облегчения внутреннего спроса | Внутренний спрос угасает к неделе G3 |
Кросс-активное влияние к неделе G3
Траектория липких цен в 65% — стартовая книга: фейдить чисто ликвидностные лонги Bitcoin/Ethereum; предпочитать качественные акции дорогому росту; держать нефть и промышленные металлы поддержанными; оставаться в USD и поддержке доходностей переднего края. Траектория мягкой паузы в 25% переворачивает эту карту: крипта может поймать спрос на политиках-облегчениях, акции роста отскакивают, золото растёт, пока промышленные металлы слабеют, а USD/доходности переднего края теряют поддержку. Смешанный раскол G3 в 10% уже: ястребиная ФРС при более мягком ЕЦБ в пользу USD против EUR; мягкая ФРС при актуальном Outlook Банка Японии держит волатильность JPY высокой, даже если американский риск отскакивает.
Мягкие цены с крепким ростом остаются самым редким чистым риск-он миксом. Bitcoin и Ethereum могут лидировать. Широкие акции улучшаются. Промышленные металлы присоединяются к золоту вместо раздельного снижения. Доллар ослабевает лишь выборочно, когда кривая перестаёт медвежье уплощаться.
| Микс недели 44 | Крипто | Акции | Сырьевые товары | Валюты и ставки |
|---|---|---|---|---|
| Горячие цены + крепкие G3ВВП-PCE (65%) | Покупать просадки только в BTC/ETH; фейдить чисто ликвидностные сделки | Предпочитать качественные балансы чувствительным к ставкам акциям роста | Держать нефть/промметаллы поддержанными | USD и доходности переднего края остаются востребованными |
| Горячие цены + мягкое руководство G3 | Сначала risk-off; срезать бета до стабилизации ширины | Ротация в защитные и денежно-поточные имена | Энергетика может оставаться крепкой, даже когда циклические шатаются | Поддержка качественного USD; удар по высокобетным валютам |
| Мягкие цены + слабый рост (25%) | Спрос на политиках-облегчениях снова доступен | Чувствительный к ставкам рост может поймать спрос | Металлы раскалываются: золото вверх, промышленные слабеют | Доходности переднего края падают; USD слабеет |
| Мягкие цены + крепкий рост | Лучший риск-он микс: BTC/ETH лидируют при подтверждении | Широкий аппетит к риску в акциях улучшается | Золото и промышленные металлы оба востребованы | USD ослабевает выборочно; давление на кривую спадает |
Что подтвердит сигнал недели 44?
Неделя 44 подтвердит траекторию липких цен G3, если сойдутся три вещи: FOMC сохраняет риск роста инфляции в силе после слабого рынка труда; ЕЦБ и Банк Японии отказываются считать слабую промышленность или более холодный внутренний PPI достаточным прикрытием; и набор ВВП/PCE 29 октября показывает, что спрос и приоритетная инфляция по-прежнему подтверждают этот импульс. Это траектория в 65%: USD и доходности остаются поддержанными, пока крипта и рост остаются в невыгодном положении.
Траектория проваливается, если ВВП/PCE сильно охладятся и один или несколько центробанков G3 поставят паузу с явно более мягким руководством. Тогда горячие сентябрьские цены выглядят запоздалыми, а не живыми, и рисковые активы могут отскочить в ветвь мягкой паузы в 25%. Расколотый исход G3 сохраняет смешанный случай в 10% через USD/EUR или волатильность JPY, а не чистый глобальный риск-он сигнал. Пока эти проверки не пройдут чисто, конфликт липких цен и неравномерного спроса разрешается в пользу «дольше выше», а не уверенности в мягкой посадке.
Обзор 43: рост удержался, внутренний спрос расколот
Неделя 43 всё ещё не завершена на срезе 23 октября, но решающий китайский пакет уже на ленте. Слабый рынок труда и горячие цены — эстафета от недели 42. 19 октября ответил на первую проверку роста. Это сторона неравномерного спроса в тезисе недели 44, а не сам прогноз недели 44.
ВВП Китая за III квартал вырос на 4,5% г/г и 1,2% к/к, подняв темп января–сентября до 4,6%. Заголовочный рост удержался на фоне горячих цен производителей. Внутренний двигатель — нет. Промышленное производство в сентябре выросло на 5,5% г/г, товарная торговля оставалась крепкой, но инвестиции в основные фонды упали на 7,2%, инвестиции в девелопмент недвижимости рухнули на 20,6%, частные инвестиции упали на 10,4%, а розничные продажи выросли лишь на 1,1%, даже при номинальном росте доходов домохозяйств на 5,3%. Городская безработица по опросам удержалась на 5,2%. Само NBS заявило, что внутренний спрос остаётся недостаточным.
Этот пакет не выдал неделе G3 сертификат мягкой посадки. Незавершённые пункты 23–25 октября — прежде всего кластер предварительных PMI от 23 октября по Японии, Европе, Великобритании и США — остаются незавершённой периферией на срезе 23 октября. Этот обзор не выдумывает эти наблюдения. Поэтому неделя 44 переходит от уже вышедшего китайского пакета к реальным решениям G3 и подтверждению по ВВП/PCE США.
| Уже известная конфигурация недели 43 | Доказательства | Что наследует неделя 44 |
|---|---|---|
| ВВП Китая за III кв. | +4,5% г/г; +1,2% к/к; янв–сен +4,6% | Рост удержался на фоне горячего PPI |
| Раскол активности Китая | IP за сент. +5,5%; ритейл +1,1%; FAI −7,2%; недвижимость −20,6% | Нет чистого облегчения внутреннего спроса |
| Ценовое давление | Американские CPI/PPI уже горячие; PPI Китая +5,0% | Базовый сценарий липких цен всё ещё в игре |
| Кластер flash PMI | Запланирован на 23 октября | Незавершённая периферия; никаких выдуманных фактов |
| Пункт назначения G3 | ФРС/ЕЦБ/Банк Японии в конце октября | Неделя 44 владеет решениями |
Торгуйте с преимуществом
После вердиктной недели G3 рыночная проблема редко в самом тезисе. Она в выражении этого тезиса, когда доходности, доллар, крипто-бета и азский риск переоцениваются в одной сессии. Для трейдеров, которым нужен такой чистый самокастодиальный исполнение, децентрализованные площадки вроде edgeX стали практичным способом оставаться с лентой в бессрочных и спот.
В отличие от традиционных централизованных платформ, edgeX построен вокруг самокастодии: вы сохраняете контроль над активами и сами авторизуете движения средств. Для активных трейдеров это значимое преимущество: доступ к рынку без передачи кастодии бирже.
edgeX также сочетает ключевые преимущества DeFi с торговым опытом, рассчитанным на серьёзное исполнение. Платформа делает акцент на глубокой ликвидности, высокоскоростном сопоставлении ордеров и низкой проскальзывании, помогая трейдерам оставаться отзывчивыми в волатильных условиях. С поддержкой высокого плеча она даёт опытным участникам рынка больше гибкости в выражении макровзглядов и управлении рисками.
Помимо исполнения, децентрализованная торговая инфраструктура может предлагать структурные преимущества: большую прозрачность, верификацию на блокчейне и сниженную зависимость от централизованных посредников. Для трейдеров, желающих производительности без отказа от контроля, эта модель всё более убедительна.
edgeX построен именно на этом балансе: объединяя профессиональный торговый опыт с основными принципами децентрализованных рынков.
Трейдеры, желающие исследовать более капиталоэффективный, самокастодиальный способ торговли, могут внимательнее взглянуть на edgeX.
Часто задаваемые вопросы
К чему трейдерам готовиться на неделе 44?
Неделя решений G3 плюс однодневное американское подтверждение: FOMC 28 октября, ЕЦБ 29 октября, Банк Японии 29–30 октября, а также предварительный ВВП США за III квартал с сентябрьским PCE 29 октября. Эти события решат, перевешивают ли ещё липкие цены неравномерный спрос в крипте, акциях, сырье и на валютном рынке.
Неделя 44 — это снова китайская неделя?
Нет. Китайский пакет от 19 октября уже вышел и относится к незавершённому обзору недели 43. Прогнозная работа недели 44 — решения G3 и подтверждение по ВВП/PCE США, а не очередной пересказ ВВП Китая.
Зачем обзор недели 43, если неделя не закончена?
Потому что решающий китайский пакет — это сторона неравномерного спроса в тезисе, а не прогноз. Рост удержался, пока внутренний спрос оставался расколотым. Неделя 44 должна проверить, связывают ли ещё липкие цены вопреки этой эстафете. Оставшиеся пункты 23–25 октября, включая flash PMI, — незавершённая периферия.
Какое событие недели 44 самое важное?
Решение FOMC 28 октября — первое, поскольку оно задаёт тон американской политики после горячего CPI/PPI. Набор ВВП/PCE 29 октября — необходимое подтверждение, а ЕЦБ и Банк Японии решают, связывает ли тот же раскол липких цен вне США.
Как трейдерам относиться к незавершён наблюдениям flash PMI?
Как к незавершённой периферии недели 43, а не к закрытым доказательствам. Не выдумывайте уровни PMI 23 октября. Оценивайте неделю G3 против уже вышедшего китайского пакета и уже известного ценового давления, пока первичные релизы PMI не подтверждены.

