Бум Bitcoin ETF на Уолл-стрит меняет институциональный спрос на криптоактивы
Ключевые выводы
- •К 2026 году спотовые Bitcoin ETF в США достигли примерно $180 млрд активов, при этом объемы BTC оставались около 1.2 млн после пика примерно в 1.38 млн в периоды активных покупок.
- •SEC одобрила спотовые Bitcoin ETF в январе 2024 года после отклонения десятков аналогичных заявок за предыдущее десятилетие, что стало переломным моментом для регулируемого доступа к криптоактивам.
- •Финансовые институты предпочитают ETF прямому владению Bitcoin, поскольку они устраняют сложности, связанные с управлением приватными ключами, хранением, аудитом и комплаенсом, используя при этом существующую торговую инфраструктуру.
- •Конкурирующие ETF-продукты от эмитентов, таких как BlackRock, Fidelity и Bitwise, взимают комиссии за управление примерно от 0.12% до 0.25%, что значительно ниже издержек более ранних инструментов, таких как Grayscale Bitcoin Trust.
- •Если Япония разовьет внутренний рынок Bitcoin ETF, привлечение 0.5%–1% от ее примерно ¥300 трлн инвестиционных активов может обеспечить ¥1.5 трлн–¥3 трлн новых притоков.
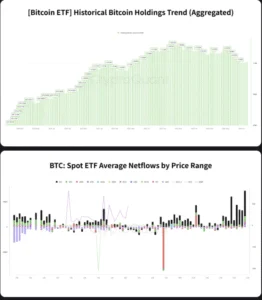
Спрос Уолл-стрит на спотовые биржевые фонды Bitcoin меняет подход крупных финансовых институтов к цифровым активам: к 2026 году спотовые Bitcoin ETF в США держали около $180 млрд активов после их одобрения в январе 2024 года — вехи, наступившей только после того, как SEC в течение предыдущего десятилетия отклонила десятки аналогичных заявок, что сделало это одобрение переломным моментом для регулируемого доступа к криптоактивам в США.
После этого одобрения крупные финансовые компании перешли от осторожного наблюдения к активному участию. Регулируемые структуры ETF упростили банкам, пенсионным фондам, управляющим активами и другим институтам получение экспозиции к Bitcoin через привычные инвестиционные каналы. Этот сдвиг означает существенное изменение базы владельцев Bitcoin и того, как институциональный капитал взаимодействует с рынком цифровых активов — переход, ускоренный запуском конкурирующих продуктов от эмитентов, включая BlackRock, Fidelity и Bitwise, чьи комиссии за управление в диапазоне примерно от 0.12% до 0.25% сделали экспозицию к Bitcoin значительно более экономичной по сравнению с более ранними инструментами, такими как Grayscale Bitcoin Trust, который торговался со значительными премиями до собственной конвертации в ETF.
Объемы BTC в спотовых Bitcoin ETF США выросли примерно с 620,000 BTC вскоре после одобрения и позднее достигли пика около 1.38 млн BTC в период активных покупок. Несмотря на рыночные коррекции, объемы остаются примерно на уровне 1.2 млн BTC. В последние месяцы притоки продолжались даже тогда, когда Bitcoin торговался между $115,000 и $125,000.
Почему институты выбрали ETF вместо прямого владения Bitcoin
Прямое владение Bitcoin исторически создавало серьезные операционные трудности для традиционных финансовых институтов. Управление приватными ключами, организация хранения, требования к аудиту и комплаенс-контроль были препятствиями для компаний, у которых не было инфраструктуры, предназначенной для безопасного хранения цифровых активов.
Bitcoin ETF решили эти проблемы, предоставив экспозицию через стандартные брокерские счета. Институты могут использовать существующие торговые системы, операционные процессы и кастодиальные отношения вместо того, чтобы строить специализированную криптоинфраструктуру или напрямую работать с приватными ключами.
Эта доступность помогает объяснить интерес Уолл-стрит к Bitcoin ETF. Для банков, пенсионных фондов, управляющих активами и зарегистрированных инвестиционных консультантов формат ETF устраняет один из крупнейших барьеров для участия, сохраняя экспозицию в рамках регулируемой инвестиционной структуры — той, которую команды комплаенса и управления рисками уже понимают.
Продолжающиеся притоки при повышенных ценах на Bitcoin указывают на то, что многие институты не просто ждут более низких точек входа. Вместо этого они рассматривают экспозицию к Bitcoin как более долгосрочное решение по распределению портфеля через инструменты, соответствующие устоявшейся рыночной практике.
Институциональный спрос меняет структуру рынка Bitcoin
Инвесторская база Bitcoin ETF расширилась за пределы ранних последователей. Управляющие активами, хедж-фонды и зарегистрированные инвестиционные консультанты теперь находятся рядом с банками и эндаументами, при этом на рынок также вышли корпорации и инвесторы, связанные с пенсионным сектором.
Такой более широкий состав отражает растущее присутствие Bitcoin в традиционных финансах. Потенциальный масштаб институционального спроса в глобальных портфелях остается значительным. Аллокация в 1% из портфеля объемом $1 трлн составила бы $10 млрд, показывая, что относительно небольшие изменения в распределении активов могут заметно повлиять на рыночную капитализацию Bitcoin.
Трейдеры также отслеживают исторические ценовые циклы Bitcoin наряду с тенденциями институциональных покупок. Аналитик, известный как Crypflow, описал повторяющиеся паттерны предыдущих восстановлений.
$BTC (1W) – The breakout that ended every bear market. Every cycle tells the same story. After each Bitcoin cycle top… → Price trended lower creating lower highs. → A downtrend formed. → That downtrend eventually broke. And when it did… A new bull market followed.… pic.twitter.com/gegAuAz1oo — CRYPFLOW (@Crypflow) July 25, 2026
$BTC (1W) – The breakout that ended every bear market.
Every cycle tells the same story.
After each Bitcoin cycle top…
→ Price trended lower creating lower highs. → A downtrend formed. → That downtrend eventually broke.
And when it did…
A new bull market followed.… pic.twitter.com/gegAuAz1oo
— CRYPFLOW (@Crypflow) July 25, 2026
В комментарии говорилось, что нисходящие тренды после ценовых пиков в конечном счете прорываются перед началом новых ралли. Такие наблюдения отражают сохраняющееся внимание рынка к следующему крупному движению Bitcoin, особенно поскольку потоки в ETF приводят новый класс покупателей, чьи решения по аллокации могут не следовать тем же циклическим моделям, что и у более ранних групп участников.
Bitcoin ETF сделали больше, чем просто поддержали краткосрочный рост цен для держателей. Они создали регулируемую финансовую инфраструктуру, напрямую связывающую Уолл-стрит с рынками цифровых активов. Эта инфраструктура позволяет долгосрочному глобальному капиталу входить в Bitcoin эффективнее, чем раньше, тогда как регуляторная ясность продолжает поддерживать институциональную уверенность в этом классе активов. Эти инструменты существуют наряду с другими институциональными разработками — включая регулируемые кастодиальные сервисы, рынки деривативов и интеграцию с клиринговыми палатами, — которые вместе указывают на то, что взаимодействие традиционных финансов с цифровыми активами перешло от экспериментальной стадии к операционной.
Япония может увидеть похожую институциональную динамику, если там сформируется внутренний рынок Bitcoin ETF. Привлечение всего 0.5%–1% от примерно ¥300 трлн инвестиционных активов Японии могло бы сгенерировать около ¥1.5 трлн–¥3 трлн новых притоков. В таком сценарии модель ETF Уолл-стрит может все чаще служить шаблоном для других рынков.

