Как один залоговый пул USDC может поддерживать несколько рынков
Ключевые выводы
- •Общий залоговый пул USDC позволяет одному балансу счёта покрывать маржу по крипто-, фондовым, сырьевым и валютным деривативам на уровне портфеля.
- •Кросс-маржа позволяет нескольким позициям использовать один баланс, а портфельная маржа идёт дальше, измеряя сценарный риск и потенциально признавая утверждённые компенсации.
- •Общее обеспечение повышает эффективность капитала, но создаёт каналы передачи риска: убыток на одном рынке может ослабить маржинальную защиту всех позиций пула.
- •Отображаемый, выводимый и доступный для маржи балансы могут различаться, поскольку платформы применяют правила оценки, дисконты, резервы на вывод и ограничения по ожидающим депозитам.
- •edgeX планирует запустить новые валютные бессрочные контракты наряду с существующими рынками; запуск мейннета Arc запланирован на 16 сентября 2026 года с маржой и расчётами в нативном USDC.
Краткий ответ
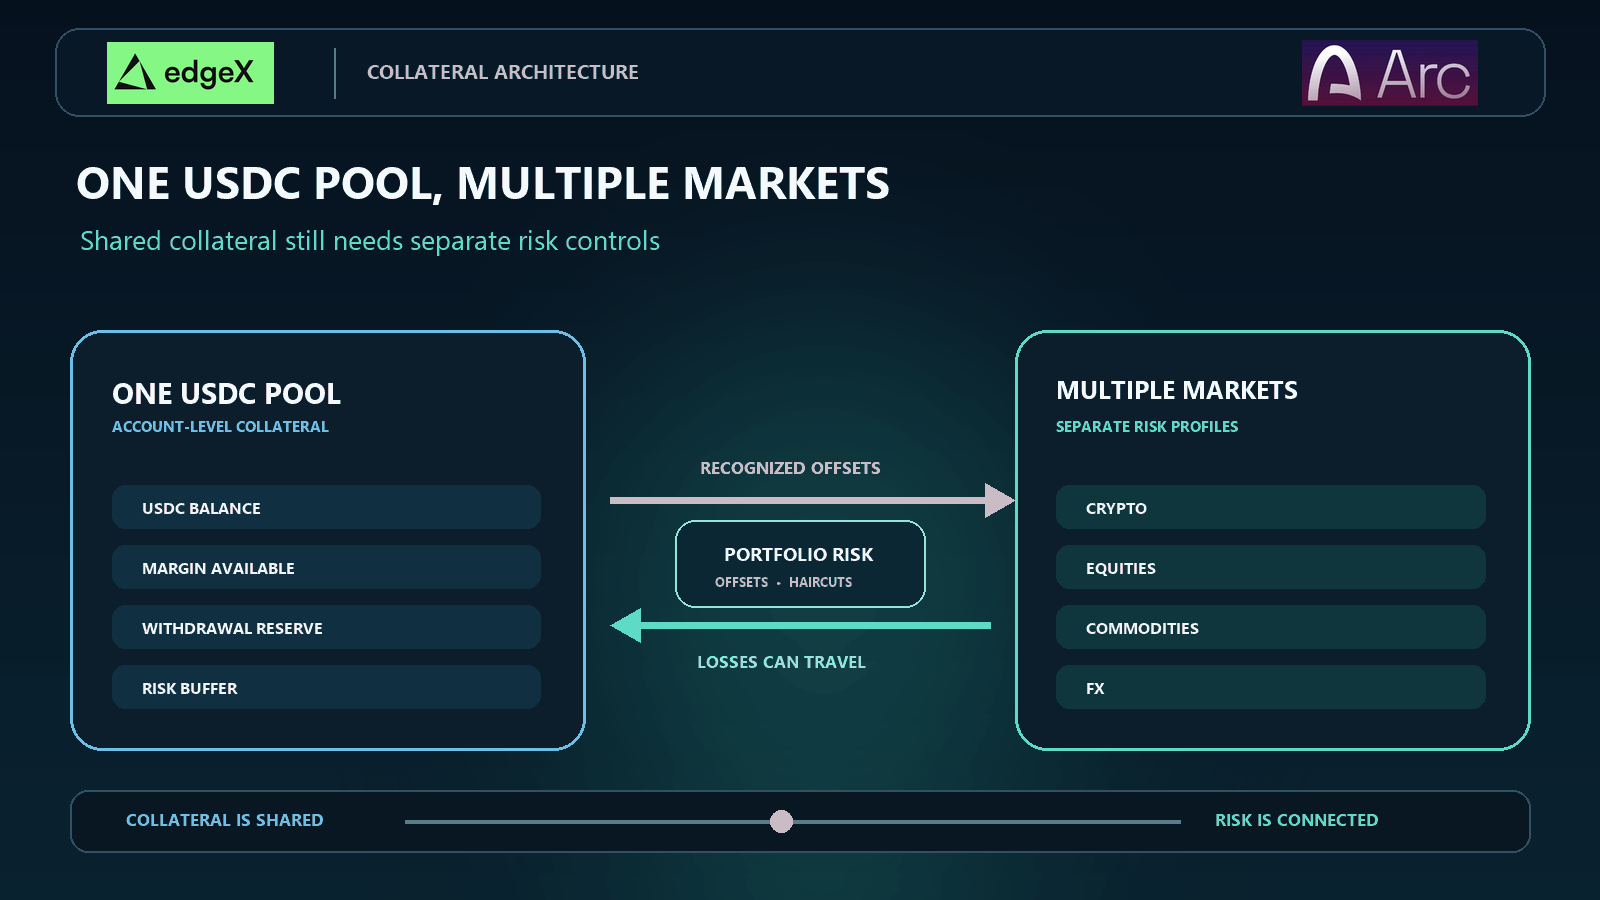
Один залоговый пул USDC может поддерживать несколько рынков, выступая в качестве единого баланса счёта, относительно которого торговая платформа оценивает совокупный риск портфеля. Платформа конвертирует позиции в крипто-, фондовых, сырьевых или валютных деривативах в общий залоговое требование. Доступный USDC затем может покрывать маржу по этим позициям, а не делиться вручную на отдельные кошельки по рынкам.
Такая структура может сократить неактивные остатки и упростить хеджирование. Она также может связать убытки, которые в противном случае оставались бы изолированными. Центральный вопрос заключается не в том, сколько рынков доступно с одного депозита. Вопрос в том, как рисковый движок оценивает каждую позицию, признаёт или отклоняет компенсации и решает, какие позиции сокращать, когда счёт больше не соответствует требованиям.
Один пул означает один источник обеспечения на уровне счёта
Залоговый пул — это баланс, который платформа признаёт доступным для исполнения торговых обязательств. На простом счёте в USDC депозиты, реализованная прибыль и убыток, комиссии, фандинг и выводы изменяют этот баланс. Открытые позиции затем создают требования по начальной и поддерживающей марже.
«Один пул» не обязательно означает, что все токены USDC находятся в одном смарт-контракте или по одному адресу блокчейна. Это прежде всего понятие уровня счёта и риска. Платформа может использовать несколько кошельков, кастодиальных схем, реестров или расчётных счетов, демонстрируя трейдеру один доступный залоговый баланс.
Практическая разница проявляется, когда трейдер открывает более одного рынка. В изолированных счетах трейдер может выделить 2 000 USDC на бессрочный контракт BTC, 2 000 USDC на контракт по фондовому индексу и 1 000 USDC на валютную позицию. Неиспользованная маржа в одном отсеке не может защитить другой. В общем счёте рисковый движок видит 5 000 USDC совместно и распределяет возможности по правилам портфеля.
Кросс-маржа разделяет баланс
Документация Coinbase по марже деривативов описывает кросс-маржу как структуру, в которой позиции используют один и тот же залог в деривативном портфеле. Это отражает базовую выгоду и базовый риск: большая часть счёта может поддерживать каждую позицию, но большая часть счёта также может быть израсходована убыточной позицией.
| Модель счёта | Как назначается обеспечение | Главное преимущество | Главный риск |
|---|---|---|---|
| Изолированная маржа | Фиксированная сумма поддерживает одну позицию | Убытки могут быть сдержаны | Капитал может простаивать в других местах |
| Кросс-маржа |
| Доступное обеспечение переиспользуется | Один убыток может ослабить все позиции | ||
| Портфельная маржа | Сценарный риск измеряется по всему портфелю приемлемых позиций | Признанные хеджи могут снизить требования | Ошибки модели и корреляций имеют большее значение |
Маржинальный движок превращает позиции в одно требование
Платформа не может просто сложить рыночные стоимости и назвать результат безопасным. Ей нужен маржинальный движок, который конвертирует разные позиции в общую меру риска. Бессрочный контракт BTC, золотой контракт, бессрочный контракт по фондовому индексу и валютная позиция могут все расчисляться в USDC, но у них различная волатильность, ликвидность, гэпы и торговые часы.
Движок сначала оценивает каждую позицию по утверждённой цене. Затем он оценивает, сколько портфель может потерять при заданных сценариях. Начальная маржа определяет, можно ли открыть новый риск. Поддерживающая маржа определяет, могут ли существующие позиции оставаться открытыми. Комиссии, фандинг, отложенные ордера и нереализованная прибыль или убыток могут изменять доступный баланс или требование.
Методология SPAN от CME иллюстрирует более общий принцип: портфельный риск проверяется по рыночным сценариям, а не сводится к одному снимку текущей цены. Криптовалютная площадка может использовать другую модель, но та же дисциплина применима. Общая валюта расчётов не делает риски разных рынков одинаковыми.
Каждый вход требует правила оценки
USDC обеспечивает общую деноминацию, но платформа всё равно нуждается в явных правилах оценки. Она должна решить, получает ли внесённый USDC полную залоговую стоимость, как учитывается нереализованная прибыль, когда фандинг становится окончательным и остаются ли доступными ожидающие выводы. Если принимаются другие активы, каждый может получить дисконт (хэйркат).
Документация по кросс-залогу различает рыночную стоимость актива и залоговую стоимость, признанную по правилам платформы. Это различие важно, даже когда USDC является основной единицей. Отображаемый баланс, выводимый баланс и баланс, доступный для маржи, могут быть тремя разными числами.
Общее обеспечение повышает эффективность капитала
Отдельные кошельки по рынкам заставляют трейдеров предсказывать, где понадобится обеспечение. Они могут перекрывать спокойный рынок, пока другая позиция приближается к маржинальному порогу. Перевод средств может занимать время, влечь сетевые или операционные задержки и не удаваться в тот период, когда перевод важнее всего.
Общий пул USDC сокращает эту фрагментацию. Реализованная прибыль на одном приемлемом рынке может увеличить собственный капитал счёта, доступный в других местах. Неиспользованное обеспечение не нужно вручную перенначать перед каждой сделкой. Трейдер может добавить хедж, не перемещая предварительно расчётные активы между продуктовыми «силосами».
Ценность очевидна на рынках, которые реагируют на одно и то же событие по-разному. Деск может держать криптоэкспозицию, контракт по акциям США, сырьевой риск и валютный хедж. Одна расчётная деноминация упрощает сравнение прибыли, убытка, комиссий и маржи. Она также позволяет платформе контролировать один буфер на уровне счёта.
Эффективность капитала следует измерять с учётом ограничений. Лимиты позиций, надбавки за концентрацию, надбавки за ликвидность, резервы на выводы и рисковые буферы могут сделать USDC недоступным для новых ордеров. Полезный показатель — обеспечение, остающееся после применения правил платформы.
Компенсации должны быть заработаны, а не предполагаться
Кросс-маржу и портфельную маржу часто считают синонимами, но они отвечают на разные вопросы. Кросс-маржа спрашивает, могут ли несколько позиций использовать один баланс. Портфельная маржа спрашивает, признаёт ли рисковая модель, что некоторые позиции снижают риск других.
Длинная и короткая позиции могут казаться взаимно компенсирующимися, но эта связь может нарушиться. Контракты могут использовать разные индексы, торговать в разные часы, иметь разную ликвидность или вести себя иначе в стрессовых условиях. Хедж против обычных дневных движений может не защитить от выходного гэпа, сбоя оракула, шока фандинга или остановки конкретного рынка.
Материалы CME по портфельной марже показывают, почему признанные компенсации могут снижать залоговые требования при совместной оценке связанных экспозиций. Принцип полезен, но скидка должна быть управляемой. Рисковый движок должен ограничивать компенсации, стресс-тестировать корреляции и повышать требования при расхождении рынков.
Валовая экспозиция всё ещё имеет значение
Две компенсирующие позиции могут иметь низкую чистую направленную экспозицию, сохраняя большую валовую экспозицию. Обе ноги могут генерировать комиссии, фандинг, проскальзывание и риск ликвидации. Если одна нога становится сложной для торговли или её референсная цена выходит из строя, счёт может остаться с другой незащищённой ногой.
Поэтому трейдерам следует отслеживать как чистый риск, так и валовую номинальную стоимость. Низкий показатель портфельной маржи не доказательство того, что портфель легко закрыть. Это результат модели, основанный на заданных шоках, ценах и связях.
Общий пул также создаёт каналы передачи риска
Общее обеспечение превращает рыночную диверсификацию в связность счёта. Когда одна позиция теряет стоимость, капитал счёта падает для всех позиций, использующих этот пул. Сырьевой гэп может сократить маржу, защищающую криптосделку. Ликвидация валютной позиции может принудительно закрыть в противном случае прибыльную фондовую позицию, если платформе необходимо восстановить буфер счёта.
Это главный компромисс. Изолированная маржа создаёт противопожарные разрывы, но замораживает капитал. Общая маржа мобилизует капитал, но позволяет стрессу распространяться.
| Стресс-событие | Что меняется в пуле | Возможный эффект на счёт |
|---|---|---|
| Гэп на одном рынке | Нереализованный убыток быстро растёт | Поддерживающий буфер падает по всему счёту |
| Расхождение хеджа | Ожидаемая компенсация ослабевает | Маржинальное требование может возрасти |
| Экстремальный фандинг | Денежные списания уменьшают капитал | Несвязанные позиции теряют доступное обеспечение |
| Устаревание индекса | Уверенность в оценке снижается | Дисконты, лимиты или паузы могут ужесточиться |
| Ожидающие выводы | Доступный к расходованию баланс может снизиться | Новые ордера могут быть отклонены |
| Начало ликвидации | Позиции сокращаются по правилам платформы | Прибыльные ноги могут быть закрыты вместе с убыточными ногами |
Контроль концентрации важен, потому что общая деноминация может скрыть концентрированный портфель. Десять рынков не создают диверсификацию, если все они реагируют на один и тот же шок по доллару, ставкам, технологиям или аппетиту к риску. Платформа должна измерять общие факторы, а не просто считать символы.
Последовательность ликвидации также имеет значение. Рисковый движок может закрыть наибольший риск, самую ликвидную позицию, худшую позицию или позиции по другому правилу. Каждый выбор влияет на стоимость исполнения и оставшийся хедж. Трейдерам нужно знать, могут ли они сами сократить риск до начала автоматической ликвидации.
Оценка и расчёты определяют, что означает баланс
USDC может упростить деноминацию счёта, поскольку позиции, обеспечение, комиссии и расчёты могут использовать одну долларовую единицу. Circle публикует информацию о USDC и прозрачности резервов. Эти свойства касаются самого стейблкоина. Они не устраняют риски торговой платформы, кастодиального хранения, смарт-контрактов, мостов, оракулов или рыночной ликвидности.
Платформа также должна определить, когда прибыль становится переиспользуемой, а убытки — связывающими. Нереализованная прибыль может увеличивать отображаемый капитал, не будучи сразу выводимой. Завершённая сделка может изменить позицию до того, как завершатся расчётные записи или внешние переводы. Ожидающие депозиты не должны поддерживать риск, пока у платформы нет надёжного правила завершения.
Выводы создают ещё одну границу. Если каждая отображаемая единица USDC может быть выведена, пока открытые позиции от неё зависят, счёт может стать необеспеченным. Поэтому платформы различают общий капитал доступную маржу и выводимый баланс. В стрессовых условиях они могут резервировать больше обеспечения, задерживать переводы или снижать лимиты.
Один пул работает лучше всего, когда торговые и расчётные состояния остаются синхронизированными. Счёт должен показывать, какая стоимость окончательна, какая оценочная, какая зарезервирована и какая может покинуть платформу.
Как трейдерам оценивать мультирыночный пул
Начните с модели счёта. Определите, использует ли платформа изолированную маржу, кросс-маржу, портфельную маржу или их комбинацию. Узнайте, какие продукты делят обеспечение и могут ли субсчета создавать операционные противопожарные разрывы.
Затем изучите рисковые входы: цены маркировки, источники индексов, шоки волатильности, допущения по корреляциям, надбавки за ликвидность, надбавки за концентрацию, трактовку фандинга и требования по отложенным ордерам. Запрос CFTC и SEC на комментарии по портфельной марже отражает более широкую важность совместной оценки эффективности маржи, использования обеспечения, эффектов ликвидности и рисковых результатов.
Наконец, проверьте операционные сценарии. Проверьте депозиты, выводы, сроки отсечки переводов, ордера reduce-only, лимиты позиций, предупреждения о ликвидации и порядок коммуникации при инцидентах. Смоделируйте случай, когда один рынок гэпует, другой закрывается, хедж расходится, а платформа повышает маржинальные требования.
Лучший общий пул — не тот, что сообщает самую низкую маржу. Это тот, чьё требование остаётся понятным и чьи механизмы контроля сохраняют упорядоченный выход при изменении рыночных взаимосвязей.
Резюме для инвесторов
Один залоговый пул USDC может сделать мультирыночный торговый счёт более полезным, сокращая неактивные остатки, упрощая деноминацию и позволяя приемлемым позициям делить капитал счёта. Эти выгоды проистекают из дизайна счёта и измерения риска, а не из самого USDC.
Инвесторам следует оценивать весь механизм: кастодию обеспечения, оценку, маржинальные сценарии, концентрацию, лимиты компенсаций, последовательность ликвидации, выводы и расчёты. Платформа, предлагающая множество рынков с одним балансом, построила связанную рисковую систему. Её качество зависит от того, насколько хорошо эта система ведёт себя в стрессовых условиях.
Главный вывод
Один баланс USDC может поддерживать позиции в крипто-, фондовых, сырьевых и валютных деривативах, когда платформа измеряет обязательства на уровне портфеля. Это может сделать обеспечение более мобильным, а хеджирование — более практичным.
Та же структура означает, что каждый рынок может обращаться к одному пулу. Трейдерам следует использовать общее обеспечение для осознанного распределения капитала, а не как разрешение максимизировать кредитное плечо. Сильнейшие системы делают доступное обеспечение, признанные компенсации, стресс-надбавки и последствия ликвидации видимыми до ухудшения условий.
Торгуйте бессрочными рынками на edgeX с расчётами Arc
Используйте свой USDC на рыночном уровне, созданном для активных трейдеров. edge предлагает торговлю через стакан ордеров на бессрочных рынках криптовалют, акций США, сырьевых товаров и валют, а его white paper описывает инфраструктуру исполнения платформы. Arc спроектирован как среда расчётов, нативная для стейблкоинов. Заявленная интеграция призвана сохранять маржу и расчёты в нативном USDC, чтобы торговый процесс и расчётный актив работали вместе, а не были разделены между несвязанными системами.
Готовы торговать за пределами одного рынка? Изучите edgeX, чтобы найти платформу и доступные бессрочные рынки. Для пути, специфичного для Arc, посмотрите edgeX на Arc и следите за анонсированным запуском. edgeX объявил о планах запуска новых валютных бессрочных контрактов наряду с существующими рынками, а запуск мейннета Arc запланирован на 16 сентября 2026 года. Доступность, рынки и детали запуска могут измениться.
Бессрочные контракты созданы для трейдеров, которым нужны гибкий и постоянный доступ к рынкам, но это не пассивные продукты. Кредитное плечо, ставки фандинга, дизайн оракулов, ликвидность и ликвидация могут влиять на результаты. Ознакомьтесь с условиями продукта и механизмами контроля риска перед торговлей.
Часто задаваемые вопросы
Означает ли один пул USDC, что каждый рынок имеет одинаковый риск?
Нет. Залоговая деноминация может быть общей, при этом каждый рынок сохраняет разные параметры волатильности, ликвидности, цены и концентрации. Рисковый движок конвертирует эти разные экспозиции в одно требование по счёту.
В чём разница между кросс-маржей и портфельной маржей?
Кросс-маржа позволяет нескольким позициям использовать один залоговый баланс. Портфельная маржа идёт дальше, измеряя совокупный сценарный риск и потенциально признавая утверждённые компенсации. Платформа может предлагать кросс-маржу без предоставления портфельных компенсационных льгот.
Может ли прибыль на одном рынке покрывать убытки на другом?
Да, если платформа включает эту прибыль в капитал счёта и оба рынка делят один залоговый пул. Нереализованная прибыль может трактоваться иначе, чем реализованные средства, поэтому трейдерам следует проверить правила оценки и вывода.
Безопаснее ли общий залоговый пул, чем изолированная маржа?
Не автоматически. Общее обеспечение может предотвратить ликвидацию небольшой позиции, пока неиспользованные средства лежат в стороне, но оно также может позволить одному убытку израсходовать обеспечение, поддерживающее все позиции. Более безопасный дизайн зависит от размера позиций, диверсификации и механизмов контроля платформы.
Что трейдерам следует проверить перед использованием единого залога USDC?
Изучите цены маркировки, формулы маржи, лимиты компенсаций, надбавки за концентрацию, последовательность ликвидации, фандинг, ожидающие выводы, опции субсчетов и процедуры при инцидентах. Также уточните, когда депоз и прибыль становятся доступными и когда их можно вывести.

