Золотые резервы США — крупнейшие в мире — стоят $1 трлн по рыночным ценам, но аналитик предупреждает: переоценка «сильно ударит по экономике»
Ключевые выводы
- •Примерно 261,5 млн унций золота Казначейства США — крупнейший резерв в мире — учитываются на правительственных счетах чуть более чем на $11 млрд, поскольку Конгресс установил официальную цену $42,22 за унцию в 1973 году.
- •По текущим рыночным ценам около $4 000 за унцию тот же запас стоил бы около $1 трлн, но высвобождение этой стоимостиовало бы акта Конгресса.
- •Министр финансов Скотт Бессент в июле заявил, что золото в Форт-Ноксе «в полном наличии и учтено» и стоит более $1 трлн по рыночной стоимости, хотя администрация сообщила, что переоценка золота всерьез не рассматривается.
- •Юрриен Тиммер из Fidelity утверждал, что переоценка золота, скорее всего, обернулась бы ослаблением доллара, разгоном инфляции и дальнейшим ростом срочной премии по казначейским облигациям.
- •В заметке экономиста ФРС отмечается, что за последние 30 лет Германия, Италия, Ливан, Кюрасао и Синт-Мартен и ЮАР переоценивали свои золотые резервы, но такие доходы улучшают фискальное положение лишь на поле и не решают структурных проблем долга, при том что валовой долг США достиг $40 трлн.
При федеральном дефиците бюджета в $2 трлн и расходах на обслуживание долга, превышающих $1 трлн в год, Вашингтону, возможно, не терпится поискать дополнительные деньги в диванных подушках. Эта потребность усилилась в последние месяцы, поскольку доходности казначейских облигаций взлетели до самых высоких уровней более чем за 20 лет, добавив давления на процентные расходы.
Министерство финансов уже прибегало к нестандартным мерам, чтобы снизить давление на доходности, включая выкупы более долгосрочных облигаций и интервенцию в поддержку иены, которая позволила Японии не продавать свои казначейские облигации. На фоне подобных сюрпризов растет количество спекуляций о еще более экстравагантных тактиках — и время от времени всплывает одна идея: оценивать огромные запасы золота Казначейства по рыночным ценам.
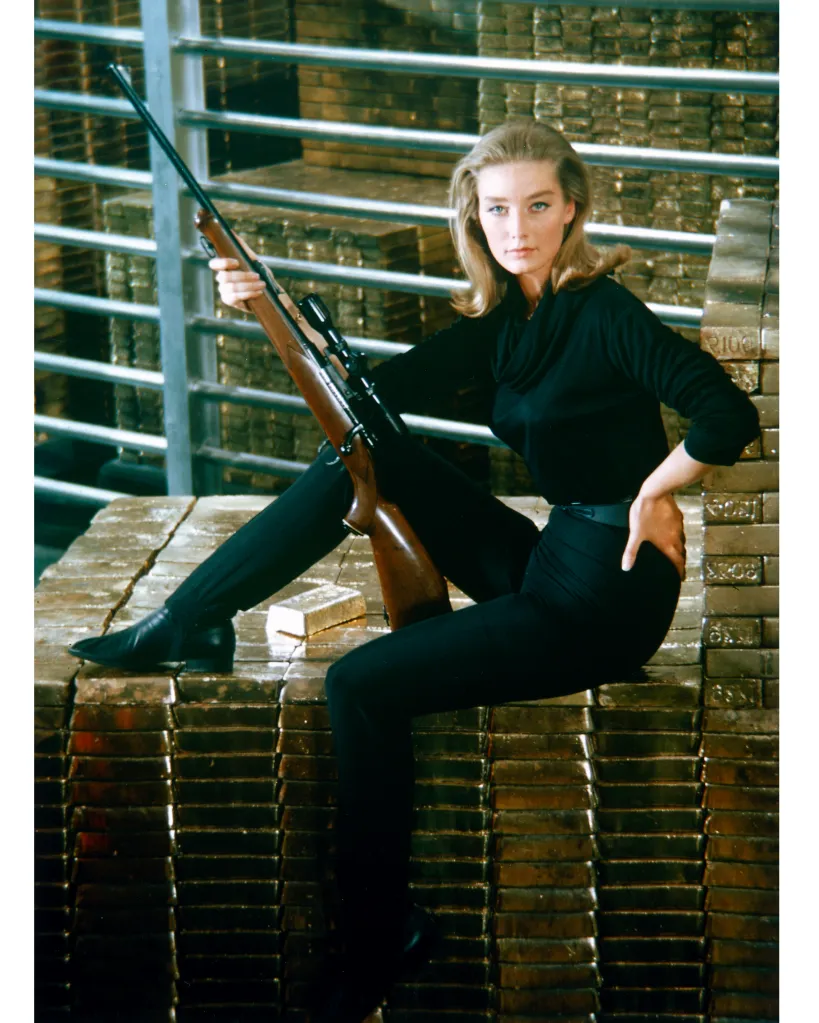
США владеют крупнейшими золотыми резервами в мире — около 261,5 млн унций, более чем вдвое больше запасов занимающей второе место Германии. Однако официальная цена этого запаса была установлена Конгрессом в 1973 году на уровне $42,22 за унцию — рудимент эпохи, когда доллар еще был привязан к золоту, — и с тех пор не менялась. В результате весь этот запас числится на правительственных счетах чуть более чем на $11 млрд. Но по текущей цене золота около $4 000 за унцию его стоимость составила бы $1 трлн. И поскольку эта оценка зафиксирована законом, не переоценивается по рынку, разрыв между балансовой и реальной стоимостью растет сам собой при каждом росте цены золота — бумажный «бонус», который остается заблокированным на счетах, пока Конгресс не изменит цифру.
Прошлогодние комментарии министра финансов Скотта Бессента о том, что правительство «монетизирует активную часть баланса США» и создаст суверенный фонд благосостояния, подогрели разговоры о том, что переоценка золота может быть частью плана, хотя впоследствии администрация заявила, что эта идея всерьез не рассматривается. Тем не менее внимание к золотым резервам США всплывает снова и снова. Например, недавний законопроект в Конгрессе о создании стратегического резерва биткойнов предлагал переоценить золотые запасы США. А в прошлом году президент Дональд Трамп усомнился, действительно ли золото находится на военной базе Форт-Нокс. (Золото Казначейства также хранится в Денвере, в Федеральном резервном банке Нью-Йорка и в Уэст-Пойнте, штат Нью-Йорк.)
В июле этого года Бессент вновь разжег теории вокруг золота, заявив, что запас в Форт-Ноксе «в полном наличии и учтен» — и небрежно добавив, что «у США самый большой запас золота в мире, более триллиона долларов по текущей рыночной стоимости».
Этот комментарий побудил Юрриена Тиммера, директора по глобальной макроэкономике в Fidelity Investments, задуматься «о том, какие еще трюки могут быть в рукаве у Казначейства, чтобы снизить стоимость заимствований».
В посте на X в пятницу Тиммер разобрал «старый мем» о переоценке Казначейством своего золота по рыночным ценам — мере, которая теоретически дала бы федеральному правительству еще $1 трлн на расходы без необходимости выпускать новый долг.
«Надуманно? Конечно, но в наши дни я усвоил, что уже ничему не стоит удивляться. Хотя подобная акция потребовала бы одобрения Конгресса, полагаю, что если бы Казначейство попыталось это сделать, это сильно ударило бы по экономике», — предупредил Тиммер.
Во-первых, по его прогнозу, пострадал бы доллар США — предположительно потому, что внезапный приток $1 трлн разжег бы дополнительную инфляцию, которая и так уже разгоняется. Для мировой главной резервной валюты даже кажущееся обесценивание — чувствительный вопрос для политиков. Тиммер также предостерег, что «срочная премия» в доходностях казначейских облигаций выросла еще выше. Ставки резко подскочили в последние месяцы по совокупности причин, включая ожидания повышения ставок ФРС, устойчивый экономический рост и стойкую инфляцию. Срочная премия — дополнительная доходность, которую требуют инвесторы за риск владения долгом в долгосрочной перспективе, — также выросла, причем эти риски варьируются от геополитических потрясений до фискального кризиса или экономического спада.
Хотя такой шаг в США может показаться маловероятным, другие страны за последние 30 лет переоценивали свои золотые резервы. В заметке экономиста Федеральной резервной системы, опубликованной в августе прошлого года, отмечается, что это делали Германия, Италия, Ливан, Кюрасао и Синт-Мартен, а также ЮАР. В Италии, а также на Кюрасао и Синт-Мартене доходы использовали центральные банки; в ЮАР, Ливане и Германии «барыши» получила центральная власть.
Однако, когда речь идет о снижении долгового бремени страны, переоценка золота недостаточна, добавляется в заметке ФРС, — особенно с учетом того, что валовой долг США взлетел до $40 трлн, а конца годовым дефицитам бюджета в $2 трлн не видно.
«Центральные правительства использовали доходы от переоценки для погашения существующих долгов, часто в исключительных фискальных обстоятельствах», — добавляется в заметке ФРС. «Хотя сокращение объема долга за счет доходов от переоценки улучшает фискальную ситуацию на поле, использование таких доходов может не решить более масштабные структурные проблемы».
Пока что изменение официальной цены в $42,22 потребовало бы акта Конгресса — более высокий барьер, чем уже осуществленные Казначейством выкупы долга и валютные интервенции, — и администрация держит эту идею на расстоянии вытянутой руки. Однако пока повышенные доходности и дефициты в $2 трлн продолжают давить, вопрос на триллион долларов о том, что делать с золотом Америки, наверняка будет всплывать снова и снова.
Эта история первоначально была опубликована на Fortune.com.

