Продажи домов на вторичном рынке США упали до минимума за 16 лет на фоне ставок по ипотеке выше 7%
Ключевые выводы
- •Продажи жилья на вторичном рынке США в октябре снизились на 5,5% в месячном исчислении до сезонно скорректированной годовой ставки 3,75 млн — минимального показателя с августа 2010 года — и оказались на 8,8% ниже уровня октября 2025 года.
- •Средняя ставка Freddie Mac по 30-летней фиксированной ипотеке на 12 ноября составила 7,11%, немного ниже 7,18% неделю назад, но на 0,87 процентного пункта выше среднего показателя 6,24% годом ранее.
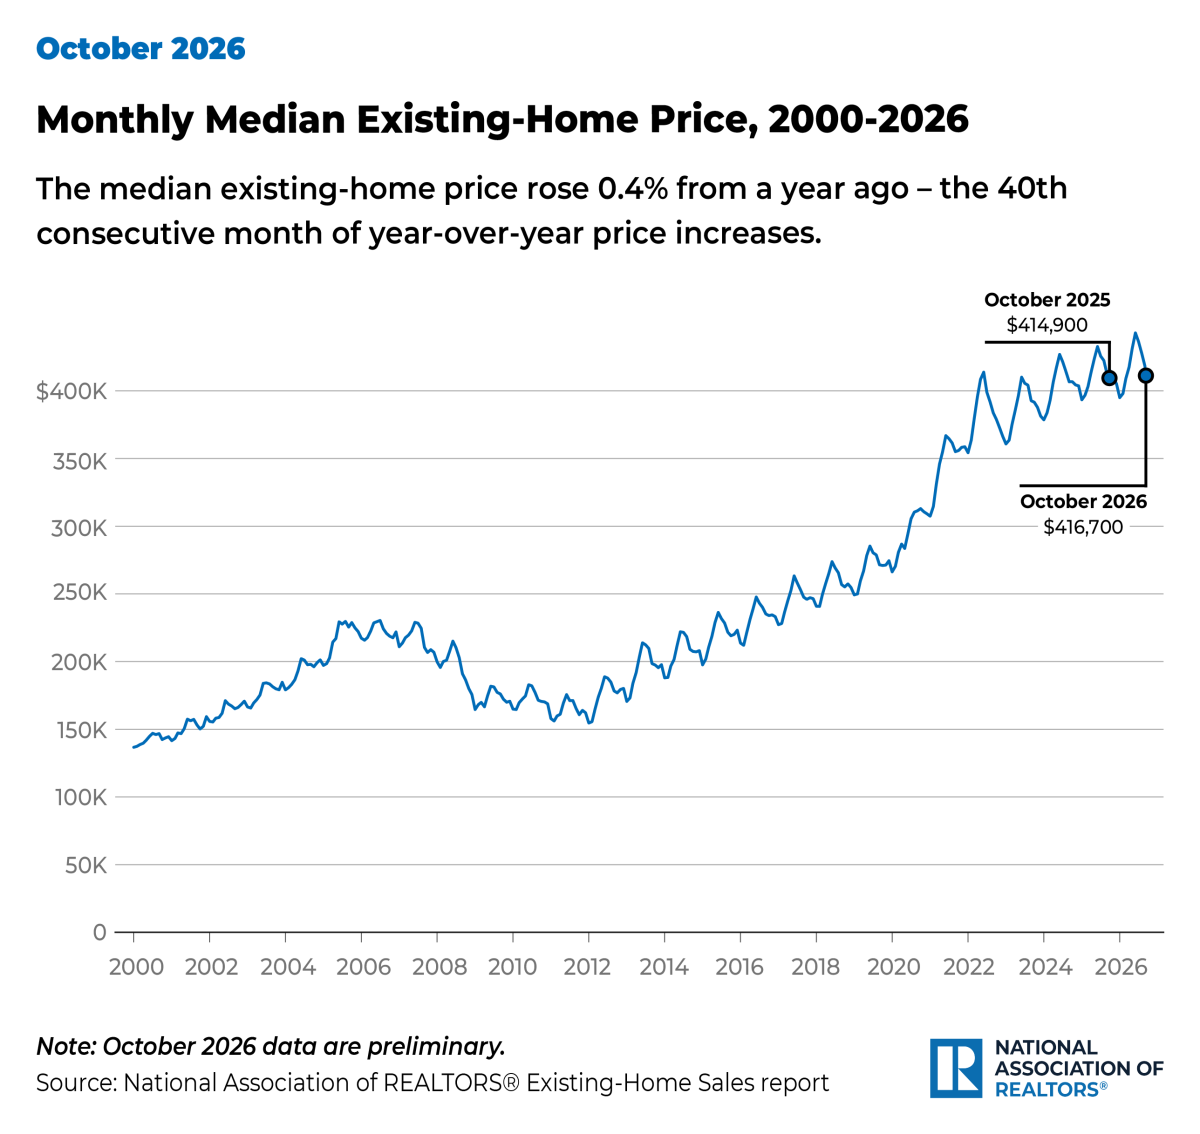
- •Запасы жилья на вторичном рынке выросли на 1,3% с сентября до 1,59 млн объектов, соответствуя 5,1 месяцу предложения, однако медианная цена всё равно выросла на 0,4% год к году до 416 700 долларов — 40-й месяц подряд годового роста цен.
- •Доля покупателей, приобретающих жильё впервые, в октябре составила 29% сделок по сравнению с 31% в сентябре и 32% годом ранее, при этом покупатели за наличные сохранили долю в 29% сделок.
Продажи домов на вторичном рынке США в октябре снизились на 5,5% до сезонно скорректированной годовой ставки 3,75 млн — самого слабого показателя с августа 2010 года, согласно данным Национальной ассоциации риелторов. Число завершённых сделок оказалось на 8,8% ниже уровня октября 2025 года.
Спад происходит на фоне сохраняющихся высоких затрат на заимствования: средняя ставка по 30-летней фиксированной ипотеке остаётся выше 7%. По данным Freddie Mac, на 12 ноября средняя ставка составила 7,11%, немного ниже показателя 7,18% неделю назад, но существенно выше среднего уровня 6,24% годом ранее. В совокупности эти цифры указывают на рынок, где даже умеренное улучшение предложения жилья не ослабило проблему доступности.
Цены продолжали расти, хотя в последнем годовом сравнении лишь незначительно, при этом доля покупателей, приобретающих жильё впервые, сократилась. Покупатели за наличные, менее чувствительные к изменениям ипотечных ставок, сохранили значительную долю рынка.
Продажи упали до самого низкого годового темпа более чем за 16 лет
Годовая ставка 3,75 млн отражает темп продаж после сезонной корректировки, а не фактическое число проданных домов в октябре. Тем не менее сравнение с августом 2010 года подчёркивает, насколько отступила активность: октябрьский результат стал самым низким более чем за 16 лет.
Снижение на 5,5% в месячном исчислении последовало за периодом, который и так был слабым для сделок с перепродажей жилья. Падение на 8,8% в годовом исчислении показывает, что продажи были слабее даже по сравнению с октябрём 2025 года, а не просто отражали обычную сезонную динамику.
Продажи на вторичном рынке — полезный индикатор состояния рынка для обычных покупателей и продавцов, поскольку они учитывают завершённые сделки с ранее приобретённым жильём. Данные не позволяют утверждать, что только ипотечные ставки стали причиной октябрьского снижения. Однако важен тайминг: стоимость финансирования оставалась высокой при сохранении высоких цен, и расчёты для покупателей, нуждающихся в ипотеке, заметно отличались от годовой давности.
Ставка 7,11% по 30-летней ипотеке удерживает планку доступности на высоком уровне
Freddie Mac сообщил, что его средняя ставка по 30-летней фиксированной ипотеке на 12 ноября составила 7,11%. Недельное снижение на 0,07 процентного пункта даёт определённое послабление, однако ставка на 0,87 процентного пункта выше среднего показателя 6,24% годом ранее.
Для покупателя, финансирующего покупку, ипотечная ставка определяет ежемесячный платёж по основной сумме и процентам, а значит, и то, какое жильё семья может себе позволить в рамках кредитных лимитов банка. Разрыв в 0,87 процентного пункта год к году ощутим для семейных бюджетов: при остатке по кредиту в 300 000 долларов это означает примерно на 170 долларов больше в месяц по основному долгу и процентам, хотя точная сумма зависит от размера и условий кредита. Ставка, предлагаемая конкретному заёмщику, может отличаться от среднего значения по опросу в зависимости от условий кредита и квалификации заёмщика. Налоги, страхование, обслуживание и другие расходы на владение также остаются за пределами этой базовой ставки.
Данные о продажах за октябрь и о ставках за ноябрь относятся к разным дням, а сделки с жильём обычно закрываются не сразу. Тем не менее сохранение ставок выше 7% даёт важный контекст для исключительно низкого темпа продаж. Небольшое недельное снижение ставки — это ещё не возврат к значительно более низкой среде заимствований годичной давности.
Рост предложения не остановил удорожание жилья
Предложение в октябре улучшилось, но недостаточно, чтобы вызвать годовое снижение национальной медианной цены. Запасы жилья на вторичном рынке выросли на 1,3% с сентября до 1,59 млн объектов, что соответствует 5,1 месяцу предложения, сообщал Reuters. Запасы были на 4,6% выше уровня годом ранее.
Показатель месяцев предложения оценивает, на какой срок хватит имеющихся запасов при текущем темпе продаж. Этот показатель может расти как из-за увеличения числа выставленных на продажу домов, так и из-за замедления продаж, либо по обеим причинам. В данном случае рост запасов совпал с резким снижением завершённых сделок, поэтому его не следует считать простым увеличением выбора для каждого локального покупателя.
Уровень ставок также влияет на предложение. Когда текущие ипотечные ставки существенно выше ставок по кредитам, которые многие нынешние владельцы оформили годами ранее, у домовладельцев, которые в противном случае могли бы продать, меньше стимулов выставлять жильё и брать более дорогую ипотеку — динамика, которую в отрасли принято называть эффектом блокировки. Только по данным NAR невозможно определить, какой вес этот механизм имел в конкретном месяце, поэтому показатели запасов рассматривают вместе с данными о продажах и ценах.
Тем временем медианная цена жилья на вторичном рынке выросла на 0,4% в годовом исчислении до 416 700 долларов в октябре, согласно октябрьскому отчёту NAR. Это 40-й месяц подряд годового роста цен.
Медиана — это середина распределения сделок, а не цена типичного дома на каждом рынке, и на неё может влиять структура проданного жилья, а также изменение стоимости отдельных объектов. Однако для потенциальных покупателей вывод прост: больший объём предложения автоматически не ведёт к снижению цен на покупку, особенно когда медианная цена продажи всё ещё выше, чем годом ранее.
Доля впервые покупающих сократилась, пока доля сделок за наличные держится на уровне 29%
По данным NAR, покупатели, приобретающие жильё впервые, составили 29% сделок на вторичном рынке в октябре, что ниже 31% в сентябре и 32% годом ранее. Одно месячное изменение само по себе не доказывает устойчивую тенденцию, но годовое сравнение согласуется с давлением, которое высокие цены и ипотечные ставки оказывают на покупателей, выходящих на рынок без капитала от продажи предыдущего жилья.
Покупатели за наличные составили 29% сделок в октябре. Их присутствие не означает, что на таких покупателей не влияют цены на жильё, но они не подвержены непосредственному влиянию новой ипотечной ставки на платежи так, как покупатели в кредит.
Предстоящие данные покажут, изменится ли этот баланс. Следующий ежемесячный отчёт NAR о продажах на вторичном рынке, отдельный индекс незавершённых сделок NAR (pending home sales), отслеживающий подписанные контракты до закрытия сделок, и еженедельный опрос Freddie Mac по ипотечным ставкам — те показатели, за которыми обычно наблюдают, чтобы понять, приближаются ли предложение, цены и стоимость заимствований к уровням годовой давности или отдаляются от них.
Таким образом, ключевые показатели отражают непростой баланс для семей, рассматривающих покупку: предложение умеренно выросло, а ставки слегка ослабли за неделю, однако продажи на вторичном рынке упали до самого низкого годового темпа с 2010 года, медианная цена достигла 416 700 долларов, а средняя ставка по 30-летней фиксированной ипотеке осталась на уровне 7,11%.

