Продажи существующих домов в США снижаются третий месяц подряд, а предложение достигает многолетних максимумов
Ключевые выводы
- •Продажи домов на одну семью были на 25% ниже уровня августа 2019 года и на 1,1% ниже уровня годом ранее.
- •Продажи снизились на Юге, Среднем Западе и Северо-Востоке, тогда как на Западе не изменились относительно пересмотренного в сторону понижения июльского уровня.
- •Запасы домов на одну семью выросли до 1,42 млн, а объем предложения увеличился до 4,7 месяца.
- •Продажи кондоминиумов и кооперативов снизились до годового темпа 360 000, сравнявшись с минимальным уровнем в данных с конца 2011 года.
- •Местные рынки жилья развивались неодинаково: цены на дома на одну семью в некоторых районах снизились максимум на 26%, а в других продолжили расти до новых максимумов.
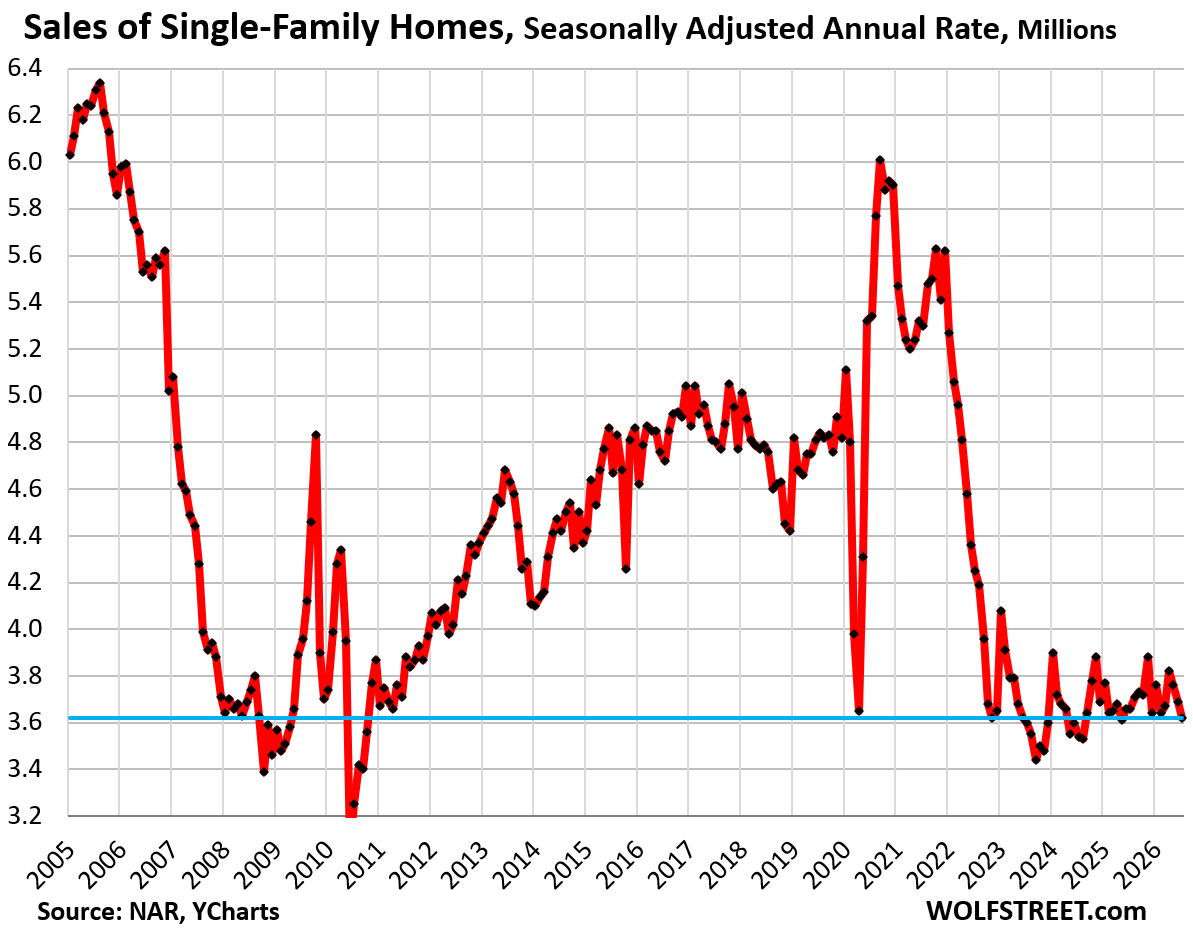
Продажи существующих домов на одну семью в США в августе снизились третий месяц подряд, тогда как запасы и объем предложения в месяцах выросли до максимальных за несколько лет уровней, согласно данным, опубликованным Национальной ассоциацией риелторов.
Продажи существующих домов на одну семью в августе снизились на 1,9% по сравнению с июлем с учетом сезонной корректировки, достигнув сезонно скорректированного годового темпа 3,62 млн домов. Продажи оказались на 1,1% ниже уже подавленного уровня годом ранее, на 25% ниже уровня августа 2019 года, на 9% ниже уровня августа 2009 года во время жилищного кризиса и на 5% ниже уровня августа 1996 года.
Запасы домов на одну семью, выставленных на продажу, выросли до 1,42 млн. Объем предложения увеличился до 4,7 месяца — уровня, зафиксированного летом 2016 года, и максимального показателя с ноября 2015 года. Показатель предложения в месяцах отражает объем запасов, доступных на конец месяца, относительно темпа продаж в течение этого месяца. Поскольку запасы выросли, а продажи снизились, увеличение объема предложения в месяцах отражало как большее количество доступных домов, так и более медленный темп продаж. В будущих публикациях станет ясно, сохранится ли повышенный объем предложения и распространится ли снижение региональных продаж за пределы трех регионов, где продажи упали в августе.
Продажи кондоминиумов и кооперативов также ослабли. По сравнению с июлем продажи снизились на 2,7% до сезонно скорректированного годового темпа 360 000, сравнявшись с рекордным минимумом в данных, охватывающих период с конца 2011 года. Продажи были на 2,7% ниже уровня августа 2025 года, на 39% ниже уровня августа 2019 года и на 35% ниже уровня августа 2012 года — первого августа, включенного в этот ряд данных.
Объем предложения кондоминиумов вырос до 6,6 месяца, сравнявшись с показателем мая 2025 года и достигнув максимального уровня с 2012 года.
Продажи по регионам
Продажи существующих домов, включая дома на одну семью, кондоминиумы и кооперативы, снизились в месячном выражении в трех из четырех регионов США. На Западе продажи не изменились по сравнению с пересмотренным в сторону понижения июльским уровнем.
На Юге сезонно скорректированный годовой темп продаж в августе снизился на 1,6% по сравнению с июлем, что стало третьим подряд месячным снижением. Продажи составили 1,84 млн домов. По сравнению с августом предыдущих лет изменения были следующими:
- 2025: 0% год к году
- 2024: +4,0%
- 2023: 0%
- 2022: -12,4%
- 2019: -20,0%
- 2018: -18,2%
На Западе сезонно скорректированный годовой темп сохранился на уровне 720 000 домов, совпав с пересмотренным в сторону понижения июльским показателем. По сравнению с августом предыдущих лет:
- 2025: -2,7% год к году
- 2024: -2,7%
- 2023: -2,7%
- 2022: -19,1%
- 2019: -36,8%
- 2018: -35,7%
На Среднем Западе сезонно скорректированный годовой темп продаж снизился на 3,1% до 940 000 домов, что стало четвертым подряд месячным снижением. По сравнению с августом предыдущих лет:
- 2025: +2,1% год к году
- 2024: +4,3%
- 2023: 0%
- 2022: -19,2%
- 2019: -23,6%
- 2018: -23,6%
На Северо-Востоке сезонно скорректированный годовой темп снизился на 4,0% до 480 000 домов. По сравнению с августом предыдущих лет:
- 2025: -2,0% год к году
- 2024: -2,0%
- 2023: 0%
- 2022: -22,6%
- 2019: -31,4%
- 2018: -31,4%
Ипотечные ставки, инфляция и цены на жилье
Средняя ставка по 30-летней ипотеке с фиксированной ставкой выросла до 6,76%, согласно еженедельному показателю Freddie Mac. В контексте последних пяти десятилетий эта ставка не является исторически высокой. Она высока относительно периода финансового подавления со стороны Федеральной резервной системы, начавшегося в 2008 году и, после паузы, продолжавшегося до 2022 года.
В этот период Федеральная резервная система приобрела казначейские ценные бумаги и ипотечные ценные бумаги (MBS) на триллионы долларов, стремясь сдержать ипотечные и другие процентные ставки и одновременно поддержать более высокие цены на жилье и другие активы.
Этот период завершился в 2022 году, когда потребительская инфляция достигла максимального уровня за 40 лет, а цены на жилье пережили исторический двухлетний скачок. Впоследствии этот скачок способствовал тому, что стали называть «кризисом доступности жилья», и совпал с подавленными продажами жилья. Ипотечные ставки вблизи 7% находятся у нижней границы диапазона, наблюдавшегося до начала финансового подавления со стороны ФРС.
Национальные и местные цены на жилье
Национальная медианная цена дома на одну семью в августе снизилась в соответствии с сезонными закономерностями до $434 800 без учета сезонной корректировки. По сравнению с годом ранее цена выросла на 1,7%.
Кризис доступности жилья последовал за ростом национальной медианной цены дома на одну семью на 40% за два года до середины 2022 года, причем этот рост произошел на фоне уже высоких цен. С конца 2022 года национальная заработная плата росла быстрее национальной медианной цены домов на одну семью, постепенно ослабляя давление на доступность жилья с течением времени.
Рост цен на жилье завершился в июне 2022 года. За прошедшие с тех пор более четырех лет источник сообщил следующие изменения:
- Национальная медианная цена дома на одну семью: +3,3% за отчетный период
- Средняя почасовая заработная плата: +17,3% по август
- Индекс потребительских цен (CPI): +12,8% по июль
Однако национальные медианные цены напрямую не отражают условия для отдельных покупателей и продавцов, поскольку местные рынки значительно различаются. На 15 крупных рынках цены на дома на одну семью снизились на 11–26%, в том числе:
- Остин, Техас: -26%
- Окленд, Калифорния: -24%
- Кейп-Корал, Флорида: -22%
- Новый Орлеан, Луизиана: -20%
В других крупных городах цены продолжили расти до новых максимумов. Наибольший годовой рост среди перечисленных рынков зафиксирован в следующих городах:
- Чикаго: +4,9%
- Рочестер: +4,4%
- Нью-Йорк: +4,1%
- Милуоки: +3,5%
Национальная медианная цена кондоминиумов и кооперативов также снизилась в августе в соответствии с сезонными закономерностями, но выросла на 1,5% год к году. На многих местных рынках кондоминиумов цены значительно снизились относительно пиковых значений. Источник указал на снижение на 15–33% от пиковых уровней на 33 крупных рынках, причем на нескольких рынках цены опустились ниже максимумов 2006 года. Среди примеров:
- Кейп-Корал, Флорида: -33%
- Окленд, Калифорния: -32%
- Петерсберг, Флорида: -30%
- Остин, Техас: -28%
- Форт-Майерс, Флорида: -27%
- Округ Сарасота, Флорида: -24%
- Гарленд, Техас: -22%
- Тампа, Флорида: -21%
Связанный анализ Wolf Street доступен в статье «О нет, цены на кондоминиумы упали на 15–33% на 33 крупных рынках, на некоторых — ниже уровней 2006 года, по мере сдувания исторических пузырей на рынке кондоминиумов». Более ранний анализ цен на дома на одну семью доступен здесь.

