Акции Strategy возглавили Nasdaq-100 с ростом 47,7% за месяц благодаря биткоин-экспозиции
Ключевые выводы
- •Акции Strategy прибавили 47,7% за прошедший месяц, став сильнейшей бумагой Nasdaq-100, при этом рост Meta на 21,9% был ближайшим сравнением.
- •Концентрированные биткоин-резервы компании, накапливаемые с момента принятия биткоин-ориентированной казначейской стратегии в 2020 году, предоставляют акционерам долевую экспозицию на динамику биткоина.
- •Nasdaq-100 вырос на 0,72%, а S&P 500 опустился на 0,08% за неделю: здравоохранение и технологии прибавили, тогда как коммунальные и финансовые компании снизились, что указывает на выборочный спрос на акции роста, а не на широкое участие.
- •Ожидаемый вес SpaceX в Nasdaq-100 повысится с 1,28% до 2,82% на ребалансировке 21 сентября, при этом пассивным фондам, отслеживающим активы индекса объемом 1,7 трлн долларов, по оценкам, потребуется закупить активов на 15,5–22 млрд долларов в ходе аукциона закрытия.
- •Доходность 10-летних казначейских облигаций выросла с 4,96% до 5,01%, сырьевые товары ослабли: нефть WTI подешевела на 0,50% до 99,49 доллара, золото на Comex снизилось на 1,22% до 4 325,30 доллара.
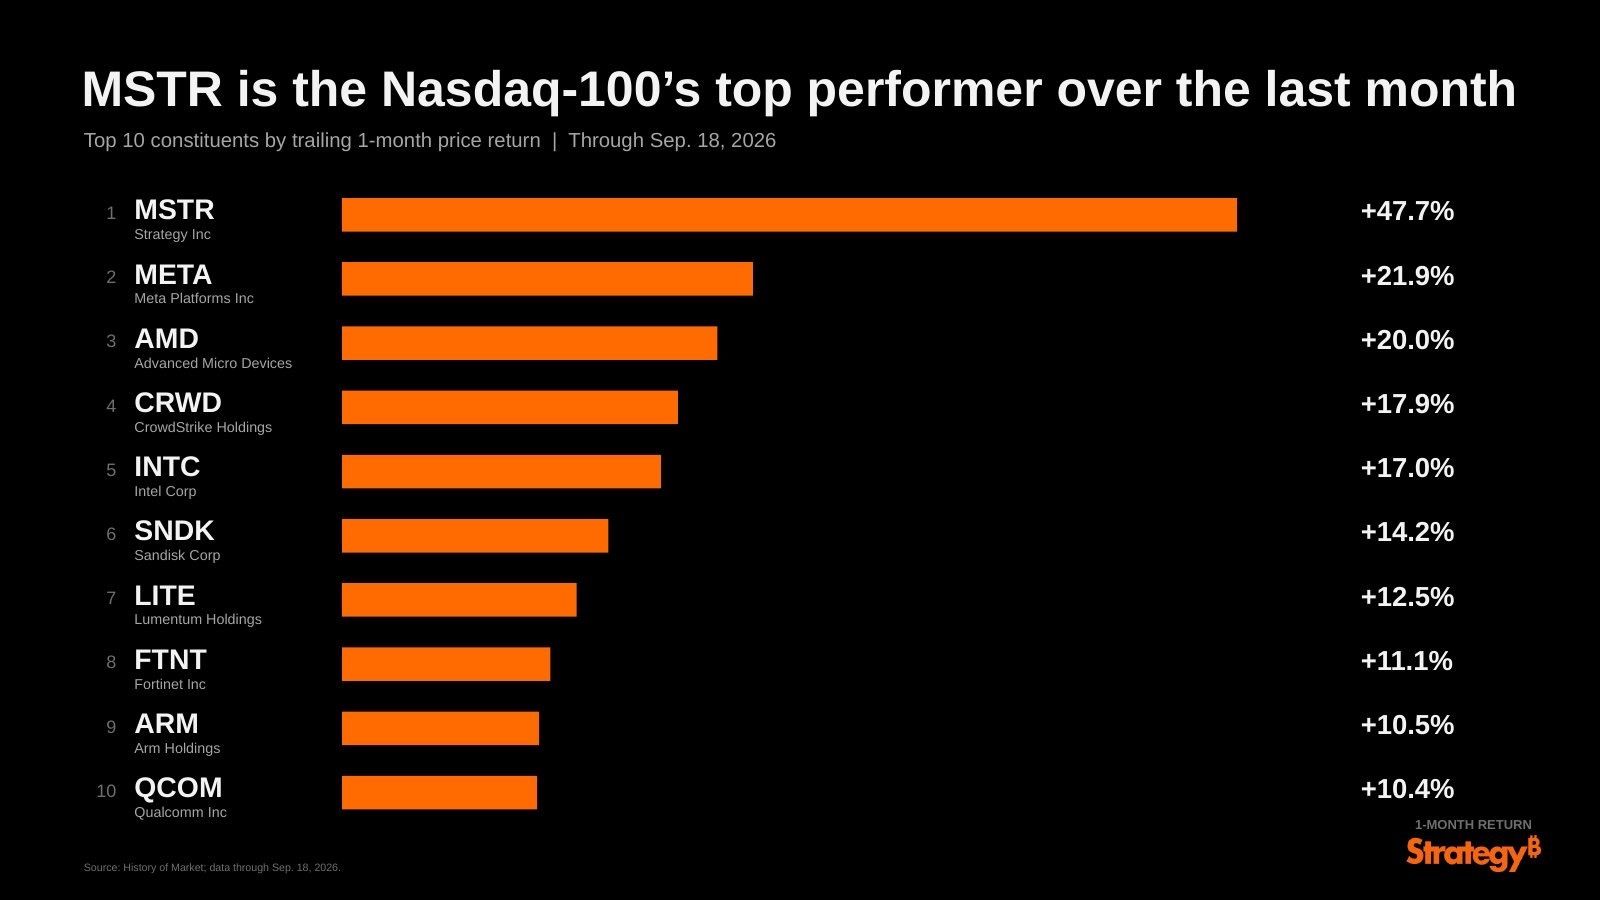
Акции Strategy стали сильнейшей бумагой индекса Nasdaq-100 за прошедший месяц, прибавив 47,7% — более чем вдвое больше, чем рост Meta на 21,9% за тот же период. Этот рост вывел MSTR — тикер компании-разработчика ПО, ранее известной как MicroStrategy, — в центр ротации в сторону акций, связанных с биткоином.
Рост произошел на фоне того, что инвесторы искали компании с прямой экспозицией на цифровые активы. Корпоративная модель Strategy, построенная на концентрированных биткоин-резервах, накапливаемых с момента принятия биткоин-ориентированной казначейской стратегии в 2020 году, дает акционерам долевой доступ к динамике биткоина и риск-профиль, отличный от диверсифицированных технологических компаний, — способный усиливать рост при укреплении настроений вокруг биткоина.
Динамика выделяется на фоне смешанной недели на более широком рынке. Nasdaq-100 — бенчмарк из 100 крупных нефинансовых компаний, листингованных на бирже Nasdaq, — вырос на 0,72%, а S&P 500 опустился на 0,08%. Акции стоимости упали на 1,38%, акции малой капитализации снизились на 1,38%. Здравоохранение прибавило 1,56%, технологии — 1,03%, тогда как коммунальные компании потеряли 2,95%, а финансовые услуги — 2,29%. В совокупности эти цифры указывают на выборочный спрос на акции роста, а не на широкое участие рынка.
Биткоин-экспозиция определяет разрыв в доходности
Месячный рост Strategy на 47,7% выделяет ее среди большинства компонентов Nasdaq-100, при этом рост Meta на 21,9% служит ближайшим сравнением. Этот разрыв отражает более высокий спрос на долевую экспозицию, связанную с биткоином, в указанный период и превратил MSTR в магнит ликвидности по мере оттока капитала из традиционных секторов.
Акции, связанные с битином, как правило, привлекают капитал, когда инвесторы предпочитают биржевую экспозицию прямому владению токенами. Этот канал переносит настроения рынка цифровых активов в традиционные фондовые бенчмарки, формируя рынок, где тематический спрос может опережать широкую динамику секторов.
Позиция в рейтинге не означает, что остальные компоненты индекса ослабли. Здравоохранение и технологии также показали рост, хотя и меньший. Это расхождение скорее демонстрирует, как концентрированные нарративы могут доминировать в краткосрочной динамике индекса.
Опережающая динамика также тесно привязывает Strategy к настроениям вокруг биткоина и условиям ликвидности, делая акции чувствительными к изменениям цен цифровых активов и аппетиту инвесторов к тематическим акциям.
Ребалансировка Nasdaq-100 повысит вес SpaceX
Внимание теперь смещается к ребалансировке индекса 21 сентября. Акции SpaceX выросли на 2,6% до 154,81 доллара и прибавили более 4% за неделю, а их ожидаемый вес в Nasdaq-100 повысится с 1,28% до 2,82%. Изменение следует за увеличением свободного флоата после истечения локап-периодов. При 1,7 трлн долларов активов, отслеживающих индекс, пассивным фондам может потребоваться закупить, по оценкам, активов на 15,5–22 млрд долларов в ходе аукциона закрытия. Сам MSTR вошел в индекс в декабре 2024 года, поэтому акции уже присутствуют в портфелях, отслеживающих индекс, чье позиционирование вокруг ребалансировки сейчас в центре внимания.
Изменения в индексе могут создавать вынужденный спрос, не меняя основной деятельности компании. Подобные покупки отражают мандаты фондов, а не пересмотр взглядов на будущую прибыль, и цены могут резко реагировать вблизи дат ребалансировки, поскольку пассивные и активные инвесторы корректируют позиции одновременно. Такие потоки способны искажать краткосрочные рейтинги и распространяться на другие компоненты по мере перегруппировки фондов.
История служит предостережением: SpaceX упала почти на 6% вокруг своего включения в индекс в июле, несмотря на 4,3 млрд долларов пассивного притока, — напоминание о том, что покупки, обусловленные индексом, не гарантируют устойчивого роста цены.
Более высокая доходность и ослабшие сырьевые товары формируют фон
Широта рынка также отражает рост стоимости заимствований. Доходность 10-летних казначейских облигаций США выросла с 4,96% до 5,01%, что может оказывать давление на компании, зависящие от прибыли в отдаленном будущем.
Сырьевые товары за период ослабли. Нефть West Texas Intermediate подешевела на 0,50% до 99,49 доллара, а золото на Comex снизилось на 1,22% до 4 325,30 доллара. Снижение сопровождалось более слабой динамикой коммунальных, финансовых компаний и компаний меньшего размера.
Акции роста по-прежнему привлекали выборочные покупки. Zscaler прибавила 19,76% за неделю, также выросли Tenable и Qualys, что указывает на сохраня интерес инвесторов к технологическим бумагам, несмотря на более широкое давление на рынок.
Таким образом, Strategy находится в центре двух пересекающихся потоков. Биткоин-экспозиция поддерживает специфический для компании спрос, а позиционирование в Nasdaq-100 формирует более широкий капитальный фон. Следующий этап динамики MSTR будет зависеть от обеих сил по мере изменения распределения в индексе и развития настроений вокруг цифровых активов.
Эта статья основана на материалах Blockonomi.

