От BTC к акциям, сырьевым товарам и валютам: почему всё больше рынков переходят ончейн
Ключевые выводы
- •Ончейн-инструменты могут фиксировать право собственности, представлять требование посредника или обеспечивать деривативную ценовую экспозицию, поэтому инвесторам необходимо изучать права, хранение и условия погашения.
- •Акция в токенизированной форме может сохранять традиционную рыночную структуру, тогда как токены акций третьих сторон могут предоставлять экономическую экспозицию без прямого владения акциями.
- •Бессрочные контракты позволяют получить ценовую экспозицию на сырьевые товары и валюты без физической поставки или перевода банковских депозитов, но создают риски финансирования, оракула, базиса и ликвидации.
- •Общая блокчейн-инфраструктура может повысить мобильность обеспечения и сократить необходимость в сверке, хотя мгновенные расчёты на валовой основе могут увеличить потребность в предварительно профинансированной ликвидности.
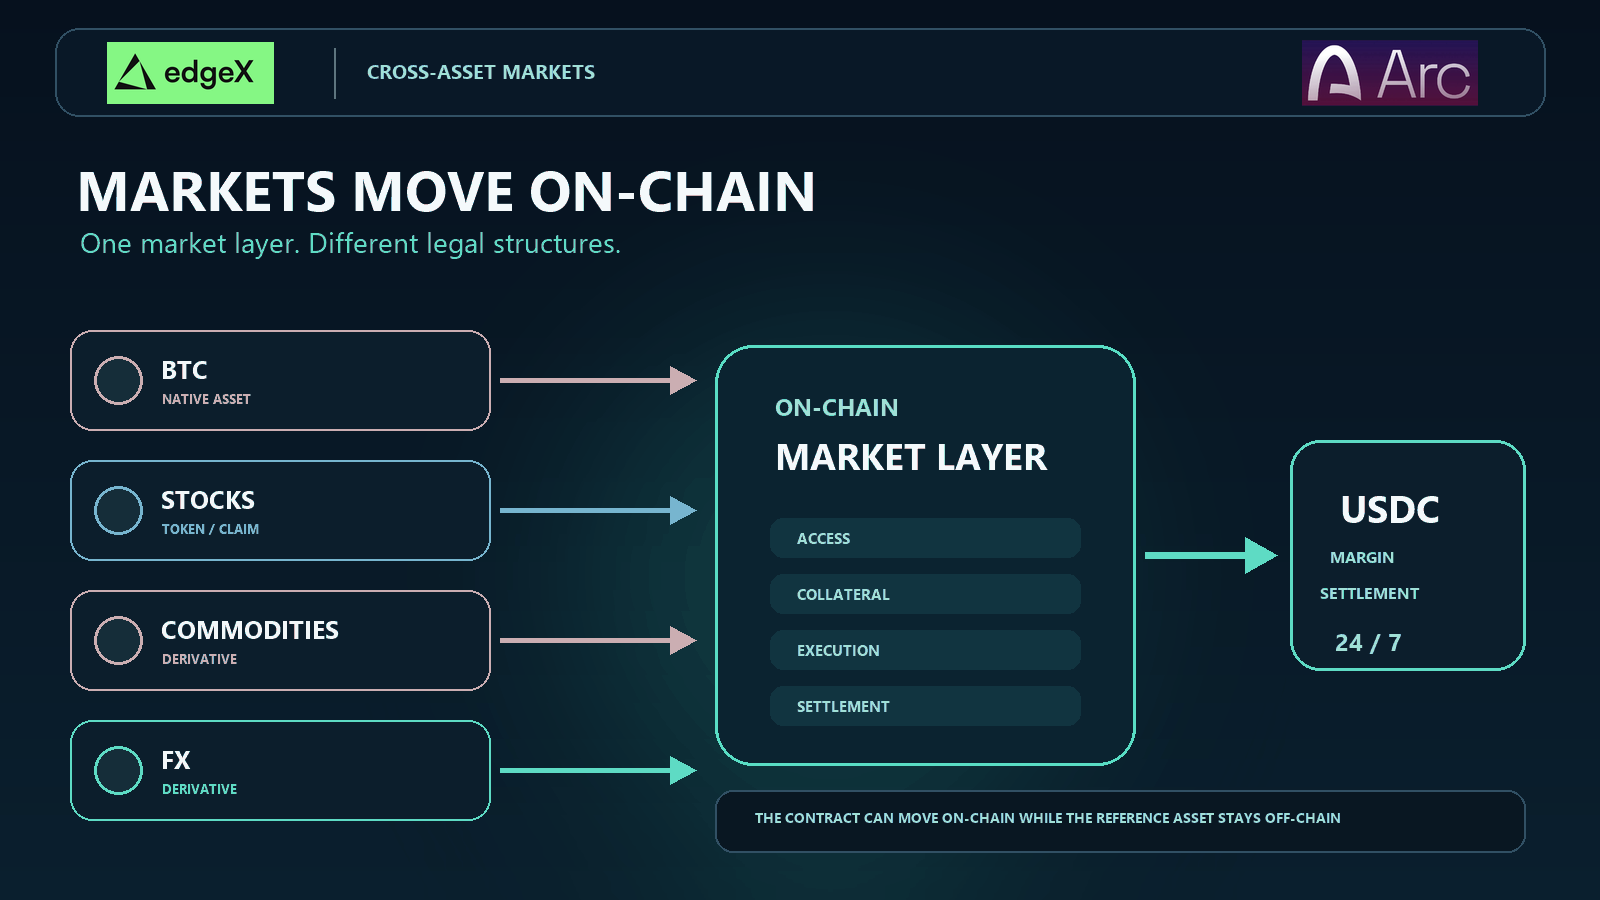
- •Планируемые рынки edgeX на Arc перенесут бессрочные контракты и обеспечение ончейн, тогда как указанные акции, сырьевые товары и валюты останутся офчейн-активами.
Краткий ответ
Всё больше рынков переходят ончейн, поскольку трейдеры и операторы рынков хотят использовать единую программируемую среду для доступа, обеспечения, исполнения и расчётов. Bitcoin показал, что актив может непрерывно торговаться и рассчитываться в собственной распределённой реестровой системе. Акции, сырьевые товары и валюты устроены сложнее: базовый актив может оставаться у эмитента, кастодиана, банка или на складе, тогда как токен или дериватив торгуется на блокчейн-инфраструктуре. Возможность заключается в создании более взаимосвязанного рыночного стека. Риск состоит в предположении, что каждый ончейн-инструмент обеспечивает одинаковые права собственности, ликвидность или защиту инвесторов.
«Переход ончейн» описывает несколько разных рыночных структур
Фраза звучит просто, но она может скрывать наиболее важный факт о продукте: чем на самом деле владеет покупатель. Блокчейн может служить авторитетной записью прав собственности, отражать требование, выпущенное посредником, или рассчитывать прибыль и убытки по деривативу. Такие конструкции могут формировать похожие графики цен, одновременно создавая совершенно разные права.
Заявление сотрудников SEC о токенизированных ценных бумагах отделяет токенизацию при поддержке эмитента от моделей с участием третьих сторон. Это различие важно не только с точки зрения законодательства США о ценных бумагах. Оно показывает, почему инвесторы должны изучать взаимосвязь между токеном, эмитентом, базовым активом, кастодианом и процессом погашения, а не воспринимать слово «токенизированный» как полное описание продукта.
Нативные активы объединяют инструмент и его реестр
Bitcoin является нативным активом реестра Bitcoin. Действительный перевод изменяет сетевую запись о контроле; отдельного бумажного Bitcoin, хранящегося у трансфер-агента, не существует. В техническом документе Bitcoin описаны электронные деньги, работающие по принципу peer-to-peer, в которых сеть фиксирует время транзакций и устанавливает их порядок.
Такая модель сокращает разрыв между торговлей активом и его перемещением. Она не устраняет биржи, кастодианов или внесетевые книги заявок, однако сам актив можно вывести и проверить в собственной системе расчётов.
Токены могут представлять право собственности, требование или ценовую экспозицию
Токенизированная акция может быть той же ценной бумагой, записанной в новой форме. Другой токен может быть выпущен структурой, которая владеет акциями и обещает эквивалентную экономическую стоимость. Третий может быть деривативом, выплата по которому отслеживает цену акции, но не даёт держателю никаких требований к компании.
| Ончейн-структура | Что существует в реестре | Что остаётся офчейн | Главный вопрос для покупателя |
|---|---|---|---|
| Нативный криптоактив | Актив и запись о переводе | Некоторые операции торговли, хранения и доступа к фиатным средствам | Могу ли я контролировать и рассчитываться непосредственно этим активом? |
| Токенизированная ценная бумага | Ценная бумага или авторитетная запись о праве собственности | Обязанности эмитента и части регулируемой рыночной инфраструктуры | Получаю ли я те же юридические права, что и обычный держатель? |
| Обеспеченный токен или требование | Токен, выпущенный под находящиеся на хранении активы и доступный для погашения | Хранение, корпоративные действия и принудительное исполнение | Кто хранит обеспечение и что я могу погасить? |
| Дериватив или бессрочный контракт | Контракт и учёт его обеспечения | Референтный актив и его первичный рынок | Как поддерживается референтная цена и управляется риск? |
Почему Bitcoin стал рыночным шаблоном
Bitcoin сделал больше, чем просто создал новый актив. Он продемонстрировал непрерывные переводы, прозрачную историю транзакций, самостоятельное хранение и расчёты, которым не нужно ждать работы депозитария ценных бумаг или банковского окна.
Традиционные рынки обращают внимание на эту операционную модель, поскольку их инфраструктура разделена по классам активов и учреждениям. В сделке с акциями могут участвовать брокер, биржа, клиринговая организация, кастодиан и трансфер-агент. Для сырьевого товара могут потребоваться складские расписки и инспекция. Расчёты по валютным операциям проходят через банковские счета и часовые пояса. У каждого уровня есть своё назначение, но каждый переход создаёт необходимость в сверке, ограничивает часы работы и блокирует обеспечение.
Привлекательность блокчейн-инфраструктуры не в том, что каждый рынок должен копировать юридическую конструкцию Bitcoin. Участники могут вместо этого повторно использовать его технический принцип: общее состояние, программируемые переводы, видимое обеспечение и расчёты, которые запускают следующее действие. Задача заключается в сохранении тех механизмов защиты, которые обеспечивали прежние переходы.
Как акции выходят на блокчейн-рынки
Акции — наиболее наглядный пример того, почему структура продукта имеет значение. Тикер на экране кошелька может соответствовать обычной акции в токенизированной форме, договорному требованию, обеспеченному акциями, или деривативу. Эти продукты не следует объединять только потому, что они используют токены.
Токенизированная форма может сохранять права традиционного рынка
В марте 2026 года SEC одобрила изменение правил Nasdaq для пилотного проекта DTC, охватывающего соответствующие требованиям ценные бумаги в токенизированной форме. Согласно релизу SEC № 34-105047, акция в токенизированной форме может торговаться в той же книге заявок и с тем же приоритетом исполнения, что и её традиционный аналог.
Это узкая, но важная модель. Токенизированная форма не предназначена для создания теневого тикера с отдельной экономической сущностью. Действующие биржевые правила и депозитарная инфраструктура по-прежнему имеют центральное значение. Этот пример показывает, что токенизация может изменить представление о расчётах, сохранив устоявшуюся рыночную структуру.
Токены третьих сторон могут создавать другие права
Другие токены акций предоставляют экспозицию через посредника. Robinhood заявляет, что его Classic Stock Tokens являются деривативами, отслеживаемыми в блокчейне, которые следуют за публично торгуемыми акциями и ETF. Это ценовая экспозиция, а не прямое владение акциями указанной компании.
Документация Ondo Stocks описывает другую модель: токены, предназначенные для получения экономической экспозиции и погашения на основе базовых активов. В её юридической документации говорится, что продукты обеспечены в соотношении один к одному плюс буфер, однако держатели не получают права голоса акционеров или предусмотренные законом права на получение информации. Продукт может быть обеспечен, но это не делает держателя токена зарегистрированным акционером.
Ни одна из этих структур не является автоматически хорошей или плохой. Каждую следует оценивать по раскрытию информации, хранению, проверке обеспечения, правилам погашения, комиссиям, юрисдикции, а также порядку обращения с дивидендами и корпоративными действиями. Утверждения «отслеживает Apple» и «является акцией Apple» не взаимозаменяемы.
Почему сырьевые товары и валюты часто приходят в виде деривативов
Токенизировать баррель нефти или банковский депозит сложнее, чем токенизировать ценовую экспозицию. Для физических сырьевых товаров необходимы спецификации, хранение, инспекция, страхование и поставка. Валютный рынок связан с требованиями к валютам, хранящимся в банковских системах. Блокчейн может улучшить уровень записей и переводов, но не способен устранить эти внешние обязательства.
Именно поэтому бессрочные контракты часто служат мостом. Бессрочный контракт — это дериватив без фиксированной даты истечения. Механизм финансирования стимулирует сохранение его рыночной цены около референтной спотовой цены. Политика CFTC в отношении бессрочных контрактов на 2026 год и её одобрение бессрочного контракта на Bitcoin иллюстрируют, как такая рыночная конструкция распространяется на дополнительные регулируемые площадки.
Ценовая экспозиция может перемещаться без физической поставки
Бессрочный контракт на золото может отражать изменения цен на золото, не предоставляя трейдеру права собственности на выделенные слитки. Нефтяной контракт может рассчитывать прибыль и убытки без организации танкерной поставки. Валютный бессрочный контракт может выражать мнение о валютной паре без перевода депозитов коммерческих банков в обеих валютах после каждой сделки.
Такая эффективность сопряжена с базисным риском. Контракт зависит от референтных цен, конструкции оракула, финансирования и ликвидного арбитража. Когда базовый денежный рынок закрыт, а бессрочный контракт продолжает торговаться, новая информация может сначала появиться в деривативе. Спреды могут расшириться, а контракт — отклониться от цены, пока ликвидность референтного рынка не восстановится.
| Рынок | Что может улучшить ончейн-инструмент | Какая зависимость сохраняется | Типичный сценарий отказа |
|---|---|---|---|
| Акции | Переводимость, использование в качестве обеспечения и программируемые расчёты | Реестры акционеров, хранение, корпоративные действия и часы работы рынка | Права по токену отличаются от прав по указанной акции |
| Сырьевые товары | Дробная экспозиция и торговля с расчётами денежными средствами | Хранение, инспекция, поставка и целостность бенчмарка | Слабое обеспечение или сбой ценового ориентира |
| FX | Общее обеспечение и непрерывная торговля риском между валютами | Банковская ликвидность, бенчмарковые рынки и местное регулирование | Низкая ликвидность во внерабочие часы или нестабильное финансирование |
| Криптоактивы | Нативные расчёты и непрерывная мобильность обеспечения | Контроль площадки, выбор кастодиана и источники оракулов | Каскадные ликвидации или фрагментированная ликвидность |
Почему операторы рынков хотят использовать общую инфраструктуру
Главная более широкая цель — создать общую среду, в которой могут взаимодействовать денежные средства, обеспечение и рыночные контракты. В противном случае трейдеру может потребоваться держать отдельный капитал у брокера акций, фьючерсного клирингового центра, криптовалютной биржи и банка. Ончейн-системы делают балансы видимыми для приложений и позволяют правилам расчётов исполняться программно.
Отчёт BIS и CPMI о токенизации подчёркивает потенциал новых механизмов в сфере денег и других активов, одновременно акцентируя внимание на управлении и риск-менеджменте. В Годовом экономическом отчёте BIS за 2025 год также рассматривается, как токенизированные платформы могут объединять деньги и активы на программируемых реестрах. На практике преимущества возникают благодаря сокращению необходимости в сверке и координации поставки против платежа, а не благодаря простому добавлению токена к неизменённому рабочему процессу.
Общая инфраструктура также может улучшить мобильность обеспечения. Доходы от одного рынка могут быстрее становиться доступной маржой на другом, если оба используют совместимые расчётные активы и правила управления рисками. Разработчики могут строить вокруг этого состояния автоматическую ребалансировку, условные платежи и контроль портфеля. Для пользователей видимым результатом может стать один счёт, покрывающий несколько типов рынков, вместо цепочки переводов между закрытыми системами.
Более быстрые расчёты всё же имеют свою цену. Если каждое обязательство рассчитывается мгновенно и на валовой основе, участникам может потребоваться больше предварительно профинансированной ликвидности, чем в системе, где обязательства взаимозачитываются до расчётов. Хорошая конструкция должна балансировать скорость, взаимозачёт, кредит и ликвидность, а не считать самый короткий расчётный интервал универсально лучшим.
Чего не решает маркировка «ончейн»
Исполнение на блокчейне не может создать ликвидность из ничего или сделать ненадёжную референтную цену достоверной. Рынок может работать круглосуточно и при этом оставаться сложным для торговли по справедливой цене. Глубина рынка, концентрация маркетмейкеров, способность проводить ликвидации и поведение цен в периоды стресса важнее отметки «24/7».
Токенизация сама по себе также не решает юридический вопрос. Инвесторам необходимо знать, повлияет ли банкротство эмитента или кастодиана на их требование, кто контролирует обновления и заморозки, какой суд или регулятор обладает полномочиями и доступно ли погашение в их юрисдикции. Смарт-контракты могут автоматизировать правила, но люди и учреждения по-прежнему определяют эти правила.
Интероперабельность создаёт ещё один компромисс. Несовместимые сети, мосты и обёртки могут фрагментировать ликвидность. Одна и та же акция может быть представлена несколькими токенами и деривативами с разным обеспечением и ценами, что усложняет оценку наилучшего исполнения и консолидированного риска.
Наконец, кредитное плечо остаётся кредитным плечом. Непрерывные рынки могут ликвидировать позиции, пока трейдер спит или пока референтный рынок закрыт. Финансирование может увеличивать стоимость удержания позиции. Поэтому полезному ончейн-рынку необходимы прозрачные спецификации, устойчивые оракулы, консервативные правила управления обеспечением, надёжное хранение или обеспечение и ясное объяснение того, чем владеет покупатель.
Резюме для инвесторов
Переход от BTC к акциям, сырьевым товарам и FX — это движение к общей рыночной инфраструктуре, а не единый универсальный акт токенизации. Нативные активы рассчитываются самостоятельно. Токенизированные ценные бумаги и обеспеченные требования связывают записи в блокчейне с юридическими и кастодиальными системами. Бессрочные контракты переносят ценовую экспозицию и обеспечение в ончейн-среду, оставляя референтный актив офчейн.
Инвесторам следует сравнивать инструменты по правам, погашению, хранению, формированию цены, ликвидности и кредитному плечу. Лучшие продукты будут облегчать проверку этих различий, а не скрывать их за знакомым тикером.
Итог
Bitcoin доказал, что рынки могут сочетать непрерывную торговлю с программируемым расчётным активом. Следующий этап применяет эту операционную модель к активам, связанным с эмитентами, складами, банками, клиринговыми системами и регулированием.
Всё больше рынков будут переходить ончейн там, где общая система обеспечения и более быстрая координация создают реальные преимущества. Но оптимальная структура будет различаться в зависимости от актива. Ключевой вопрос заключается не в том, есть ли у акции, сырьевого товара или валюты токен. Важно, предоставляет ли весь инструмент пользователям юридически защищённые права, надёжные цены, доступную ликвидность и расчёты, которым они могут доверять.
Торгуйте кросс-активными рынками с edgeX на Arc
edgeX объявила о планах перенести свой рыночный слой в Arc, создав бессрочные рынки для криптоактивов, акций США, сырьевых товаров и FX с маржированием и расчётами в нативном USDC. В этой структуре бессрочный контракт и процесс работы с обеспечением переходят ончейн; указанная акция, сырьевой товар или валюта не становятся нативными активами блокчейна.
Изучите edgeX, чтобы ознакомиться с торговой платформой в целом, или посетите страницу edgeX Arc, посвящённую продукту Arc. Доступность и детали запуска могут измениться. Бессрочные контракты связаны с рисками кредитного плеча, финансирования, оракулов, ликвидности и ликвидации и подходят не каждому трейдеру.
Часто задаваемые вопросы
Что такое ончейн-рынок?
Ончейн-рынок использует блокчейн для одной или нескольких ключевых функций, таких как запись прав собственности, хранение обеспечения, исполнение контрактов или расчёты по сделкам. Базовый актив не всегда существует в этом блокчейне.
Являются ли токенизированные акции тем же самым, что и обычные акции?
Иногда токенизированная форма может сохранять ту же ценную бумагу и права, но другие продукты представляют собой обеспеченные требования или деривативы. Изучите юридические условия, чтобы определить права голоса, порядок обращения с дивидендами, хранение, погашение и требования, которые у вас возникнут в случае банкротства посредника.
Как сырьевые товары могут торговаться ончейн?
Токен может представлять право собственности на хранящиеся сырьевые товары, требование, доступное для погашения, или дериватив с расчётами денежными средствами. Бессрочные контракты предоставляют ценовую экспозицию без необходимости физической поставки, но создают риски финансирования, оракула, кредитного плеча и базисного риска.
Что такое ончейн-FX?
Ончейн-FX может означать спотовый обмен между токенизированными валютами или стейблкоинами либо деривативы, отслеживающие валютные пары. Бессрочный контракт рассчитывает прибыли и убытки относительно референтной цены; он не обязательно обеспечивает поставку банковских депозитов в обеих валютах.
Гарантирует ли торговля 24/7 ликвидность?
Нет. Площадка может оставаться открытой, пока книги заявок неглубоки или основной референтный рынок закрыт. Инвесторам следует изучать спреды, глубину рынка, конструкцию оракула, динамику финансирования и способность проводить ликвидации в разные торговые часы.

