Как стейблкоины и ИИ могут изменить глобальные платежи к 2030 году
Ключевые выводы
- •Участники панели заявили, что многоразовые учетные данные для идентификации позволят пользователям подтвердить личность один раз к 2030 году, заменив повторяющиеся KYC-проверки, необходимые сейчас в кошельках и банковских платформах.
- •Mastercard развивает видение «сети сетей»: платформа Mastercard Move интегрирует возможности на основе стейблкоинов, чтобы эмитенты и эквайреры могли закрывать обязательства вне обычных банковских часов.
- •Эксперты не ожидали быстрого отхода от стейблкоинов в долларах США к 2030 году: регуляторные ограничения и глубокая долларовая ликвидность ограничивают расширение альтернативных валютных токенов.
- •Панель заявила, что интероперабельность должна выходить за рамки связывания блокчейнов и соединять инфраструктуру цифровых активов с банками и платежными сетями, иначе блокчейн-расчеты рискуют ост параллельным путем для криптонативных компаний.
- •Автономные ИИ-платежи поднимают нерешенные вопросы авторизации, мошенничества и ответственности, которые инициативы вроде Agent Pay for Machines (AP4M) стремятся решить через верифицируемое намерение и криптографически верифицируемые ончейн-квитанции.
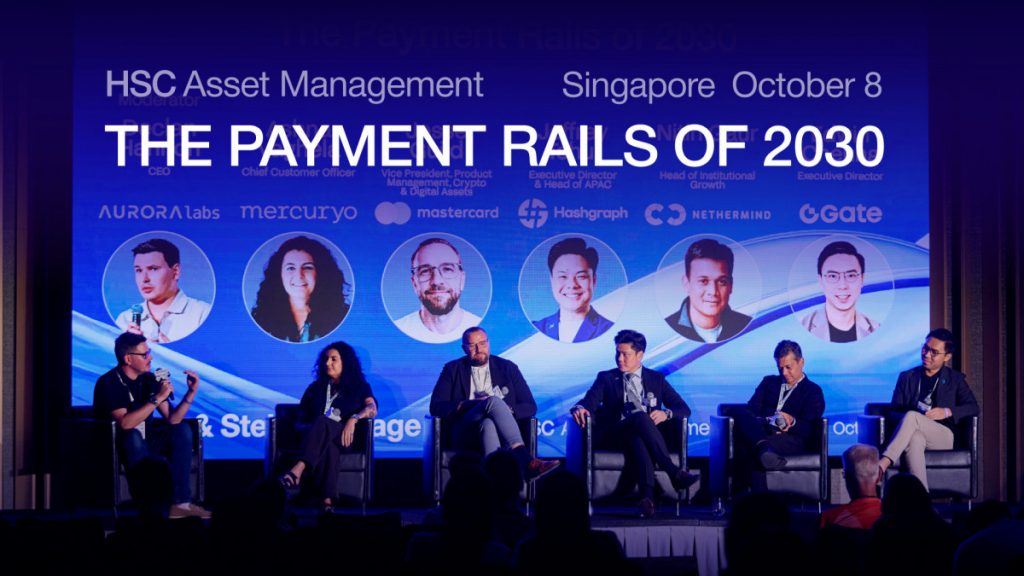
Будущее глобальных платежей может зависеть не столько от создания совершенно новой финансовой инфраструктуры, сколько от бесшовного взаимодействия существующих систем. Это стало центральной темой дискуссии «The Payment Rails of 2030», состоявшейся 8 октября 2026 года в HSC Asset Management в Сингапуре. Лидеры отрасли рассмотрели, как стейблкоины, блокчейн-инфраструктура, регуляторные рамки и искусственный интеллект могут изменить движение денег в ближайшие четыре года.
Дискуссию модерировал Деклан Хэннон из Aurora Labs; в ней участвовали Ашна Вагхела из Mercuryo, Джесси Гилд из Mastercard, Джеффри Чуи из Hashgraph, Нитин Гаур из Nethermind и Эдвин Чеунг из Gate.
Участники панели обсудили, как могут выглядеть платежи в 2030 году, если стейблкоины обеспечат движение денег круглосуточно, блокчейн-сети свяжут трансграничные транзакции, а ИИ-агенты начнут совершать платежи от имени пользователей. Внимание уделялось технологиям и вызовам, способным повлиять на будущее глобальных финансов. Стейблкоины — токены на основе блокчейна, предназначенные для удержания стабильной стоимости относительно базовой валюты, чаще всего доллара США, — находятся в центре этого разговора, поскольку они сочетают непрерывную работу блокчейн-сетей с единицей учета, понятной традиционному бизнесу.
Упрощение платежей начинается с идентификации и пользовательского опыта
Одним из первых был поднят вопрос многократной проверки личности. Процедуры KYC (знай своего клиента) остаются неоправданно повторяющимися в кошельках, банковских сервисах и на других платформах. Такое дублирование существует во многом потому, что учреждения, как правило, должны проверять клиентов по собственным стандартам, не полагаясь на проверки, проведенные другими, из-за чего одни и те же персональные данные собираются снова и снова. Каждая избыточная провер усложняет онбординг для пользователей и увеличивает затраты на комплаенс для провайдеров — поэтому многоразовые учетные данные стали повторяющейся целью в проектировании платежей.
К 2030 году пользователи смогут подтвердить личность один раз и использовать эти данные во множестве сервисов. Текущее состояние KYC сравнили с факсимильными аппаратами: процесс, который со временем может стать устаревшим элементом финансовых услуг.
Проблема выходит за рамки проверки личности. Управление фиатными валютами, стейблкоинами и криптовалютами остается разрозненным между отдельными приложениями. Пользователям, возможно, приходится переключаться между банковским счетом, биржей и криптокошельком, просто чтобы понять свое финансовое положение или решить, как совершить платеж.
Предпринимаются усилия по созданию более унифицированного опыта, объединяющего мультивалютные фиатные платежные счета и стейблкоины. Долгосрочная цель — связать традиционные платежные сети с системами на основе блокчейна, позволяя пользователям перемещать деньги через разные каналы, не разбираясь в инфраструктуре за каждой транзакцией.
Практический пример из Юго-Восточной Азии показал трудности оплаты ужина между людьми, использующими разные платежные приложения, банковские счета и цифровые активы. Даже когда все готовы платить, завершение транзакции может требовать нескольких приложений, проверок личности и процедур безопасности.
Спикеры согласились, что эти препятствия не обязательно являются технологическими ограничениями. Во многих случаях они отражают фрагментацию систем, развивавшихся независимо.
Стейблкоины могут расширить платежи за пределы банковских часов
Круглосуточная доступность платежной инфраструктуры стала еще одной важной темой. Традиционные банковские системы часто работают по бизнес-часам, графикам расчетов и региональным ограничениям. Блокчейн-сети, напротив, могут обрабатывать транзакции непрерывно. Разница наиболее заметна в трансграничных платежах, где переводы через несколько банков должны ждать дедлайнов каждого звена и могут простаивать в выходные и праздники.
Mastercard видит «сеть сетей», соединяющую фиатную платежную инфраструктуру с блокчейн-рельсами. В рамках этого видения трансграничная платежная платформа компании Mastercard Move интегрирует возможности платежей на основе стейблкоинов, расширяя глобальное движение денег.
Возможность расчетов в стейблкоинах может принести практическую пользу финансовым учреждениям. Поскольку блокчейн-сети работают непрерывно, эмитенты и эквайреры смогут закрывать определенные обязательства вне обычных банковских часов, потенциально улучшая управление оборотным капиталом и сокращая задержки.
Однако панель подчеркнула, что более быстрый расчет сам по себе не гарантирует широкого внедрения. Бизнесу также нужны понятные процессы комплаенса, предсказуемые конверсионные издержки, надежная скорость транзакций и поддержка при сбоях.
Эти требования необходимы для включения платежей в стейблкоинах в основной бизнес-процесс. Компании нуждаются в уверенности, что их транзакции соответствуют регуляторным требованиям, что конверсионные издержки экономически оправд и что кто-то решит проблемы при их возникновении. Внедрение будет зависеть от надежности всего платежного опыта, а не только от скорости базовой технологии. Один из ориентиров до 2030 года — станет ли расчет в стейблкоинах рутинной частью операций эмитентов и эквайреров, а не случайной возможностью.
Доллар США, вероятно, останется доминирующим в расчетах стейблкоинами
Несмотря на растущий интерес к альтернативным валютам и расчетам на основе блокчейна, эксперты не ожидали быстрого отхода от стейблкоинов, номинированных в долларах США, к 2030 году. Регуляторные ограничения и различия национальных финансовых систем, вероятно, продолжат ограничивать расширение активности стейблкоинов вне доллара США. Этот прогноз отражает более широкую роль доллара в мировой торговой фактуре и резервах, где глубокая ликвидность дает токенам с привязкой к доллару преимущество, с которым альтернативные валюты пока не могут сравниться.
Местные валюты и региональные платежные механизмы могут набрать популярность в отдельных сценариях, но существенное изменение доминирующей расчетной валюты, вероятно, потребует значительных регуляторных изменений.
Потенциальные возможности существуют в торговом финансировании, сырьевых товарах и перемещении токенизированных реальных активов. Пример — судоходство: груз может представлять значительную ценность, а задержки в оплате счетов могут мешать дальнейшему движению товаров. Расчеты на основе блокчейна могут помочь устранить эти узкие места, позволяя деньгам двигаться более непрерывно вместе с коммерческими транзакциями.
Региональные модели внедрения могут различаться. Активность стейблкоинов на рынках вроде Гонконга и Сингапура не обязательно означает массовое повседневное использование среди населения. Юго-Восточноазиатские рынки, включая Таиланд и Филиппины, демонстрируют рост активности стейблкоинов, связанной с платежами.
Это подчеркивает важное различие: высокие объемы транзакций не автоматически указывают на массовое внедрение. Регуляторная ясность, местные платежные привычки и практическое повседневное применение — все это повлияет на то, станут ли стейблкоины рутинной частью финансов потребителей и бизнеса.
Блокчейн-инфраструктура движется к интероперабельности
В дискуссии также рассматривалось, уступит ли множественность блокчейн-сетей место более единой финансовой инфраструктуре.
Не обязательно каждому блокчейну выполнять одну и ту же функцию. Одни сети могут специализироваться на обработке транзакций, другие — предоставлять расчетную инфраструктуру. Ликвидность и активность стейблкоинов уже сосредоточены в ограниченном числе крупных сетей, наряду с системами Layer 2 и формирующимися институциональными блокчейнами.
Вместо ожидания доминирования одного блокчейна во всех сценариях вероятным результатом станет экосистема, в которой несколько сетей сосуществуют и выполняют разные функции.
Более серьезная задача — интеграция расчетов на основе блокчейна с существующей финансовой системой. Тционные финансы разделяют механизмы передачи платежей и банковскую инфраструктуру, которая фиксирует и учитывает движение денег. Стейблкоины и блокчейн-системы объединяют некоторые из этих функций, создавая новые возможности, но также вводя технические и операционные сложности.
Поэтому интероперабельность должна выходить за рамки соединения блокчейнов между собой. Она должна связывать инфраструктуру цифровых активов с банками, платежными сетями и устоявшимися финансовыми процессами. Без этого моста блокчейн-расчеты рискуют остаться параллельным путем, используемым в основном криптонативными компаниями, а не стать частью повседневных бизнес-платежей.
Для пользователей цель проста: платежи должны работать, не требуя понимания, какой блокчейн, кошелек или расчетный механизм задействован. Для этого потребуется координация между сетями, пулами ликвидности и провайдерами услуг.
ИИ-агенты ставят новые вопросы о платежах и ответственности
Когда разговор перешел к искусственному интеллекту, панель обсудила, как автономные агенты могут изменить способы инициации транзакций людьми и бизнесом.
ИИ-агенты со временем смогут находить товары, сравнивать цены, покупать услуги и совершать платежи от имени пользователей. Блокчейн-инфраструктура и стейблкоины могут поддержать эту деятельность, обеспечивая автоматизированные программируемые транзакции.
Однако автономные платежи ставят новые вопросы об авторизации, идентификации, мошенничестве и ответственности. Можно провести различие между агентской коммерцией, агентскими платежами и агентскими финансами. Если коммерция и платежи на базе ИИ уже появляются, то более сложная финансовая деятельность с акциями и рынками капитала сталкивается с дополнительными проблемами.
Существующие коммерческие платформы не обязательно проектировались для автономных программных агентов, и ответственность должна быть четко определена, когда агент принимает неверное или несанкционированное решение. Этот разрыв знаком: доверие потребителей к ранним формам онлайн-коммерции сформировалось только после зрелости защиты покупателей, верификации продавцов и процессов споров.
Одной из инициатив, направленных на решение этих проблем, является Agent Pay for Machines (AP4M). Один из ее компонентов — верифицируемое намерение — призван помочь установить, что пользователь поручил агенту и соответствовала ли итоговая транзакция этому поручению.
Например, пользователь может разрешить агенту автоматически совершать покупки ниже определенной суммы, требуя дополнительного одобрения для крупных транзакций. Криптографически верифицируемые ончейн-квитанции также могут служить доказательством исходного поручения и итогового действия. Такие механизмы могут помочь установить ответственность по мере распространения автоматических платежей.
Тем не менее потребители могут продолжать предпочитать традиционные способы оплаты для покупок на большие суммы или более личных, таких как авиабилеты и бронирование отелей, где важны устоявшиеся защиты и механизмы возврата средств. Некоторые платформы уже представили агентские кошельки и агентскую торговлю, хотя более широкое внедрение будет зависеть от улучшения инфраструктуры и функциональности продуктов.
Регулирование, приватность и кибербезопасность остаются ключевыми вызовами
В заключительной части панели участники обозначили несколько препятствий, способных замедлить движение к платежным системам, envisioned для 2030 года.
Регуляторная фрагментация между регионами, где разные юрисдикции придерживаются разных подходов к платежам и цифровым активам, создает серьезное препятствие. Хотя регуляторные рамки развиваются, их развитие может не успевать за технологическими изменениями.
Приватность — еще одно крит соображение, особенно когда компании стремятся сделать проверку личности более многоразовой, а платежные системы — более взаимосвязанными.
Кибербезопасность не менее важна. Растущая автоматизация финансовых транзакций ставит вопросы о том, как контролировать активность, предотвращать атаки и реагировать на сбои. Более быстрый расчет приносит эффективность, но также повышает важность эффективного контроля и механизмов реагирования на инциденты.
ИИ-агенты без надлежащих мер защиты могут создавать серьезные комплаенс-риски, особенно при взаимодействии с подсанкционными лицами или проведении запрещенных транзакций. Без соответствующего контроля подобные инциденты могут подорвать доверие и вызвать регуляторное вмешательство.
Интероперабельность должна улучшать общий пользовательский опыт, а не просто ускорять отдельные транзакции. Взаимодействия без газа и мостов между блокчейнами и пулами ликвидности могут снизить трение, но техническая связность сама по себе не решит всех проблем. То, как быстро крупные юрисдикции согласуют подходы к выпуску стейблкоинов, авторизации агентов и приватности данных, во многом определит, какие части видения 2030 года реализуются первыми.
От платежной инфраструктуры к бесшовному финансовому опыту
Дискуссия панели указала на будущее, в котором традиционные платежные сети, стейблкоины, блокчейн-инфраструктура и приложения на базе ИИ будут все больше работать вместе.
Переход не будет определяться одной технологией, заменяющей существующую финансовую систему. Вместо этого прогресс будет зависеть от интеграции разных систем, упрощения проверки личности, улучшения трансграничных расчетов и установления четких правил для автоматизированных транзакций.
К 2030 году пользователи смогут, возможно, перемещаться между фиатными валютами и цифровыми активами без переключения приложений или навигации между сетями. Бизнес сможет закрывать платежи вне банковских часов, а ИИ-агенты — выполнять рутинные транзакции в рамках четко определенных лимитов авторизации.
Достижение этого видения потребует большего, чем технологические инновации. Регуляторная координация, защита приватности, кибербезопасность и надежная клиентская поддержка останутся необходимыми для построения доверия.
Главный вывод панели: будущее платежей — не просто в ускорении движения денег. Оно в том, чтобы сделать движение денег более доступным, интероперабельным и интуитивным во всё более связанной глобальной финансовой системе.
Источник: Metaverse Post

