Статистика байбэков акций 2026: выкупы S&P 500 достигли рекордных $1,02 трлн
Ключевые выводы
- •Выкупы компаний S&P 500 достигли рекордных $1,02 трлн за 12 месяцев к сентябрю 2025 года — рост на 11,1% и лишь второй триллионный скользящий годовой итог после периода, завершившегося в июне 2022 года.
- •Расходы на выкупы высоко концентрированы: Apple потратила $96,7 млрд за 12 месяцев, а Apple, Nvidia, Alphabet и Meta вместе составили более 22% выкупов третьего квартала 2025 года, при этом на топ-20 компаний пришлось 49,5%.
- •Технологический и финансовый секторы вместе составили около 49% 12-месячных расходов на выкупы: информационные технологии — 27,6%, финансы — 21,4%. Крупные одобрения 2026 года, включая расширение Nvidia на $150 млрд и программу General Motors на $20 млрд, сигнализируют о сохранении импульса, но представляют собой разрешения, а не завершённые покупки, и могут распределяться на несколько лет.
- •Лишь 17,1% компаний S&P 500 сократили разводнённое количество акций минимум на 4% в третьем квартале 2025 года, поскольку новая эмиссия компенсирует значительную часть выкупов, а федеральный акцизный налог в 1% существенно не изменил поведение при выкупах.
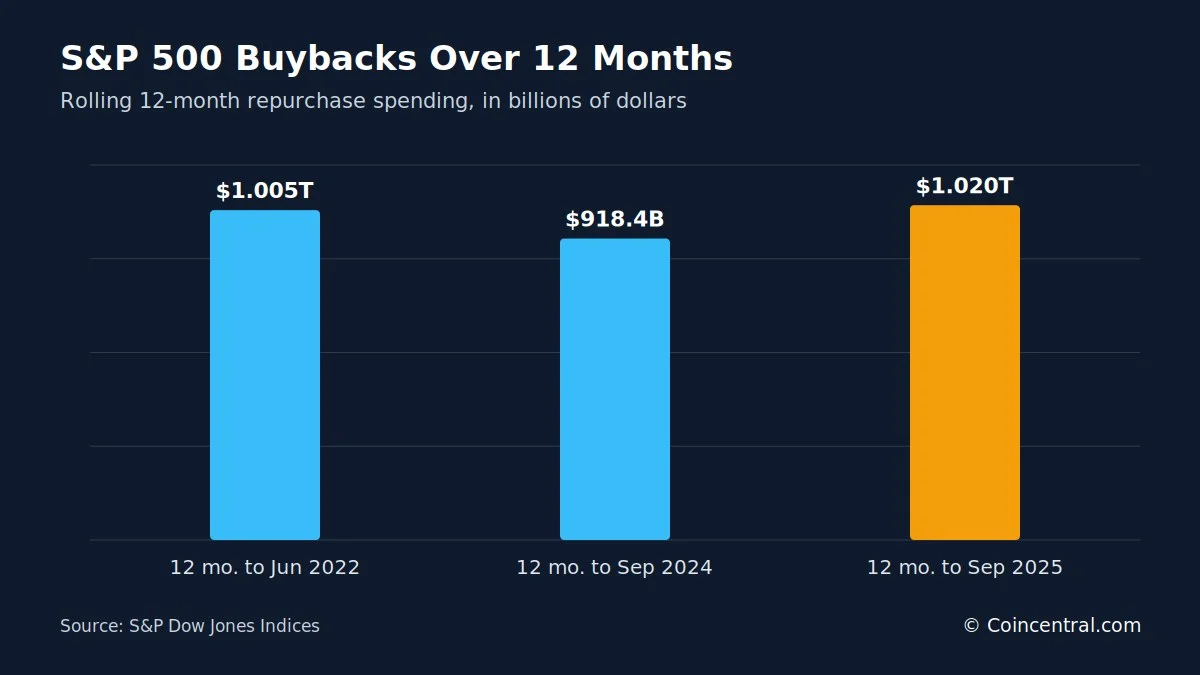
Выкуп акций стал одним из крупнейших каналов, через которые американские компании возвращают денежные средства акционерам. Компании S&P 500 потратили рекордные $1,02 трлн на выкуп акций за 12 месяцев, завершившихся в сентябре 2025 года, что на 11,1% больше, чем $918,4 млрд за предыдущий 12-месячный период. С учётом дивидендов общий объём денежных средств, возвращённых акционерам, достиг рекордных $1,685 трлн.
Темп сохранился и в 2026 году. Nvidia утвердила в сентябре 2026 года расширение программы выкупа на $150 млрд, а General Motors объявила в октябре 2026 года о новой программе выкупа на $20 млрд.
Однако одобренная сумма — это не то же самое, что фактические расходы. Компания может утвердить будущие покупки на $100 млрд, а затем распределить их на несколько лет — или вообще не использовать всю сумму.
Последний полный отчёт S&P Dow Jones Indices охватывает третий квартал 2025 года. В этой статье эти данные используются для итогов по индексу в целом, а корпоративные новости 2026 года рассматриваются как отдельный показатель.
Ключевая статистика по выкупу акций вкратце
Приведённые ниже цифры дают общее представление о состоянии выкупов. Каждая из них подробнее рассматривается далее в статье.
- Компании S&P 500 потратили рекордные $293,5 млрд на выкуп акций в первом квартале 2025 года.
- Расходы во втором квартале 2025 года упали на 20,1% до $234,6 млрд, затем выросли на 6,2% до $249,0 млрд в третьем квартале.
- 12-месячный итог к сентябрю 2025 года достиг рекордных $1,020 трлн.
- Единственный предыдущий 12-месячный период с триллионным результатом завершился в июне 2022 года — $1,005 трлн.
- Выкупы составили $942,6 млрд в 202 календарном году и $519,8 млрд в 2020 году.
- Apple потратила $96,7 млрд на выкуп акций за 12 месяцев к сентябрю 2025 года.
- На Apple, Nvidia, Alphabet и Meta пришлось более 22% выкупов S&P 500 в третьем квартале 2025 года.
- На топ-20 компаний пришлось 49,5% выкупов в третьем квартале 2025 года.
- Информационные технологии составили 27,6% 12-месячных выкупов, финансовый сектор — 21,4%.
- Лишь 17,1% компаний S&P 500 сократили разводнённое количество акций минимум на 4% в третьем квартале 2025 года.
- Американские публичные компании платят федеральный акцизный налог в размере 1% с чистых выкупов акций.
Триллионный рубеж
Отметка в триллион долларов — главный заголовок. Она была преодолена за 12 месяцев, завершившихся в сентябре 2025 года, когда выкупы выросли на 11,1% по сравнению с предыдущим годом. Это лишь второй случай, когда скользящий годовой итог превысил $1 трлн; впервые это произошло за 12 месяцев, завершившихся в июне 2022 года, когда компании потратили $1,005 трлн.
Расходы на выкупы в таком масштабе сопоставимы с годовым объёмом ВВП средней страны, и лишь немногие корпоративные операции достигают таких размеров.
При чтении этих цифр важно одно различие: цифры Nvidia и GM — это корпоративные анонсы, тогда как остальные итоги отражают завершённые расходы, отслеживаемые S&P. Смешение этих показателей создаст искажённую картину.
Что такое выкуп акций?
Выкуп акций происходит, когда компания покупает собственные акции у инвесторов. Компания обычно аннулирует эти акции, так что в обращении их остаётся меньше.
Простой пример иллюстрирует механику. У компании 1 млрд акций и прибыль $10 млрд, значит прибыль на акцию (EPS) составляет $10. Если она выкупает и аннулирует 100 млн акций, остаётся 900 млн. При той же прибыли EPS вырастает примерно до $11,11.
Компания не заработала больше денег; та же прибыль просто делится между меньшим числом акций. Это одна из причин, почему выкупы могут повышать EPS и, возможно, поддерживать цену акций. Акционеры, сохранившие свои акции, владеют большей долей бизнеса.
Компании выбирают выкуп по нескольким причинам. У них могут быть свободные средства, они могут считать свои акции недооценёнными или хотеть улучшить показатели на акцию. Решение зависит от взгляда руководства на цену акций и от того, что ещё можно сделать с этими деньгами.
Выкупы против дивидендов: как компании возвращают деньги
Компании возвращают деньги акционерам двумя основными способами: выплачивая дивиденды или выкупая акции. Дивиденды отправляют деньги напрямую акционерам, а выкуп использует средства компании для покупки акций в обращении.
Выкупы — более гибкий инструмент. Когда компания начинает регулярно платить дивиденды, инвесторы ожидают их продолжения, а их сокращение может сигнализировать о проблемах. Выкупы можно увеличивать, уменьшать или приостанавливать с гораздо меньшей реакцией рынка — одна из причин, почему компании предпочитают их при изобилии денежных средств.
Сейчас выкупы превосходят дивиденды. За 12 месяцев, завершившихся в сентябре 2025 года, компании потратили $1,020 трлн на выкупы и $664,9 млрд на дивиденды — в сумме $1,685 трлн, возвращённых акционерам. Выкупы составили около 61% от общего объёма.
Дивиденды по-прежнему важны. Они дают инвесторам стабильный доход, тогда как выкупы вознаграждают удерживающих акции большей долей владения.
Квартальная статистика: рекорд первого квартала 2025 года
Крупнейшим отдельным кварталом в опубликованной серии S&P стал первый квартал 2025 года — $293,45 млрд, чему способствовали сильная прибыль и денежный поток.
Затем компании сократили расходы. Во втором квартале расходы упали на 20,1% до $234,57 млрд, прежде чем вырасти на 6,2% до $249,00 млрд в третьем квартале — всё ещё выше $226,6 млрд, потраченных в третьем квартале 2024 года.
Скачок первого квартала показывает, как быстро могут меняться расходы. Выкупы быстро реагируют на прибыль, уровень денежных средств и рыночные условия. Первый квартал 2025 года был примерно на 24% выше первого квартала 2024 года, а импульс уже набирал силу: четвёртый квартал 2024 года, $243,2 млрд, был сильнейшим кварталом того года.
В среднем по семи кварталам в наборе данных расходы составляли около $246 млрд, и лишь первый квартал 2025 года значительно превысил этот уровень.
Годовая статистика с 2017 года
Долгосрочные данные показывают явный рост. Годовые выкупы составляли около $519 млрд в 2017 году и достигли примерно $943 млрд в 2024 году.
Расходы резко выросли после американской налоговой реформы 2017 года, достигнув $806 млрд в 2018 году. Пандемия затем сократила расходы до $520 млрд в 2020 году. Компании восстановились с $882 млрд в 2021 году и $923 млрд в 2022 году, снизились до $795 млрд в 2023 году и установили годовой рекорд в $942,6 млрд в 2024 календарном году. Скользящий 12-месячный показатель затем превысил $1 трлн в 2025 году.
Годовые расходы выросли примерно на 82% с 2017 по 2024 год. С 2021 по 2024 год они держались в диапазоне от $795 млрд до $943 млрд — значительно выше уровня до 2018 года. Спады также заметны: расходы 2019 года были примерно на 10% ниже 2018 года, а 2023 год оказался ниже 2022 года.
Выкупы падают, когда компании берегут деньги
Выкупы цикличны и tend to резко падают при ослаблении экономики.
В четвёртом квартале 2007 года, незадолго до углубления финансового кризиса, компании S&P 500 потратили около $141,7 млрд. Ко второму кварталу 2009 года квартальные расходы упали до $24,2 млрд — падение более чем на 80%, при этом второй квартал 2009 года составил примерно одну шестую уровня четвёртого квартала 2007 года. Компании предпочитали держать деньги в условиях стресса на кредитных рынках, и мало какие другие корпоративные бюджеты падали так быстро.
Та же картина повторилась в 2020 году. Годовые выкупы упали с $728,7 млрд в 2019 году до $519,8 млрд в 2020 году — снижение около 29%, — а затем восстановились почти до $882 млрд в следующем году. Рекордные итоги последних лет показывают, как быстро компании возвращаются к покупкам при улучшении условий.
Крупнейшие компании по выкупам: Apple, Nvidia, Alphabet и Meta
Итоги формируют несколько компаний, и Apple повлияла на современную статистику выкупов больше, чем любая другая.
Apple потратила около $20,4 млрд на выкупы в третьем квартале 2025 года и $96,7 млрд за 12 месяцев к сентябрю 2025 года. За пять лет она потратила около $468 млрд; за десять лет — около $755 млрд. Apple также занимала 19 из 20 мест крупнейших квартальных выкупов в историческом рейтинге S&P на тот момент, ашееся место принадлежало Meta.
Nvidia теперь тоже крупный покупатель. Она потратила $14,9 млрд в третьем квартале 2025 года и $51,8 млрд за 12 месяцев по сравнению с $34,5 млрд годом ранее — рост примерно на 50%. Alphabet потратила около $55,8 млрд за 12 месяцев, включая $11,5 млрд в третьем квартале, а Meta — $44,2 млрд за 12 месяцев и $8,5 млрд в третьем квартале.
Вместе Apple, Nvidia, Alphabet и Meta потратили $55,2 млрд в третьем квартале 2025 года — более 22% всех выкупов S&P 500 за квартал. 12-месячный итог Apple был примерно в 1,7 раза больше, чем у Alphabet, а её денежный поток позволяет одновременно инвестировать в бизнес, платить дивиденды и аннулировать акции.
Статистика выкупов по секторам
Технологии привлекают заголовки, но финансовые компании также являются крупными покупателями. Вместе два сектора составили почти половину всех расходов.
Информационные технологии потратили $70,6 млрд в третьем квартале 2025 года, или 28,4% от общего объёма, и $281,6 млрд за 12 месяцев, или 27,6%. Финансовые компании потратили $65,3 млрд в третьем квартале 2025 года — на 26,3% больше, чем в предыдущем квартале, и на 48,2% больше, чем годом ранее, — и около $218,6 млрд за 12 месяцев, из которых $27,6 млрд пришлись на один лишь JPMorgan.
Тренд продолжился в 2026 году. Goldman Sachs выкупила свои акции примерно на $4 млрд во втором квартале 2026 года и выплатила ещё $1,36 млрд дивидендов.
Технологии и финансы вместе потратили $500,2 млрд за 12 месяцев — около 49% от общего объёма $1,020 трлн. Телекоммуникационные услуги заняли третье место с $146,1 млрд, а энергетика была наименьшей из семи представленных секторов — $59,4 млрд.
Выкупы сосредоточены в нескольких компаниях
Сотни компаний выкупают акции, но небольшая группа осуществляет большую часть расходов. На топ-20 компаний пришлось 49,5% выкупов в третьем квартале 2025 года. Историческое среднее для топ-20 составляет около 47,8%, а до пандемии было ниже — около 44,5%.
Это важно при чтении триллионных заголовков: средняя компания S&P 500 не тратит миллиарды каждый квартал.
Тем не менее выкупы широко распространены. В третьем квартале 2025 года 387 компаний S&P 500 сообщили как минимум о некоторых выкупах, а 333 потратили не менее $5 млн. За 12 месяцев к сентябрю 2025 года акции выкупили 436 компаний. Выкупы — стандартный инструмент корпоративной Америки, а не только крупного технологического бизнеса. Иными словами, топ-20 компаний потратили около половины общего объёма, а остальные компании индекса разделили другую половину.
Уменьшают ли выкупы количество акций?
Не всегда. Компания может потратить миллиарды на выкупы без значительного изменения количества акций, поскольку компании также выпускают новые акции через оплату труда сотрудников, опционы, ограниченные акционные единицы и поглощения. Часть каждого выкупа просто компенсирует новую эмиссию, поэтому потраченные доллары и реальное сокращение акций могут сильно различаться.
В третьем квартале 2025 года лишь 17,1% компаний S&P 500 сократили разводнённое количество акций — показатель, используемый в расчётах EPS, — минимум на 4% в годовом исчислении. Когда акции действительно сокращаются, EPS растёт даже при неизменной прибыли: если прибыль растёт на 5%, а акции сокращаются на 3%, EPS может вырасти примерно 8%. Это может помочь компании достичь целевых показателей на акцию, и эффект реален, поскольку оставшиеся акционеры владеют большей долей компании.
Полезный анализ рассматривает два числа: потраченные доллары и фактическое сокращение количества акций в обращении.
Цена по-прежнему имеет значение. Выкуп добавляет стоимость, когда акции покупаются ниже их реальной ценности. Если акции стоимостью $100 покупаются за $70, оставшиеся держатели выигрывают, но покупка за $150 может разрушить стоимость.
Акцизный налог 1% и его эффект
Закон об инфляции ввёл федеральный акцизный налог на выкупы, совершённые после 31 декабря 2022 года. Налог обычно составляет 1% от справедливой рыночной стоимости чистых выкупов охватываемых американских публичных компаний.
S&P оценила стоимость налога примерно в $2,25 млрд в третьем квартале 2025 года, что сократило совокупную операционную прибыль S&P 500 на 0,36%. За 12 месяцев к сентябрю 2025 года эффект составил около 0,40% операционной прибыли. S&P пришла к выводу, что налог существенно не изменил поведение при выкупах, и рекордные расходы с момента вступления налога в силу подтверждают этот вывод. Компании, по-видимому, рассматривают его как небольшие издержки.
Налог основан на чистых выкупах и платится компанией, а не отдельными акционерами. При 1% он мал по сравнению со стоимостью самих акций: выкуп на $10 млрд повлёк бы налог примерно в $100 млн.
Одобрения 2026 года, индекс выкупов и расходы на ИИ
Новые программы 2026 года показывают, что крупные выкупы продолжаются. Совет директоров Nvidia одобрил в сентябре 2026 года ещё $150 млрд выкупных мощностей, доведя общее доступное одобрение до примерно $235 млрд. По сообщениям, это больше рыночной стоимости примерно 84% компаний S&P 500, а само новое одобрение составляет около 64% от общего доступного одобрения Nvidia.
General Motors объявила в октябре 2026 года о программе на $20 млрд, показывая, что выкупы важны и вне крупного технологического бизнеса. Программа GM меньше, но она велика для компании вне технологического сектора. Эти цифры — одобрения, а не завершённые покупки, и компании могут распределять их на многие годы.
S&P также ведёт индекс S&P 500 Buyback Index, отслеживающий 100 акций S&P 500 с наибольшими коэффициентами выкупа. По состоянию на август 2026 года финансовый сектор составлял около 30,1% индекса, потребительский сектор — 17,4%, а информационные технологии — 16,7%. Крупнейшие позиции включали Salesforce, Gartner, Workday, Newmont, Adobe, Airbnb и крупных нефтепереработчиков. Поскольку индекс ранжирует компании по выкупам относительно размера, крупнейшие по расходам не всегда на вершине.
Одним из открытых вопросов являются расходы на ИИ. Технологические компании вкладывают крупные суммы в центры обработки данных, чипы и энергетику, но многие всё ещё ведут крупные программы выкупов. Сильный свободный денежный поток позволяет таким компаниям, как Nvidia, Apple, Alphabet и Meta, пока делать и то, и другое. Если затраты на ИИ продолжат расти, они могут ограничить деньги, остающиеся на выкупы.
Главное о статистике выкупов акций
Выкупы — это триллионная часть американских рынков. Компании S&P 500 потратили $42,6 млрд в 2024 году, установили квартальный рекорд в $293,5 млрд в первом квартале 2025 года и довели скользящие 12-месячные расходы до $1,020 трлн к сентябрю 2025 года. Технологический и финансовый секторы составили почти половину этого объёма.
Активность концентрирована. Одна Apple потратила $96,7 млрд за 12 месяцев, а топ-20 компаний — 49,5% расходов третьего квартала 2025 года.
Заголовочные цифры требуют осторожности. Одобрение на $100 млрд не означает, что $100 млрд были потрачены, и лишь 17,1% компаний сократили разводнённые акции минимум на 4%. Выкуп не является автоматически хорошим или плохим; его ценность зависит от уплаченной цены, финансового состояния компании и того, могли бы деньги принести больше в другом месте.
При чтении новостей о выкупах несколько проверок помогают отделить размер заголовков от реального эффекта:
- Проверьте, является ли число одобрением или завершёнными расходами.
- Смотрите на сокращение количества акций, а не только на потраченные доллары.
- Учитывайте, насколько концентрированы расходы среди нескольких компаний.
- Сопоставьте уплаченную цену со стоимостью бизнеса.
- Оцените свободный денежный поток, долг и другие способы использования денег, такие как инвестиции в ИИ.
Очевиден масштаб: триллионные годы могут стать нормой, а не исключением.
Источники
- S&P Dow Jones Indices: S&P 500 Q3 2025 Buybacks
- S&P Dow Jones Indices: S&P 500 Buyback Index
- S&P Dow Jones Indices: Historical Buyback Data
- Internal Revenue Service: Publication 510
- IRS: Final Regulations on Corporate Stock Repurchases
- Reuters: Nvidia Adds $150 Billion to Share Repurchase Program
- Reuters: General Motors Announces $20 Billion Buyback
- Goldman Sachs: Q2 2026 Form 10-Q

