Рост RWA и платежей Solana остается сконцентрированным в торговле, среди эмитентов и в инфраструктуре
Ключевые выводы
- •Solana обработала $14,7 млрд из $46 млрд спотового объема RWA, отслеживаемого Allium, что составило 32% долларового объема и 47% транзакций.
- •Активность RWA в Solana была обусловлена частыми небольшими сделками: медианная транзакция составила $29, а на одного трейдера приходилось 114 сделок против $70 и 63 в других сетях.
- •На xStocks пришлось 60,8% 30-дневного объема DEX-торгов токенизированными акциями в Solana, тогда как пулы Raydium с концентрированной ликвидностью обработали 69,4%.
- •Solana вторую неделю подряд занимала первое место по заявленным числу и объему транзакций x402, хотя ранее Artemis оценивала 86% исторических платежей x402 как накрученные или неэкономические.
- •На Франкфурт и Амстердам в совокупности пришлось 54,7% слотов лидеров Solana, что создает для инфраструктуры коррелированные региональные риски подключения и хостинга.
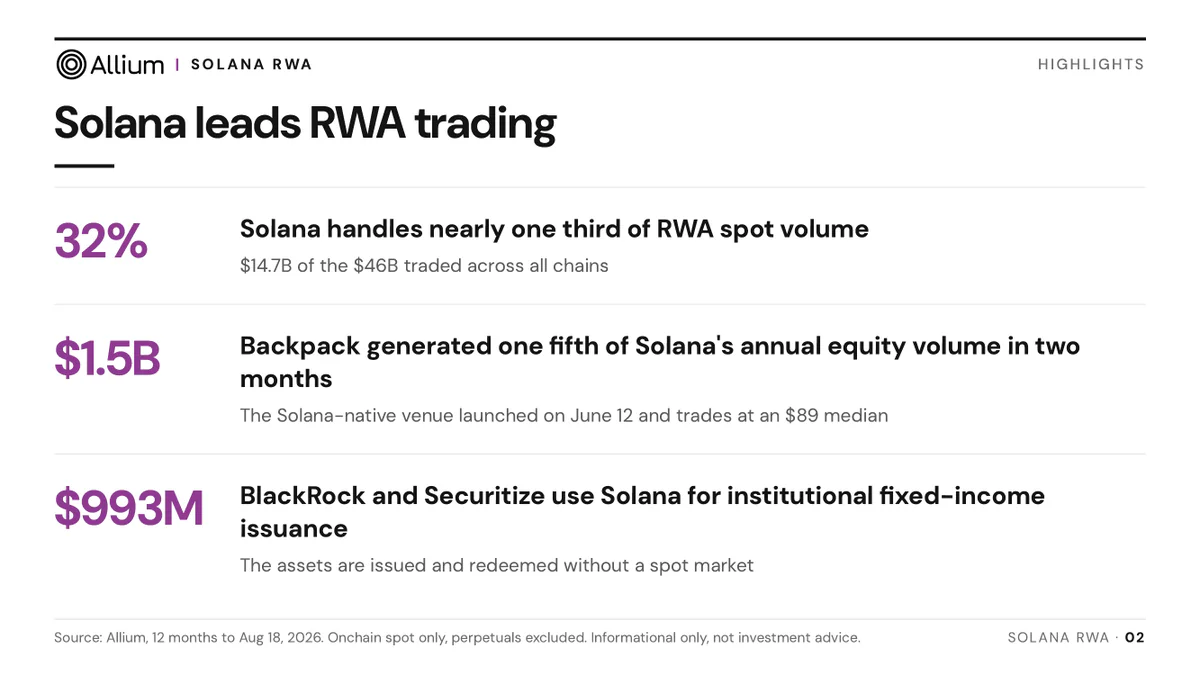
Solana обработала 32% спотового объема реальных активов (RWA) за 12 месяцев по 18 августа 2026 года, однако на нее пришлось лишь 12% непогашенной стоимости RWA, измеренной среди изученных Allium сетей.
Согласно отчету Allium, Solana обработала $14,7 млрд из $46 млрд ончейн-спотового объема RWA, зафиксированного в 24 сетях. На сеть пришлось 32% долларового объема и 47% числа транзакций.
Разница между долей Solana в торговле и ее долей в непогашенной стоимости указывает на то, что ее лидерство было обусловлено скорее оборотом, чем объемом токенизированных активов, хранящихся в сети. Allium частично объяснила этот разрыв частыми и относительно небольшими транзакциями. Медианная сделка RWA в Solana составила $29 против $70 в других сетях. 374 000 трейдеров сети совершили в среднем по 114 сделок каждый против 63 в других сетях.
На токенизированные акции пришлось $8,2 млрд годового объема RWA Solana. Allium установила, что 63% этих сделок проходили вне часов работы бирж США, что указывает на значительную долю активности в период закрытия традиционных рынков.
Годовые данные также показали концентрацию внутри отдельных классов активов. Solana обработала $5,4 млрд, или 74%, объема инструментов с фиксированной доходностью, измеренного по сетям. Однако почти вся эта доля пришлась на двух эмитентов частного кредитования. В категории частных фондов один страховой продукт перестрахования обеспечил 52% ончейн-объема, измеренного Allium.
Разные наборы данных показывают разные доли рынка
Согласно отдельному набору данных Token Terminal, объем децентрализованных биржевых (DEX) торгов токенизированными акциями в Solana за последние 30 дней составил $807,3 млн. Это соответствовало 9,1% из $8,8 млрд, зафиксированных в шести сетях.
Эти данные были опубликованы в посте Token Terminal в X:
Solana accounted for $807.3M, or 9.1%, of tokenized stock DEX volume over the past 30d
Within Solana, the leaders were:
Reference stock: ETF ($165.3M)
Asset: SPYx ($145.4M)
Issuer: xStocks ($490.7M)
Venue: Raydium CLMM ($560.4M)
— Token Terminal 📊 (@tokenterminal) September 9, 2026
Показатель 9,1% не противоречит доле Allium в 32%. Allium изучала шесть классов RWA за 12-месячный период, включая акции, инструменты с фиксированной доходностью, частные фонды и сырьевые товары. Token Terminal измеряла только торговлю токенизированными акциями через DEX за один месяц. Таким образом, отчетные периоды варьировались от 30 дней до 12 месяцев, завершившихся 18 августа 2026 года.
Один эмитент и одна площадка обеспечивают значительную часть объема акций Solana
Внутри Solana на xStocks пришлось $490,7 млн, или 60,8%, 30-дневного объема DEX-торгов токенизированными акциями. Пулы Raydium с концентрированной ликвидностью обработали $560,4 млн, что эквивалентно 69,4% общего объема.
Эти проценты нельзя складывать, поскольку они описывают разные уровни рынка. xStocks — это эмитент, а Raydium — торговая площадка.
Изменения в листингах xStocks, условиях погашения или стимулах могут сократить число продуктов, доступных для торговли. На Raydium инцидент с контрактом или уход крупных поставщиков ликвидности может снизить ликвидность и увеличить спреды.
Данные указывают на коммерческую концентрацию, а не на сбой консенсуса. После существенных изменений, связанных с xStocks или Raydium, объем торгов может быстро сократиться или переместиться на другие площадки.
x402 добавляет платежный вариант использования
Помимо токенизированных акций, Solana конкурирует за проведение платежей для интерфейсов прикладного программирования (API) и других онлайн-сервисов через x402.
В документации x402 система описывается как открытый протокол, позволяющий API или цифровому сервису запрашивать оплату в стейблкоинах внутри HTTP-запроса. Человек, приложение или программный агент могут оплачивать данные, вычислительные ресурсы или другие онлайн-сервисы без прохождения стандартной процедуры оформления заказа.
Согласно графику Artemis, опубликованному Solana в X, Solana вторую неделю подряд занимала первое место по числу и объему транзакций x402.
В отличие от приведенных выше сравнений RWA, активность x402 отражается через число и объем платежных транзакций, а не через непогашенную стоимость токенизированных активов. Поэтому эти два набора данных описывают разные формы использования сети и не должны объединяться в единый показатель принятия.
Поскольку платежи x402 проводятся в стейблкоинах, они не представляют собой прямые покупки SOL. Их связь с нативным токеном Solana в основном ограничивается используемыми для обработки транзакций блоковым пространством и комиссиями.
К числу транзакций следует относиться с дополнительной осторожностью. В январе 2026 года Artemis оценила, что 86% исторических платежей x402 в Solana были накручены или не имели экономического содержания согласно пересмотренной методологии. Более ранние показатели были завышены из-за переводов мемкоинов и попыток подняться в рейтингах активности.
Эта оценка относилась к более ранним данным. Поэтому сентябрьский рейтинг указывает на текущее лидерство по отраженной активности, но сам по себе не подтверждает наличие зрелого коммерческого рынка. Повторяющиеся покупатели, квалифицированные продавцы и устойчивый объем платежей были бы более сильным свидетельством органического использования, чем очередной недельный рекорд транзакций. Эти показатели помогли бы отличить платежи за полезные услуги от тестирования, фарминга и конкуренции за позиции в рейтингах.
Франкфурт и Амстердам обеспечивают более половины слотов лидеров
Еще одна концентрация наблюдается в инфраструктуре валидаторов, обрабатывающей транзакции Solana. В посте Glassnode в X указано, что во время эпохи 1030 на Франкфурт приходилось 35,3% слотов лидеров Solana, а на Амстердам — 19,4%. В совокупности на два города приходилось примерно 54,7% слотов лидеров.
Glassnode также сообщила, что в этих двух городах находились 310 из 675 валидаторов. Это составляло 46% от общего числа валидаторов и 53% активного стейка. На Европу в том же срезе приходилось 72,9% слотов лидеров.
Доля слотов лидеров показывает, где расположены запланированные возможности по созданию блоков, а не кто контролирует валидаторов. Независимые операторы могут использовать инфраструктуру в одном городе, поэтому эти данные не подтверждают общего владельца. Однако они показывают коррелированную подверженность сбоям подключения, перебоям в работе хостингов и региональным регуляторным мерам.
Распределение может меняться между эпохами по мере перемещения валидаторов, их ухода из сети или получения ими разных объемов делегированного стейка. Эти данные описывают срез на 8 сентября, а не постоянное распределение производства блоков.
Стимулы, связанные с подключением, помогают объяснить географическую концентрацию
Франкфурт и Амстердам являются крупными узлами подключения, что делает их привлекательными местами для валидаторов и трейдеров, чувствительных к задержкам. Физическая близость сокращает время, необходимое для отправки транзакций текущему производителю блоков, что может повысить эффективность исполнения для маркетмейкеров, арбитражных систем и ботов для ликвидаций.
Конкуренция за меньшую задержку может побуждать операторов использовать одну и ту же инфраструктуру с хорошим подключением. Поддержание такой конфигурации также связано с расходами на хостинг, подключение и оборудование. Поэтому изменения вознаграждений валидаторов могут влиять на то, какие операторы считают оправданным поддерживать инфраструктуру в крупных узлах подключения.
Ранее Coindoo анализировала, как рекордные комиссии Solana совпали с предложениями сократить вознаграждения валидаторов, в отдельной статье. Текущие географические данные не показывают, способствовали ли эти предложения формированию кластера Франкфурт — Амстердам.
В случае токенизированных акций концентрация снизилась бы, если конкурирующие эмитенты и площадки нарастили объем без сокращения общего рынка. Снижение доли xStocks или Raydium, вызванное только уменьшением торгов, не свидетельствовало бы о более широком принятии.
На уровне инфраструктуры наиболее очевидным признаком более широкого распределения стал бы рост доли стейка и слотов лидеров за пределами Франкфурта и Амстердама. Снижение концентрации за счет расширения в других местах укрепило бы распределение, тогда как снижение доли из-за ухода валидаторов — нет.
Эта статья предназначена только для информационных целей и не является финансовой рекомендацией.
Источник: https://coindoo.com/solana-rwa-payments-frowth-concetration-problem/
