Мировые поставки смартфонов показали худший квартал за всю историю на фоне роста цен на память — сильнее всего пострадает Африка южнее Сахары
Ключевые выводы
- •По данным IDC, мировые поставки смартфонов в третьем квартале упали на 22% в годовом исчислении — это худший квартал за всю историю наблюдений.
- •IDC связывает спад с ростом стоимости памяти примерно на 350% с прошлого года и с перенаправлением поставок чипов на ИИ-модели.
- •IDC теперь прогнозирует, что рынок не вернётся к росту до 2028 года, тогда как Omdia ожидает снижения поставок в 2026 году на 12,2% — с 1,246 млрд до 1,093 млрд устройств.
- •Среди крупнейших вендоров сильнее всего пострадали китайские бренды, такие как Xiaomi и Oppo, тогда как Apple и Samsung выдержали спад лучше благодаря большим запасам премиальных смартфонов.
- •В Африке южнее Сахары бюджетный смартфон может стоить 73–95% среднемесячной зарплаты жителя со средним или низким доходом, что ставит под угрозу прогноз GSMA о почти 800 млн новых пользователей мобильного интернета к 2030 году.
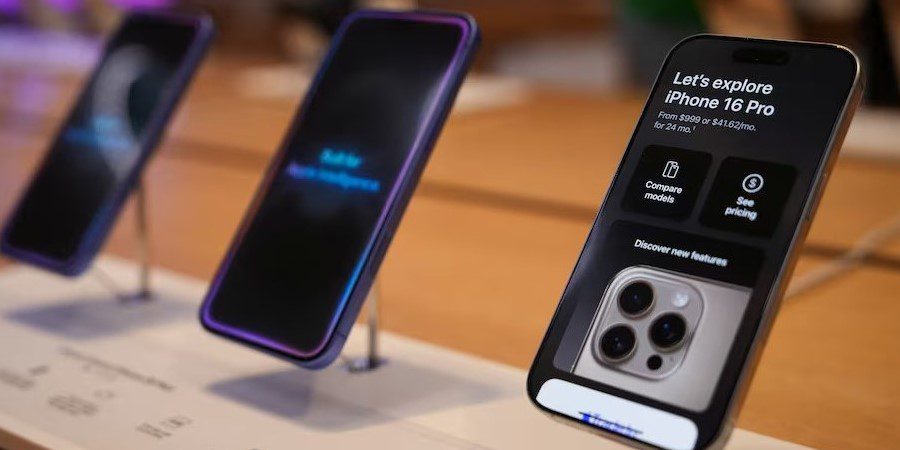
По данным исследовательской компании IDC, мировые поставки смартфонов показали худший квартал за всю историю, снизившись в третьем квартале на 22% в годовом исчислении. Падение объясняется ростом стоимости памяти и продолжающимся перенаправлением доступных чипов на ИИ-модели.
Спад создаёт всё большую угрозу ценам на смартфоны: сильнее всего ожидается удар по бюджетным устройствам стоимостью около $100. В крайнем случае этот сегмент может полностью исчезнуть с рынка — по крайней мере, на данный момент.
Отраслевой отчёт IDC показал, что среди крупнейших вендоров сильнее всего пострадали китайские бренды, такие как Xiaomi Corp и Oppo, тогда как Apple и Samsung Electronics оказались в лучшем положении благодаря большим запасам премиальных смартфонов. Согласно новым прогнозам, восстановление роста рынка не ожидается как минимум до 2028 года.
Ранее в этом году IDC прогнозировала снижение мировых поставок смартфонов на 13,9% в 2026 году. Другая исследовательская компания, Omdia, ожидает падения рынка на 12,2% в годовом исчислении в 2026 году — на 153 млн устройств: с 1,246 млрд устройств, зафиксированных в 2025 году, до 1,093 млрд.
Рост стоимости памяти за прошлый год, вызванный спросом со стороны индустрии ИИ, ударил по рентабельности всего мобильного сектора. Производители чипов отреагировали повышением цен, сокращением характеристик и отказом от бюджетных моделей начального уровня. Поскольку память присутствует в каждом выпускаемом смартфоне, вызванное ИИ ограничение компонентов ощущается на всём рынке устройств — от бюджетных моделей до флагманов.
Цены на существующие модели смартфонов в 2026 году выросли почти на 15% в мире, а недавно выпущенные модели примерно на 25% дороже, чем год назад. Так, Xiaomi повысила в Индии цену на Redmi 15C на 128 ГБ со $140 на момент запуска в декабре прошлого года до $190 семь месяцев спустя — рост на 36%. По данным исследовательской компании Omdia, в Юго-Восточной Азии поставки смартфонов Oppo дешевле $100 выросли на 96%, а Vivo подняла цену своей основной бюджетной модели выше $100 на большинстве рынков.
В Африке 81% поставленных в 2025 году смартфонов стоили менее $200, но поставки устройств дешевле $100 во втором квартале 2026 года упали на 34% в годовом исчислении. На фоне роста издержек поставки 5G-смартфонов на Ближнем Востоке и в Африке (MEA) во втором квартале 2026 года выросли на 8% в годовом исчислении: производители направляют ограниченные микрочипы и память на премиальные устройства с более высокой маржой, а не на бюджетные модели.
Поскольку компании повышают цены и подталкивают потребителей к флагманским или ультра-моделям, долгосрочный тренд указывает на сокращение рынка, а вендоры, полагающиеся на крупномасштабную дистрибуцию, вероятно, будут сокращать запасы. Лидеры рынка предупредили, что худшее ещё вперед — это острая проблема для Африки южнее Сахары, где большинство потребителей по-прежнему с трудом могут позволить себе смартфон начального уровня.
«Текущие индикаторы указывают на то, что рынок ещё не достиг дна», — заявила директор по исследованиям IDC Набила Попал. «Стоимость памяти выросла примерно на 350% с прошлого года и продолжает расти, оказывая существенное давление на маржу и поставки вендоров. Худшее ещё впереди».
GSMA, глобальная ассоциация мобильной индустрии, ранее прогнозировала, что к 2030 году мобильным интернетом будут пользоваться почти на 800 млн человек больше. Однако этот прогноз, возможно, придётся пересмотреть, поскольку рост цен на смартфоны усугубляет разрыв цифрового неравенства.
По данным GSMA, около 76% населения Африки южнее Сахары не имеет смартфона, а стоимость устройств относительно доходов усугубляет проблему доступности. Лишь около 24–25% населения региона пользуется мобильным интернетом.
Недоступность устройств также ведёт к расширению разрыва между покрытием и использованием. Последние отчёты показывают, что около 60% жителей Африки южнее Сахары — примерно 710 млн человек — живут в зоне действия мобильной широкополосной сети (3G или 4G), но не пользуются мобильным интернетом.
Ещё показательнее то, что бюджетный смартфон может обходиться в 73–95% среднемесячной зарплаты жителя региона со средним или низким доходом, а для беднейших 20% населения — до 99%. Эта арифметика объясняет, почему дальнейший рост цен сильнее всего бьёт по тем домохозяйствам, на которых основаны прогнозы отрасли по подключенности.
Дефицит компонентов и взлёт стоимости чипов памяти, вызванный глобальным спросом на ИИ-дата-центры, сделали сверхбюджетные устройства более сложными в производстве и менее доступными для потребителей с низкими доходами после повышения цен. Те, кто не может позволить себе новый смартфон, обращаются к модели «купи сейчас — плати потом» (BNPL), финансовым схемам таких компаний, как M-Kopa, или к рынку восстановленных устройств. Динамика стоимости памяти, которая, по словам Попал, продолжает расти, и нагрузка на эти механизмы адаптации — ключевые индикаторы, за которыми стоит следить, пока рынок движется к самому раннему прогнозируемому IDC восстановлению роста в 2028 году.

